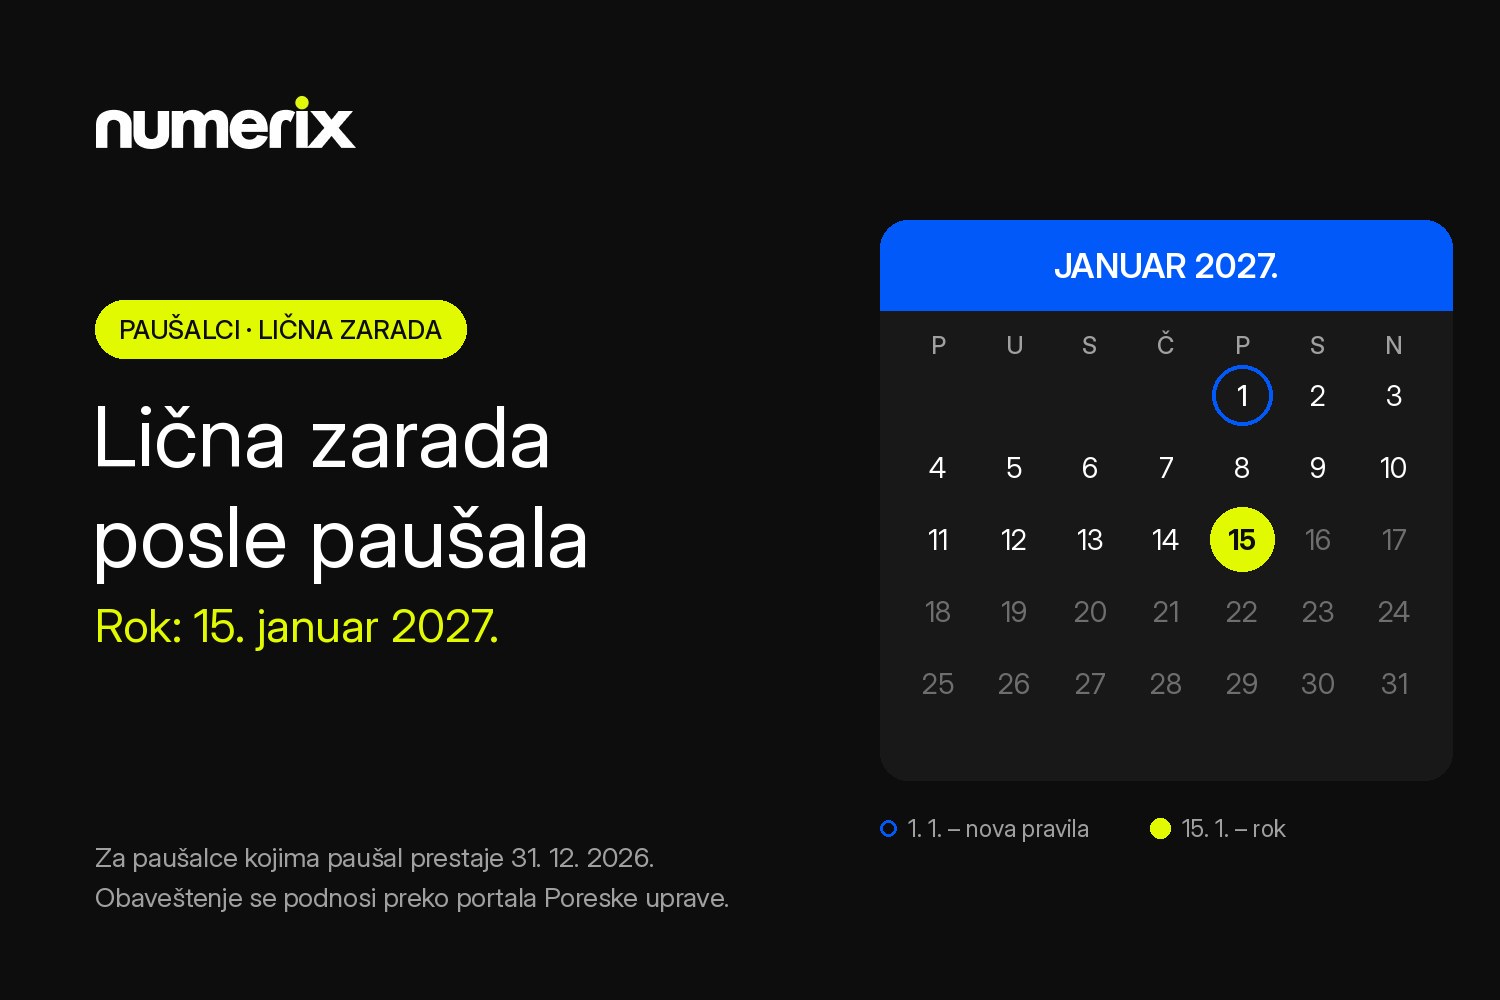

Ministarstvo finansija izdalo je 6. oktobra 2026. mišljenje br. 4319558 2026 10520 004 000 011 001 koje odgovara na pitanje koje muči mnoge paušalce na kraju godine: do kada se mora prijaviti lična zarada ako paušal prestaje zaključno sa 31. 12. 2026? Odgovor: najkasnije do 15. januara 2027.
Šta se promenilo
Izmenama Zakona o porezu na dohodak građana („Sl. glasnik RS“, br. 80/2026) izmenjen je član 33a. Od 1. januara 2027. preduzetnik paušalac koji izgubi pravo na paušalno oporezivanje i mora da pređe na vođenje poslovnih knjiga (čl. 42 st. 5 i 6) može da se opredeli za isplatu lične zarade. Obaveštenje se dostavlja elektronski, preko portala Poreske uprave, u roku od 15 dana od dana prestanka prava na paušalno oporezivanje (čl. 33a st. 6).
Za ostale preduzetnike važi stari rok: opredeljenje se podnosi do 15. decembra tekuće godine, za period od 1. januara naredne godine.
Šta kaže mišljenje
Ministarstvo smatra da paušalac kome pravo prestaje zaključno sa 31. 12. 2026. „može da preko portala Poreske uprave dostavi obaveštenje o svom opredeljenju da vrši isplatu lične zarade počev za 2027. godinu, najkasnije 15. januara 2027. godine.“
Obrazloženje: izmenjeni član 33a primenjuje se od 1. 1. 2027, pa se rok od 15 dana računa od tog dana. Ministarstvo se poziva na čl. 33a st. 1, 2, 3 i 6, čl. 42 st. 5 i 6 i čl. 13 st. 3 Zakona. Mišljenje ne navodi broj obrasca – obaveštenje se podnosi kroz portal Poreske uprave.
Na koga se odnosi
- Paušalce kojima pravo na paušalno oporezivanje prestaje zaključno sa 31. 12. 2026. (npr. zbog prelaska limita od 6 miliona dinara ili ulaska u PDV) i koji od 2027. vode poslovne knjige.
- Ne odnosi se na preduzetnike koji već vode knjige – za njih je rok 15. decembar.
Primer (ilustrativan)
Marko je programer paušalac. U 2026. je fakturisao 6,4 miliona dinara, pa od 1. 1. 2027. prelazi na knjige. Pita se da li mora da se odluči do 15. decembra, kao preduzetnici koji već vode knjige. Po ovom mišljenju ne mora: ako do 15. januara 2027. preko portala Poreske uprave podnese obaveštenje, od 2027. može sebi da isplaćuje ličnu zaradu umesto da porez i doprinose plaća tzv. samooporezivanjem – što je u većini slučajeva daleko nepovoljnije.
Treba vam pomoć?
Ako prelazite sa paušala na knjige, pogledajte naše knjigovodstvene usluge, a za odluku o ličnoj zaradi javite nam se kroz poresko savetovanje.
Moj savet
- Ako vam paušal prestaje zaključno sa 31. 12. 2026, ili ste čak samo blizu limita, obavezno se javite knjigovođi i zajedno prođite mogućnosti, zakonske obaveze i rokove.
- Sa knjigovođom uporedite ličnu zaradu i oporezivanje oporezive dobiti za 2027.
- Ne čekajte poslednji dan: obaveštenje preko portala Poreske uprave podnesite najkasnije do 15. januara 2027.
- Sačuvajte potvrdu o podnošenju.
- Organizujte vođenje poslovnih knjiga od 1. 1. 2027.
Tekst je informativnog karaktera i ne predstavlja poresko mišljenje za konkretan slučaj.
Izvori: Mišljenje Ministarstva finansija br. 4319558 2026 10520 004 000 011 001 od 6. 10. 2026; Zakon o porezu na dohodak građana, čl. 13, 33a i 42 (izmene „Sl. glasnik RS“, br. 80/2026).