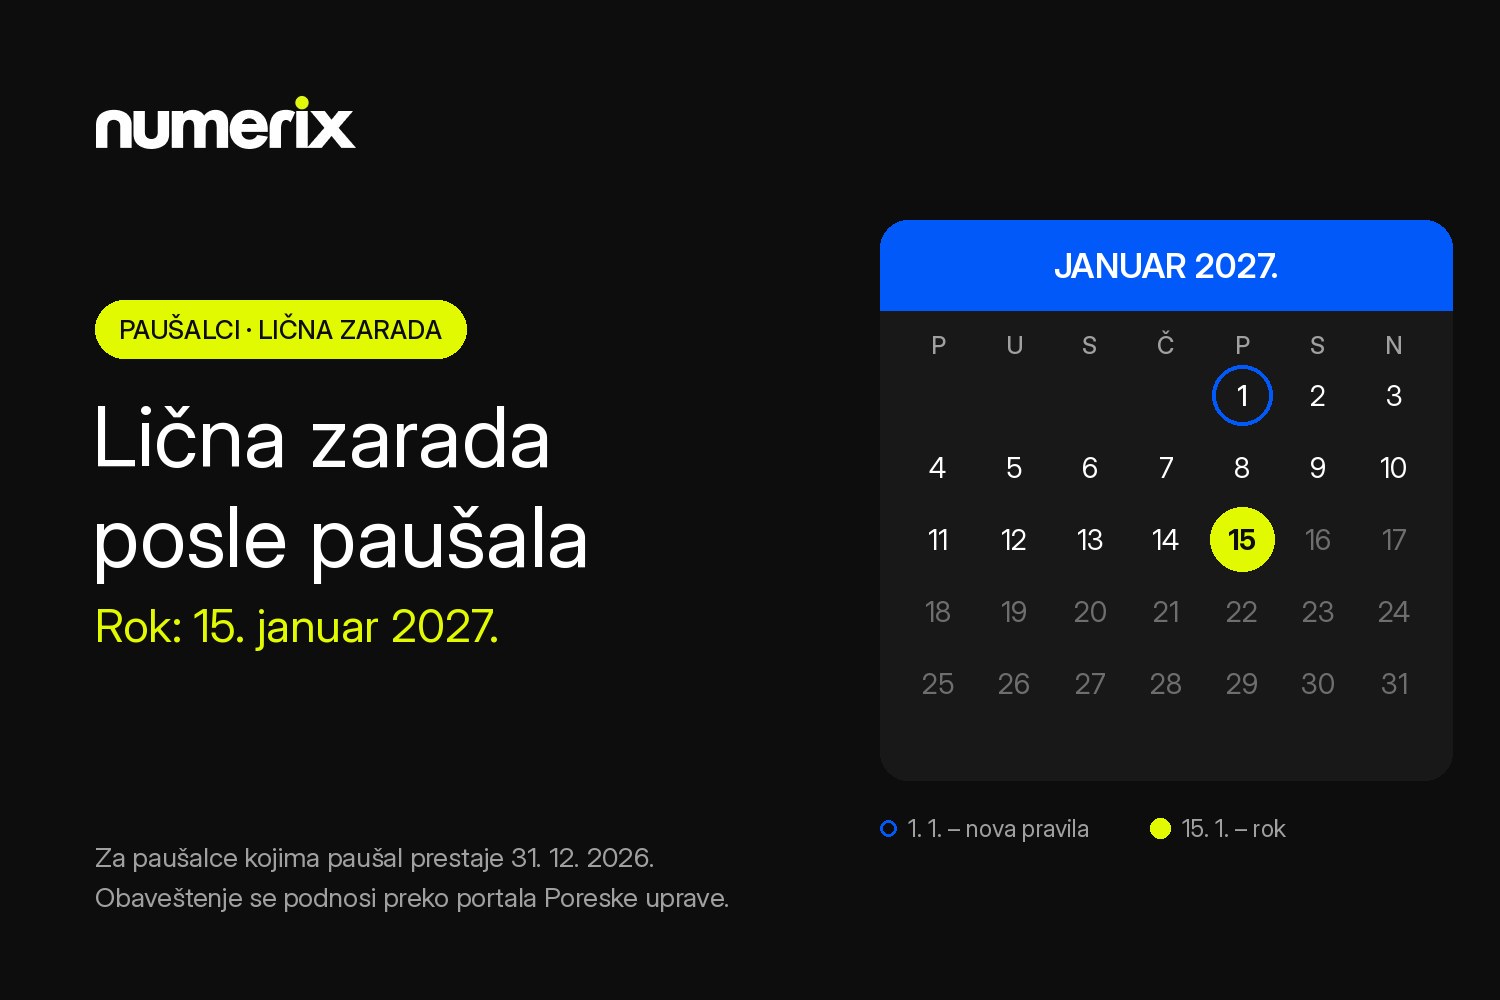

Le 6 octobre 2026, le ministère des Finances (Ministarstvo finansija) a publié l’avis n° 4319558 2026 10520 004 000 011 001, qui répond à une question que se posent de nombreux paušalci (entrepreneurs imposés au forfait) en fin d’année : jusqu’à quand faut-il opter pour une rémunération personnelle (lična zarada) si le forfait prend fin au 31/12/2026 ? Réponse : au plus tard le 15 janvier 2027.
Ce qui a changé
Les modifications de la loi sur l’impôt sur le revenu des personnes physiques (Zakon o porezu na dohodak građana, « Journal officiel de la RS », n° 80/2026) ont modifié l’article 33a. À partir du 1er janvier 2027, un entrepreneur au forfait qui perd le droit à l’imposition forfaitaire et doit passer à la tenue d’une comptabilité (art. 42, al. 5 et 6) peut opter pour le versement d’une rémunération personnelle. La notification est transmise par voie électronique, via le portail de l’Administration fiscale (Poreska uprava), dans un délai de 15 jours à compter de la fin du droit à l’imposition forfaitaire (art. 33a, al. 6).
Pour les autres entrepreneurs, l’ancien délai s’applique : l’option doit être déposée avant le 15 décembre de l’année en cours, pour la période à compter du 1er janvier de l’année suivante.
Ce que dit l’avis
Le ministère estime qu’un paušalac dont le droit prend fin au 31/12/2026 « peut transmettre, via le portail de l’Administration fiscale, une notification de son option pour le versement d’une rémunération personnelle à compter de l’année 2027, au plus tard le 15 janvier 2027 ».
Motivation : l’article 33a modifié s’applique à partir du 1/1/2027, le délai de 15 jours court donc à partir de ce jour. Le ministère se réfère à l’art. 33a, al. 1, 2, 3 et 6, à l’art. 42, al. 5 et 6, et à l’art. 13, al. 3 de la loi. L’avis ne mentionne pas de numéro de formulaire – la notification est déposée via le portail de l’Administration fiscale.
Qui est concerné
- Les paušalci dont le droit à l’imposition forfaitaire prend fin au 31/12/2026 (par exemple en raison du dépassement du plafond de 6 millions de dinars ou de l’entrée dans le régime de TVA) et qui tiennent une comptabilité à partir de 2027.
- Cela ne concerne pas les entrepreneurs qui tiennent déjà une comptabilité – pour eux, le délai est le 15 décembre.
Exemple (illustratif)
Marko est programmeur et paušalac. En 2026, il a facturé 6,4 millions de dinars ; à partir du 1/1/2027, il passe donc à la tenue d’une comptabilité. Il se demande s’il doit décider avant le 15 décembre, comme les entrepreneurs qui tiennent déjà une comptabilité. Selon cet avis, non : s’il dépose la notification via le portail de l’Administration fiscale d’ici le 15 janvier 2027, il pourra se verser une rémunération personnelle à partir de 2027, au lieu de payer l’impôt et les cotisations sociales selon le régime dit d’auto-imposition (samooporezivanje) – ce qui est, dans la plupart des cas, bien moins avantageux.
Besoin d’aide ?
Si vous passez du forfait à la tenue d’une comptabilité, découvrez nos services de comptabilité ; pour la décision concernant la rémunération personnelle, contactez-nous via notre conseil fiscal.
Mon conseil
- Si votre forfait prend fin au 31/12/2026, ou si vous êtes simplement proche du plafond, contactez impérativement votre comptable et passez ensemble en revue les options, les obligations légales et les délais.
- Comparez avec votre comptable la rémunération personnelle et l’imposition du bénéfice imposable pour 2027.
- N’attendez pas le dernier jour : déposez la notification via le portail de l’Administration fiscale au plus tard le 15 janvier 2027.
- Conservez l’accusé de dépôt.
- Organisez la tenue de votre comptabilité à partir du 1/1/2027.
Cet article est fourni à titre informatif et ne constitue pas un avis fiscal pour un cas particulier.
Sources : avis du ministère des Finances n° 4319558 2026 10520 004 000 011 001 du 6/10/2026 ; loi sur l’impôt sur le revenu des personnes physiques, art. 13, 33a et 42 (modifications « Journal officiel de la RS », n° 80/2026).