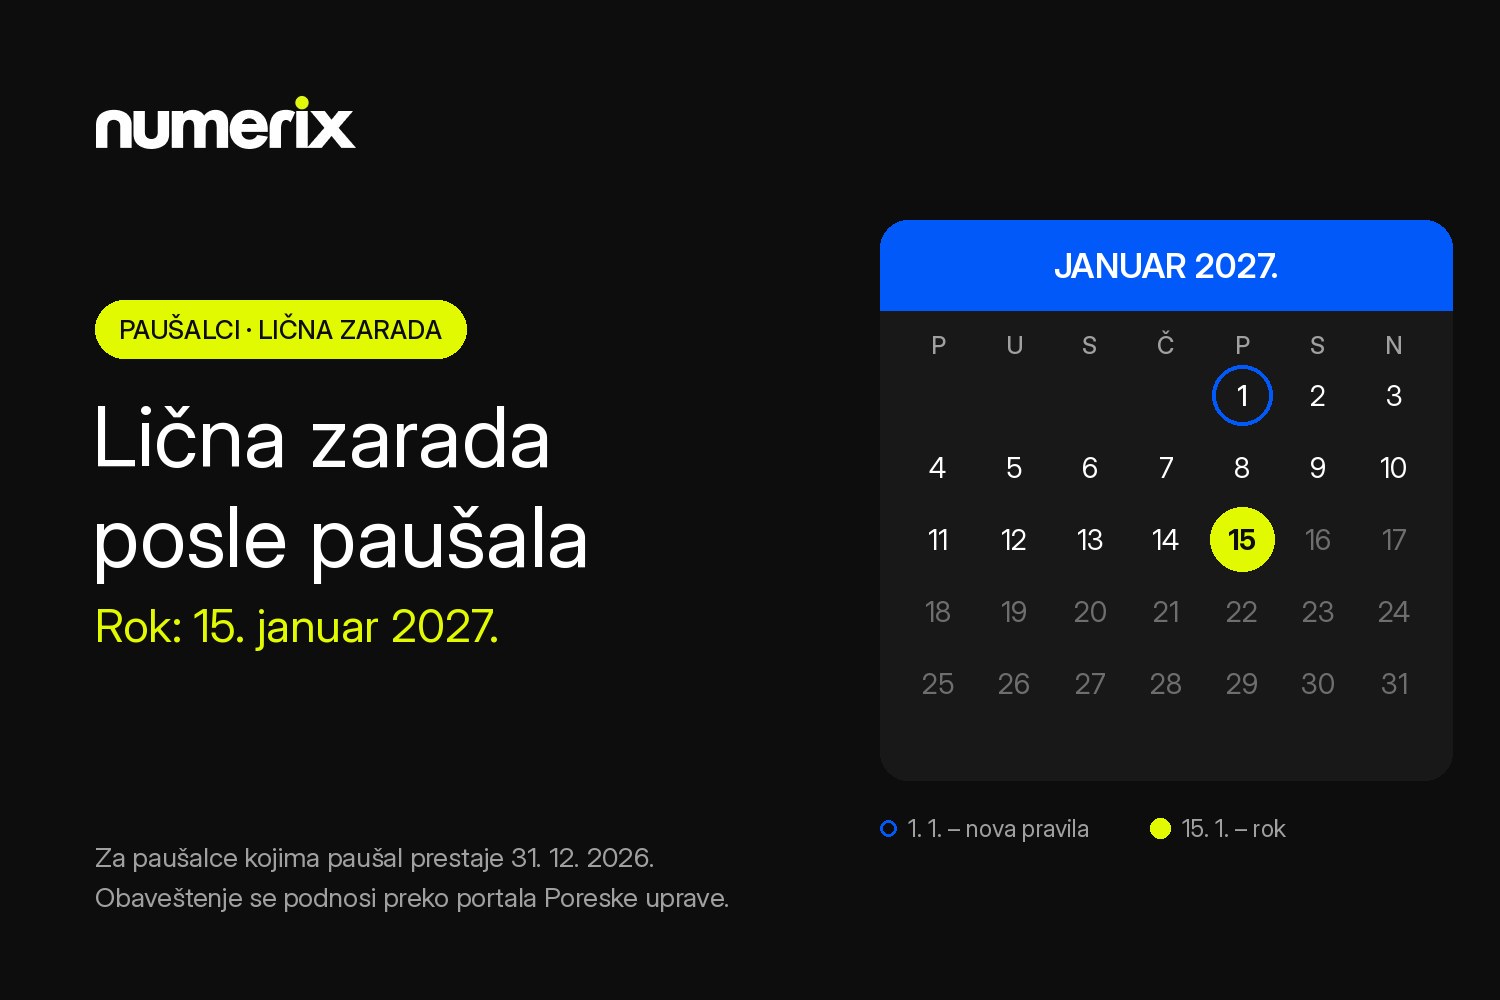

Il 6 ottobre 2026 il Ministero delle Finanze (Ministarstvo finansija) ha emesso il parere n. 4319558 2026 10520 004 000 011 001, che risponde a una domanda che preoccupa molti paušalci (imprenditori in regime forfettario) a fine anno: entro quando bisogna optare per la retribuzione personale (lična zarada) se il forfettario cessa al 31/12/2026? La risposta: entro e non oltre il 15 gennaio 2027.
Che cosa è cambiato
Le modifiche alla Legge sull’imposta sul reddito delle persone fisiche (Zakon o porezu na dohodak građana, “Gazzetta ufficiale della RS”, n. 80/2026) hanno modificato l’articolo 33a. Dal 1° gennaio 2027 l’imprenditore forfettario che perde il diritto al regime forfettario e deve passare alla tenuta della contabilità (art. 42, commi 5 e 6) può optare per il pagamento di una retribuzione personale. La comunicazione si invia per via elettronica, tramite il portale dell’Amministrazione fiscale (Poreska uprava), entro 15 giorni dalla data di cessazione del diritto al regime forfettario (art. 33a, comma 6).
Per gli altri imprenditori vale il vecchio termine: l’opzione si presenta entro il 15 dicembre dell’anno in corso, per il periodo dal 1° gennaio dell’anno successivo.
Che cosa dice il parere
Il Ministero ritiene che il paušalac il cui diritto cessa al 31/12/2026 “può inviare, tramite il portale dell’Amministrazione fiscale, la comunicazione della propria opzione per il pagamento della retribuzione personale a partire dal 2027, entro e non oltre il 15 gennaio 2027”.
Motivazione: l’articolo 33a modificato si applica dal 1/1/2027, quindi il termine di 15 giorni decorre da quel giorno. Il Ministero richiama l’art. 33a, commi 1, 2, 3 e 6, l’art. 42, commi 5 e 6, e l’art. 13, comma 3 della Legge. Il parere non indica un numero di modulo – la comunicazione si presenta tramite il portale dell’Amministrazione fiscale.
A chi si applica
- Ai paušalci il cui diritto al regime forfettario cessa al 31/12/2026 (ad es. per il superamento del limite di 6 milioni di dinari o l’ingresso nel regime IVA) e che dal 2027 tengono la contabilità.
- Non si applica agli imprenditori che tengono già la contabilità – per loro il termine è il 15 dicembre.
Esempio (illustrativo)
Marko è un programmatore in regime forfettario. Nel 2026 ha fatturato 6,4 milioni di dinari, quindi dal 1/1/2027 passa alla contabilità. Si chiede se debba decidere entro il 15 dicembre, come gli imprenditori che tengono già la contabilità. Secondo questo parere no: se entro il 15 gennaio 2027 invia la comunicazione tramite il portale dell’Amministrazione fiscale, dal 2027 può corrispondersi una retribuzione personale invece di pagare imposte e contributi tramite la cosiddetta autotassazione (samooporezivanje) – il che nella maggior parte dei casi è molto più svantaggioso.
Serve aiuto?
Se state passando dal forfettario alla contabilità, consultate i nostri servizi di contabilità; per la decisione sulla retribuzione personale, contattateci tramite la nostra consulenza fiscale.
Il mio consiglio
- Se il vostro forfettario cessa al 31/12/2026, o siete anche solo vicini al limite, contattate senz’altro il vostro commercialista e analizzate insieme opzioni, obblighi di legge e scadenze.
- Confrontate con il commercialista la retribuzione personale e la tassazione dell’utile imponibile per il 2027.
- Non aspettate l’ultimo giorno: inviate la comunicazione tramite il portale dell’Amministrazione fiscale entro e non oltre il 15 gennaio 2027.
- Conservate la ricevuta di invio.
- Organizzate la tenuta della contabilità dal 1/1/2027.
L’articolo ha carattere informativo e non costituisce un parere fiscale per un caso specifico.
Fonti: parere del Ministero delle Finanze n. 4319558 2026 10520 004 000 011 001 del 6/10/2026; Legge sull’imposta sul reddito delle persone fisiche, artt. 13, 33a e 42 (modifiche “Gazzetta ufficiale della RS”, n. 80/2026).