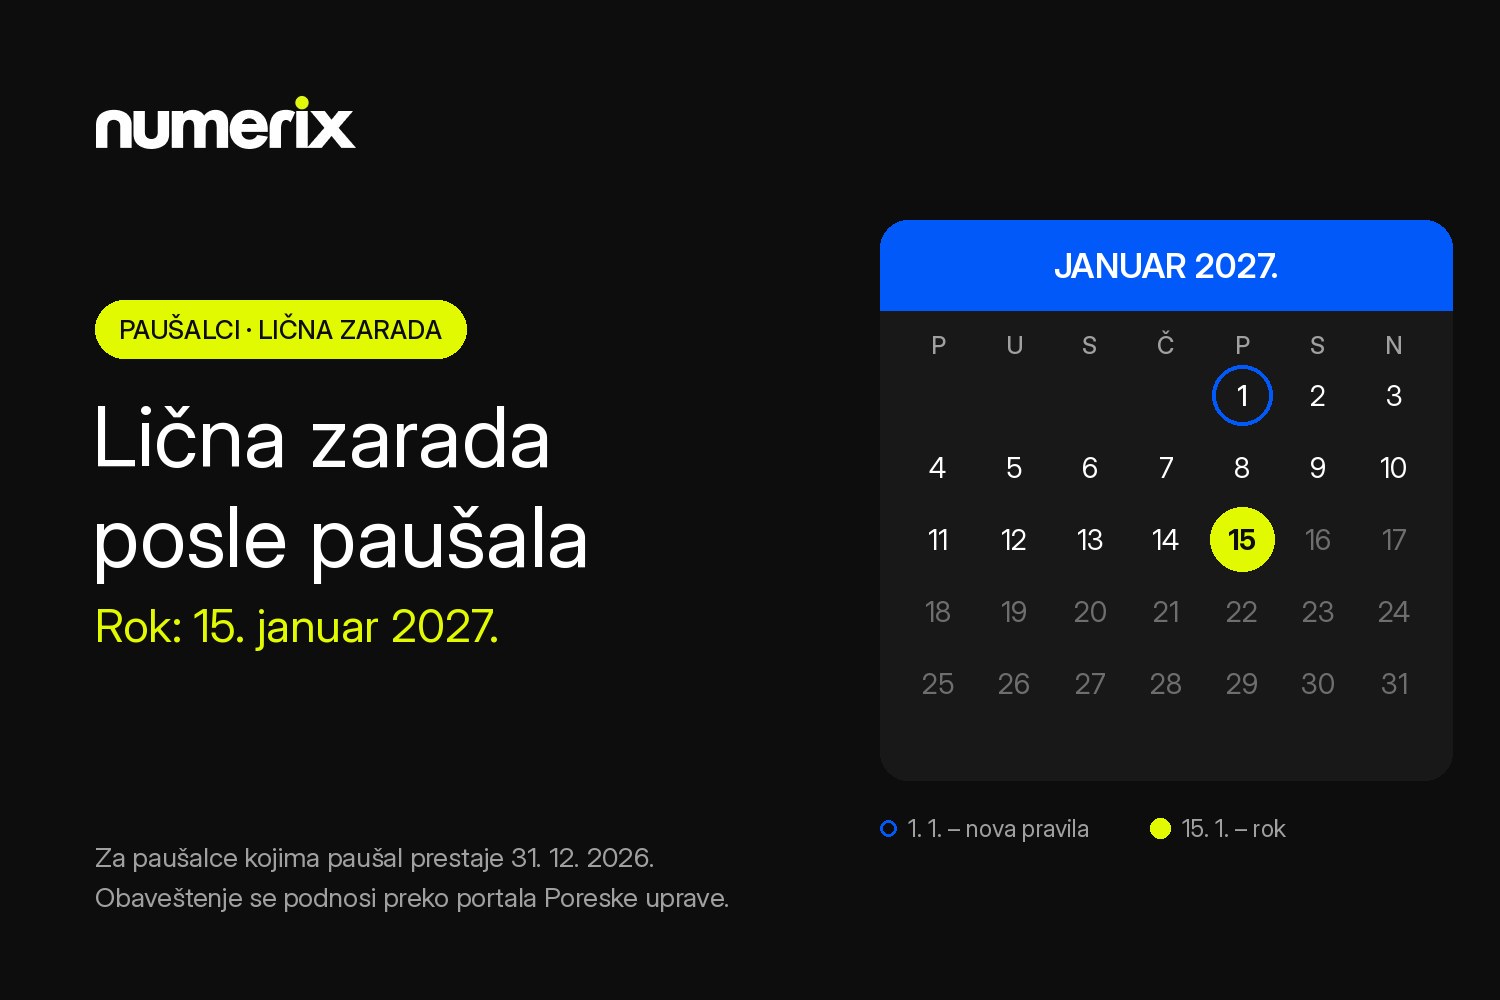

Das Finanzministerium (Ministarstvo finansija) hat am 6. Oktober 2026 die Stellungnahme Nr. 4319558 2026 10520 004 000 011 001 herausgegeben. Sie beantwortet eine Frage, die viele paušalci (pauschal besteuerte Unternehmer) zum Jahresende beschäftigt: Bis wann muss man sich für einen Unternehmerlohn (lična zarada) entscheiden, wenn die Pauschalbesteuerung zum 31.12.2026 endet? Die Antwort: spätestens bis zum 15. Januar 2027.
Was sich geändert hat
Mit den Änderungen des Einkommensteuergesetzes (Zakon o porezu na dohodak građana, „Amtsblatt der RS“, Nr. 80/2026) wurde Artikel 33a geändert. Ab dem 1. Januar 2027 kann ein pauschal besteuerter Unternehmer, der das Recht auf Pauschalbesteuerung verliert und zur Buchführung übergehen muss (Art. 42 Abs. 5 und 6), sich für die Auszahlung eines Unternehmerlohns entscheiden. Die Mitteilung wird elektronisch über das Portal der Steuerverwaltung (Poreska uprava) eingereicht, innerhalb von 15 Tagen ab dem Tag, an dem das Recht auf Pauschalbesteuerung endet (Art. 33a Abs. 6).
Für alle anderen Unternehmer gilt die bisherige Frist: Die Entscheidung ist bis zum 15. Dezember des laufenden Jahres einzureichen, für den Zeitraum ab dem 1. Januar des Folgejahres.
Was die Stellungnahme sagt
Das Ministerium ist der Auffassung, dass ein paušalac, dessen Recht zum 31.12.2026 endet, „über das Portal der Steuerverwaltung eine Mitteilung über seine Entscheidung zur Auszahlung eines Unternehmerlohns ab dem Jahr 2027 einreichen kann, spätestens am 15. Januar 2027“.
Begründung: Der geänderte Artikel 33a gilt ab dem 1.1.2027, daher wird die 15-Tage-Frist ab diesem Tag berechnet. Das Ministerium beruft sich auf Art. 33a Abs. 1, 2, 3 und 6, Art. 42 Abs. 5 und 6 sowie Art. 13 Abs. 3 des Gesetzes. Eine Formularnummer nennt die Stellungnahme nicht – die Mitteilung wird über das Portal der Steuerverwaltung eingereicht.
Für wen das gilt
- Für paušalci, deren Recht auf Pauschalbesteuerung zum 31.12.2026 endet (z. B. wegen Überschreitung der Grenze von 6 Millionen Dinar oder Eintritt in die MwSt-Pflicht) und die ab 2027 Bücher führen.
- Nicht für Unternehmer, die bereits Bücher führen – für sie gilt die Frist 15. Dezember.
Beispiel (zur Veranschaulichung)
Marko ist Programmierer und paušalac. 2026 hat er 6,4 Millionen Dinar fakturiert, daher wechselt er ab dem 1.1.2027 zur Buchführung. Er fragt sich, ob er sich wie Unternehmer, die bereits Bücher führen, bis zum 15. Dezember entscheiden muss. Laut dieser Stellungnahme nicht: Reicht er bis zum 15. Januar 2027 die Mitteilung über das Portal der Steuerverwaltung ein, kann er sich ab 2027 einen Unternehmerlohn auszahlen, statt Steuern und Sozialbeiträge im Wege der sogenannten Selbstveranlagung (samooporezivanje) zu entrichten – was in den meisten Fällen deutlich ungünstiger ist.
Brauchen Sie Hilfe?
Wenn Sie von der Pauschalbesteuerung zur Buchführung wechseln, sehen Sie sich unsere Buchhaltungsdienstleistungen an; für die Entscheidung über den Unternehmerlohn melden Sie sich über unsere steuerliche Beratung.
Mein Rat
- Wenn Ihre Pauschalbesteuerung zum 31.12.2026 endet oder Sie auch nur nahe an der Grenze sind, wenden Sie sich unbedingt an Ihren Buchhalter und gehen Sie gemeinsam Möglichkeiten, gesetzliche Pflichten und Fristen durch.
- Vergleichen Sie mit Ihrem Buchhalter den Unternehmerlohn und die Besteuerung des steuerpflichtigen Gewinns für 2027.
- Warten Sie nicht bis zum letzten Tag: Reichen Sie die Mitteilung über das Portal der Steuerverwaltung spätestens bis zum 15. Januar 2027 ein.
- Bewahren Sie die Eingangsbestätigung auf.
- Organisieren Sie die Buchführung ab dem 1.1.2027.
Dieser Artikel dient nur der Information und stellt keine steuerliche Stellungnahme für einen konkreten Fall dar.
Quellen: Stellungnahme des Finanzministeriums Nr. 4319558 2026 10520 004 000 011 001 vom 6.10.2026; Einkommensteuergesetz, Art. 13, 33a und 42 (Änderungen „Amtsblatt der RS“, Nr. 80/2026).