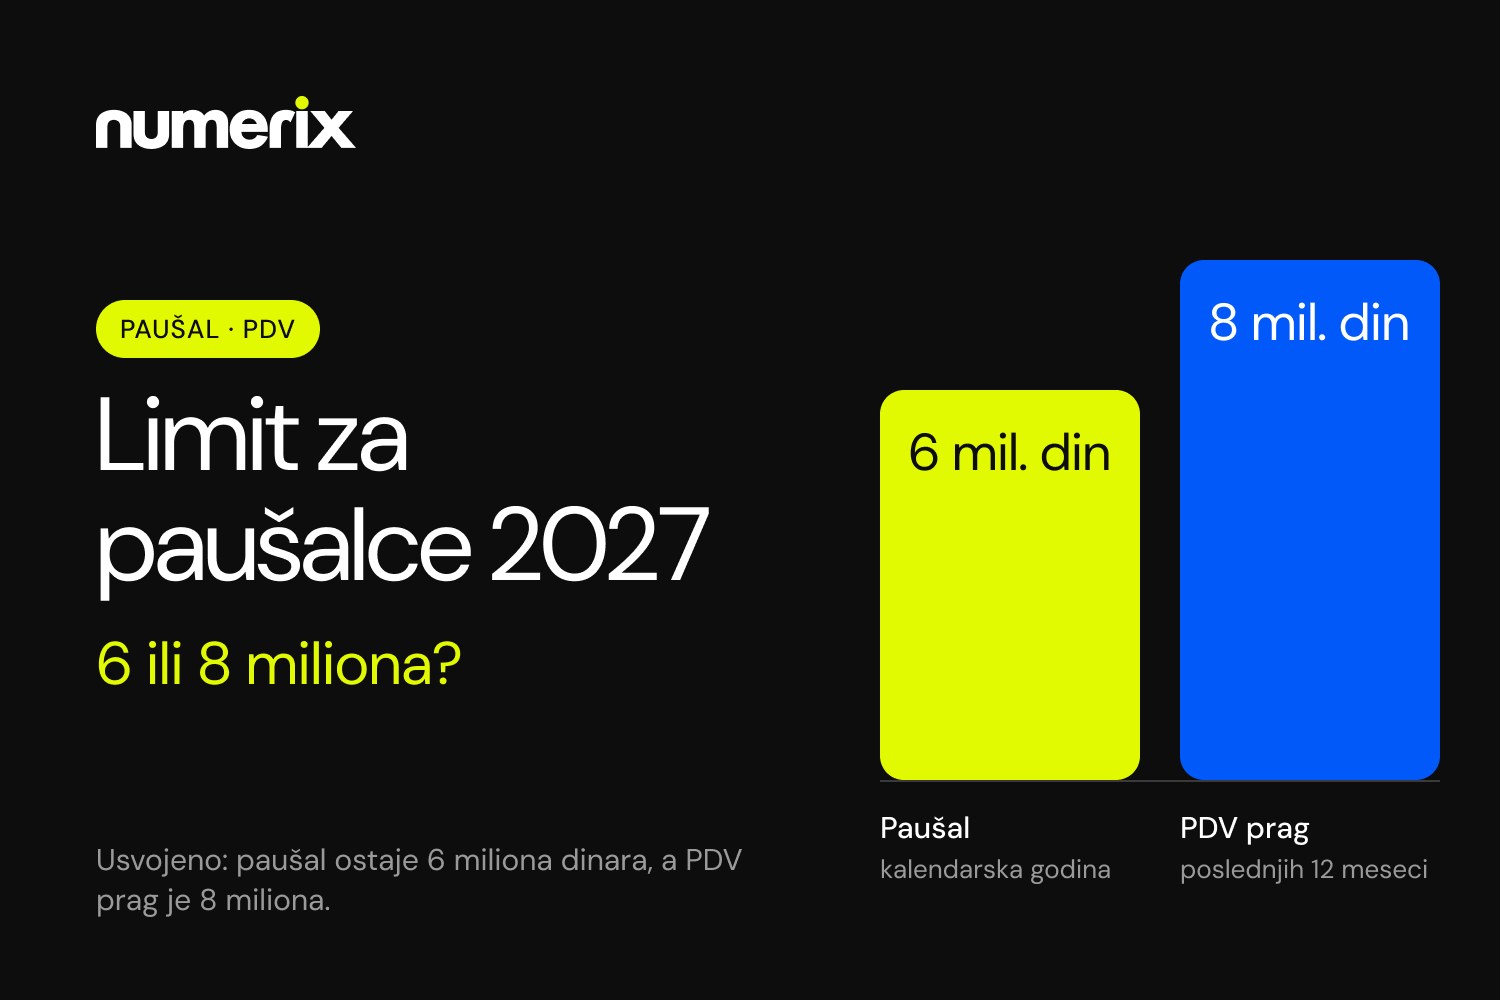

Tokom 2026. godine mnogo se pisalo o tome da će limit za paušalce porasti na 8 miliona dinara. Naslovi su obišli portale i društvene mreže, a mnogi preduzetnici su već počeli da planiraju fakturisanje u skladu s tim. Zato je važno reći jasno: za 2027. godinu limit za paušalno oporezivanje ostaje 6.000.000 dinara. Broj od 8 miliona je i dalje prag za ulazak u sistem PDV-a – i to je potpuno drugo pravilo, sa drugačijim načinom računanja.
U ovom tekstu objašnjavamo šta je zaista usvojeno, kako se računaju oba limita, šta se dešava kada ih pređete i šta da proverite pre nego što bude kasno.
Šta je zaista usvojeno za 2027.
Narodna skupština je 31. avgusta 2026. usvojila paket izmena poreskih zakona, objavljen u „Službenom glasniku RS“, br. 80/2026 od 31. avgusta 2026, koji je stupio na snagu 8. septembra 2026. Među njima su izmene Zakona o porezu na dohodak građana i Zakona o PDV. Većina novih pravila primenjuje se od 1. januara 2027.
Za paušalce su ključne tri stvari:
- Limit za paušalce nije promenjen. Član 40 Zakona o porezu na dohodak građana i dalje propisuje da pravo na paušalno oporezivanje nema preduzetnik čiji je promet veći od 6.000.000 dinara. Povećanje na 8 miliona bilo je predlog privrede iz javne rasprave, ali nije ušlo u usvojeni zakon.
- PDV prag ostaje 8.000.000 dinara prometa u prethodnih 12 meseci.
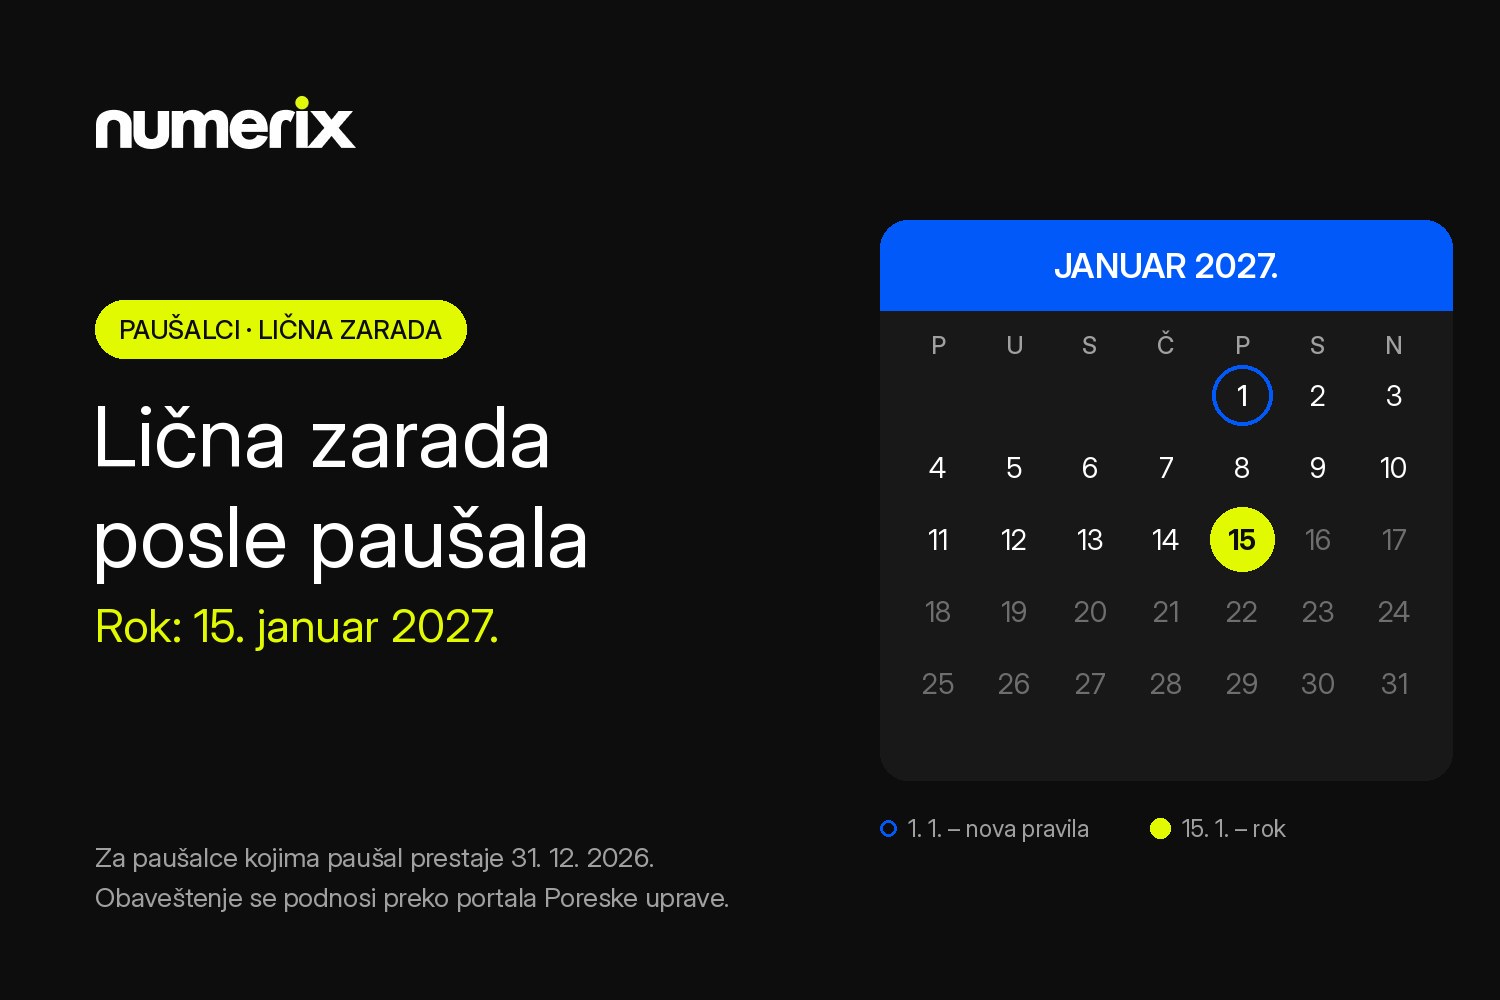
- Novo: lična zarada odmah posle gubitka paušala. Od 1. januara 2027. paušalac koji izgubi pravo na paušalno oporezivanje može da se opredeli za isplatu lične zarade u roku od 15 dana od dana prestanka tog prava (izmenjeni član 33a), računajući od datuma od kojeg vodite knjige, dok Poreska uprava ne da drugačije tumačenje. Do sada je opredeljenje moralo da se podnese do 15. decembra, sa primenom tek od 1. januara naredne godine.
Odakle onda zabuna? Iz činjenice da paušalac zapravo prati dva limita – 6 i 8 miliona – koji se računaju na različite načine.
Limit za paušalce: 6 miliona u kalendarskoj godini
Limit za pausalce od 6 miliona gleda kalendarsku godinu, od 1. januara do 31. decembra. U njega ulazi ukupan promet – i od domaćih i od stranih klijenata. Osnovni izvor podatka je KPO knjiga (knjiga o ostvarenom prometu paušalaca), uz promet na poslovnom računu.
Šta se dešava kada pređete 6 miliona
Prelazak 6 miliona ne znači poseban porez na iznos iznad limita. Znači da prestaje pravo na paušal i da prelazite na vođenje poslovnih knjiga i oporezivanje stvarne dobiti. Prema članu 42 Zakona o porezu na dohodak građana, Poreska uprava rešenjem nalaže vođenje knjiga:
- od 1. jula tekuće godine, ako je limit pređen u periodu 1. januar – 30. jun;
- od 1. januara naredne godine, ako je limit pređen u periodu 1. jul – 31. decembar.
Do datuma iz rešenja i dalje ste paušalac. Od tog datuma vodite knjige i u roku od 15 dana podnosite poresku prijavu za prelazak na oporezivanje stvarnog prihoda. Od 2027. u istom roku od 15 dana možete da se opredelite i za ličnu zaradu. To je za preduzetnika sa većom dobiti po pravilu povoljnije, jer se doprinosi plaćaju samo na izabranu ličnu zaradu, a ne na celu oporezivu dobit kao kod samooporezivanja.
Prelazak na knjige i zahtev za narednu godinu
Ako vam je promet u 2026. bio veći od 6 miliona, ne možete biti paušalac u 2027. Obrnuto, ko je vodio knjige i želeo da od 2027. pređe na paušal, morao je da podnese zahtev do roka koji je ove godine istekao u ponedeljak, 2. novembra 2026. (zakonski rok 31. oktobar pao je u subotu). Za 2028. godinu sledeći takav rok je 1. novembar 2027, jer 31. oktobar 2027. pada u nedelju. Zahtev se podnosi preko portala ePorezi, koji radi i vikendom, pa je bezbednije ne čekati poslednji dan.
PDV prag 8 miliona: klizni period od 12 meseci
PDV prag 2027 ostaje isti: 8.000.000 dinara ukupnog prometa u prethodnih 12 meseci (član 38 Zakona o PDV). Ključna reč je „prethodnih 12 meseci“. To nije kalendarska godina, već klizni period od 12 meseci – zbir se proverava stalno, za poslednjih dvanaest meseci unazad, bez obzira na to kada počinje godina.
Za ovaj prag ne računa se svaki promet. Usluge stranim firmama (B2B) kod kojih je mesto prometa u inostranstvu po pravilu ne ulaze u ovaj zbir. Izvoz dobara ulazi, a usluge stranim fizičkim licima često imaju mesto prometa u Srbiji, pa i one ulaze. Zato je kod frilensera razlika između dva limita često velika. Ako niste sigurni gde je mesto prometa za vašu uslugu, to je pitanje za stručnu proveru, ne za procenu.
Primer: kako klizni period iznenadi
Preduzetnik fakturiše domaćim klijentima po 700.000 dinara mesečno, od septembra 2026. pa nadalje.
- Krajem avgusta 2027. promet u kalendarskoj 2027. godini iznosi 5.600.000 dinara – ispod limita za paušal.
- Ali za poslednjih 12 meseci (septembar 2026 – avgust 2027) zbir je 8.400.000 dinara – PDV prag je pređen već tokom avgusta.
Isti preduzetnik bi, dakle, ostao u granicama paušala po kalendarskoj godini, a ipak bi morao u sistem PDV-a. Zato nije dovoljno gledati samo promet od početka godine.
Šta se dešava kada pređete PDV prag
- Evidenciona prijava u roku od pet dana od dana kada je promet u prethodnih 12 meseci prešao 8 miliona (član 38 Zakona o PDV, rok važi od 2025). Prijava se podnosi elektronski, preko portala ePorezi.
- Paušal prestaje. Preduzetnik koji je obveznik PDV-a ne može biti paušalac (član 40 Zakona o porezu na dohodak građana), a poslovne knjige mora da vodi najkasnije od dana kada postane obveznik PDV-a, bez posebnog rešenja (član 42).
- Ostanak u sistemu PDV-a. Prema izmenama iz „Sl. glasnika RS“, br. 80/2026, obaveza plaćanja PDV-a za onoga ko pređe prag traje najmanje u tekućoj i narednoj kalendarskoj godini. To je novo pravilo, jer je do sada rok od dve godine važio samo za dobrovoljni ulazak.
- Kašnjenje se plaća. Ako evidencionu prijavu ne podnesete na vreme, može je podneti poreski organ po službenoj dužnosti, a pravo na odbitak prethodnog poreza imate tek od dana podnošenja evidencione prijave.
Prelazak PDV praga je, dakle, ozbiljniji događaj od prelaska limita za paušal: posledice nastupaju odmah, a ne od 1. jula ili 1. januara.
Test samostalnosti – ukratko
Usvojene izmene ne menjaju test samostalnosti. On i dalje važi za preduzetnike nezavisno od limita, sa istim kriterijumima kao do sada. Ako većinu prihoda ostvarujete od jednog naručioca, test proverite posebno – o tome ćemo pisati u zasebnom tekstu.
Praktična lista za paušalce pred 2027.
Pratite oba zbira, posle svake fakture
Uz promet od početka godine (za limit od 6 miliona), vodite i zbir za poslednjih 12 meseci (za PDV prag od 8 miliona). Jedna tabela sa dve kolone je dovoljna, ako se ažurira redovno.
Odvojite promet prema stranim klijentima
Za limit od 6 miliona on se računa, za PDV prag po pravilu ne. Ako ga ne odvajate, ne znate koliko ste zaista blizu PDV praga.
Postavite sebi raniji alarm
Na primer, na 80% svakog limita – 4,8 miliona za paušal i 6,4 miliona za PDV. To ostavlja vremena za razgovor sa knjigovođom i planiranje.
Računajte i sa planiranim fakturama
Veliki projekat koji fakturišete u decembru ili januaru može da „prelije“ i jedan i drugi limit. Pogledajte šta je ugovoreno do kraja godine, a ne samo šta je već izdato.
Unapred odlučite šta radite ako pređete limit
Lična zarada ili samooporezivanje, ko vodi poslovne knjige, kako se menjaju cene ako ulazite u PDV. Rok od 15 dana za ličnu zaradu i pet dana za evidencionu prijavu su prekratki da se o tome odlučuje u hodu.
Zašto ovo vredi pratiti sistematski
Većina problema sa limitima ne nastaje zbog nepoznavanja pravila, već zato što niko ne pogleda brojeve na vreme. U Numerixu verujemo u jednostavan model: vi vodite svoje evidencije uz pomoć savremenih alata, a mi ih redovno pregledamo – uključujući oba limita – i upozoravamo vas pre nego što granica bude pređena, a ne posle.
Ukratko
- Limit za paušalce u 2027. ostaje 6.000.000 dinara po kalendarskoj godini; 8 miliona nije usvojeno.
- PDV prag ostaje 8.000.000 dinara u kliznom periodu od 12 meseci.
- Prelazak 6 miliona: knjige od 1. jula ili od 1. januara naredne godine, po rešenju Poreske uprave.
- Prelazak 8 miliona: evidenciona prijava u roku od pet dana i kraj paušala od dana ulaska u PDV.
- Od 2027: lična zarada moguća u roku od 15 dana od gubitka paušala.
Niste sigurni gde ste u odnosu na limite?
Ako se približavate nekom od limita ili planirate veći posao krajem godine, javite nam se. Numerix tim može da pregleda vašu KPO knjigu i promet za poslednjih 12 meseci i da vam pokaže koliko prostora zaista imate – i šta je najbolji sledeći korak.
Izvori: Zakon o porezu na dohodak građana, čl. 33a, 40 i 42 (izmene „Sl. glasnik RS“, br. 80/2026); Zakon o porezu na dodatu vrednost, čl. 38 (izmene „Sl. glasnik RS“, br. 94/2024, 109/2025 i 80/2026); KPMG, „Usvojene su izmene i dopune Zakona o porezu na dodatu vrednost“ (2026); Zakon o izmenama i dopunama Zakona o porezu na dohodak građana (tekst usvojen u Narodnoj skupštini, parlament.gov.rs); Paragraf – „Prelazak preduzetnika sa paušalnog oporezivanja na oporezivanje prema stvarno ostvarenom prihodu“. Tekst je informativnog karaktera i ne predstavlja poresko mišljenje.