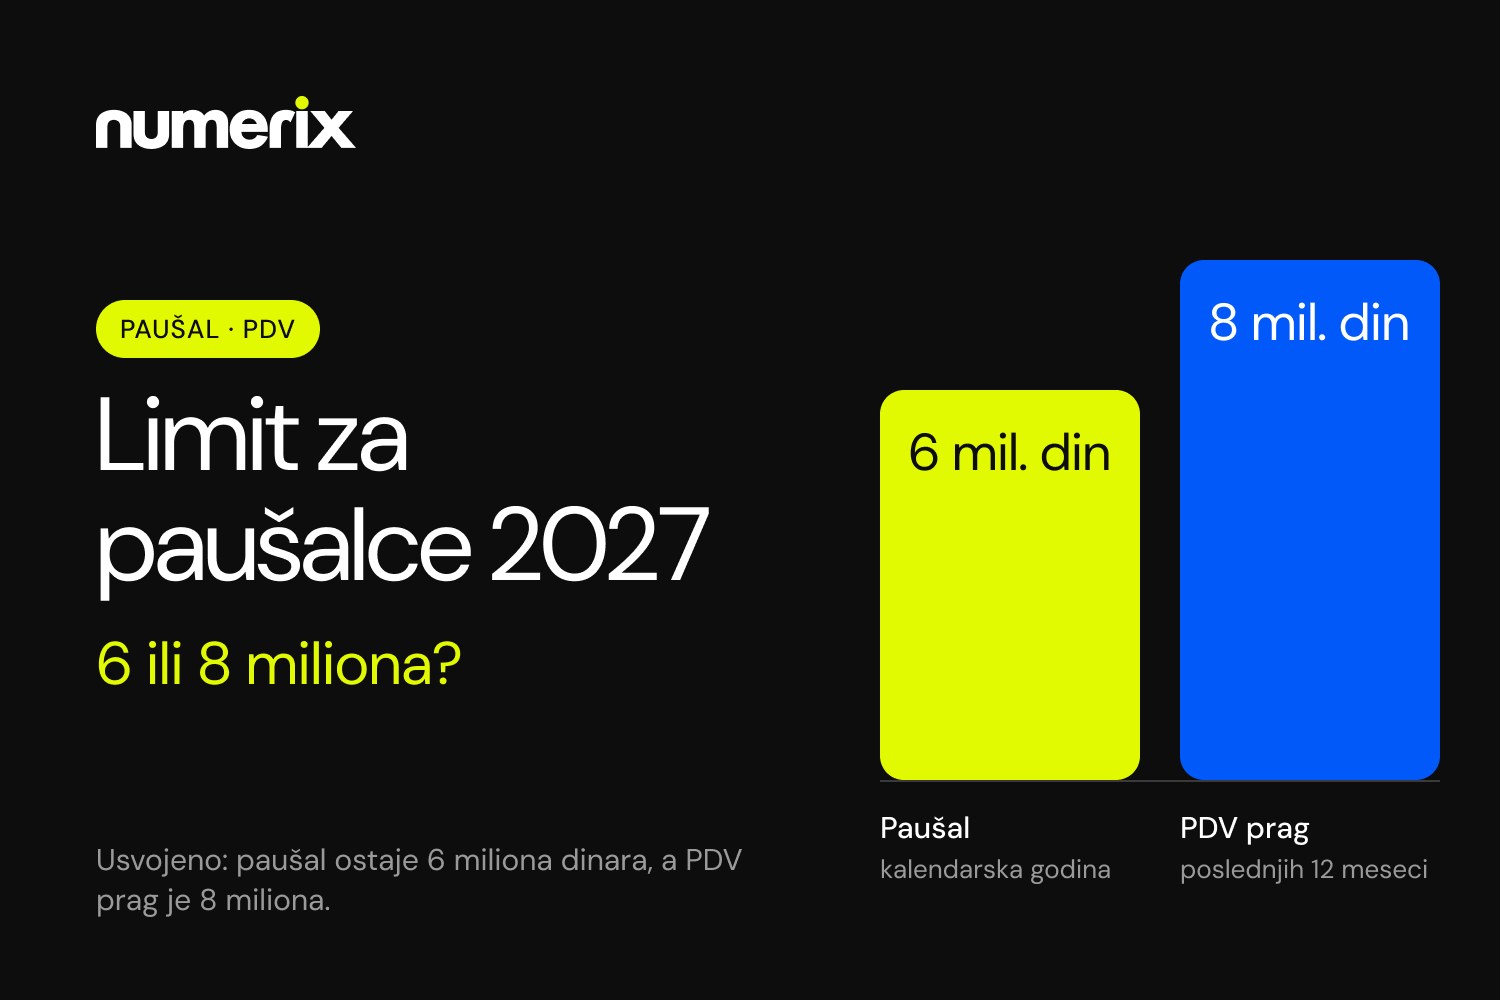

Nel corso del 2026 si è scritto molto sul fatto che il limite per i paušalci (imprenditori individuali in regime forfettario) sarebbe salito a 8 milioni di dinari. I titoli hanno fatto il giro dei portali di notizie e dei social network, e molti imprenditori hanno già iniziato a pianificare la fatturazione di conseguenza. Per questo è importante dirlo chiaramente: per il 2027 il limite per il regime forfettario resta di 6.000.000 di dinari. La cifra di 8 milioni è ancora la soglia per l’ingresso nel sistema IVA – ed è una regola completamente diversa, con un diverso metodo di calcolo.
In questo articolo spieghiamo che cosa è stato effettivamente approvato, come si calcolano i due limiti, che cosa succede quando li superate e che cosa verificare prima che sia troppo tardi.
Che cosa è stato effettivamente approvato per il 2027
Il 31 agosto 2026 l’Assemblea nazionale ha approvato un pacchetto di modifiche alle leggi fiscali, pubblicato nella Gazzetta ufficiale della Repubblica di Serbia („Službeni glasnik RS“) n. 80/2026 del 31 agosto 2026, entrato in vigore l’8 settembre 2026. Tra queste figurano le modifiche alla legge sull’imposta sul reddito delle persone fisiche (Zakon o porezu na dohodak građana) e alla legge sull’IVA (Zakon o PDV). La maggior parte delle nuove regole si applica dal 1° gennaio 2027.
Per i paušalci tre punti sono fondamentali:
- Il limite del regime forfettario non è cambiato. L’articolo 40 della legge sull’imposta sul reddito continua a prevedere che non ha diritto al regime forfettario l’imprenditore il cui fatturato supera 6.000.000 di dinari. L’aumento a 8 milioni era una proposta del mondo economico emersa nella consultazione pubblica, ma non è entrato nella legge approvata.
- La soglia IVA resta di 8.000.000 di dinari di fatturato nei 12 mesi precedenti.
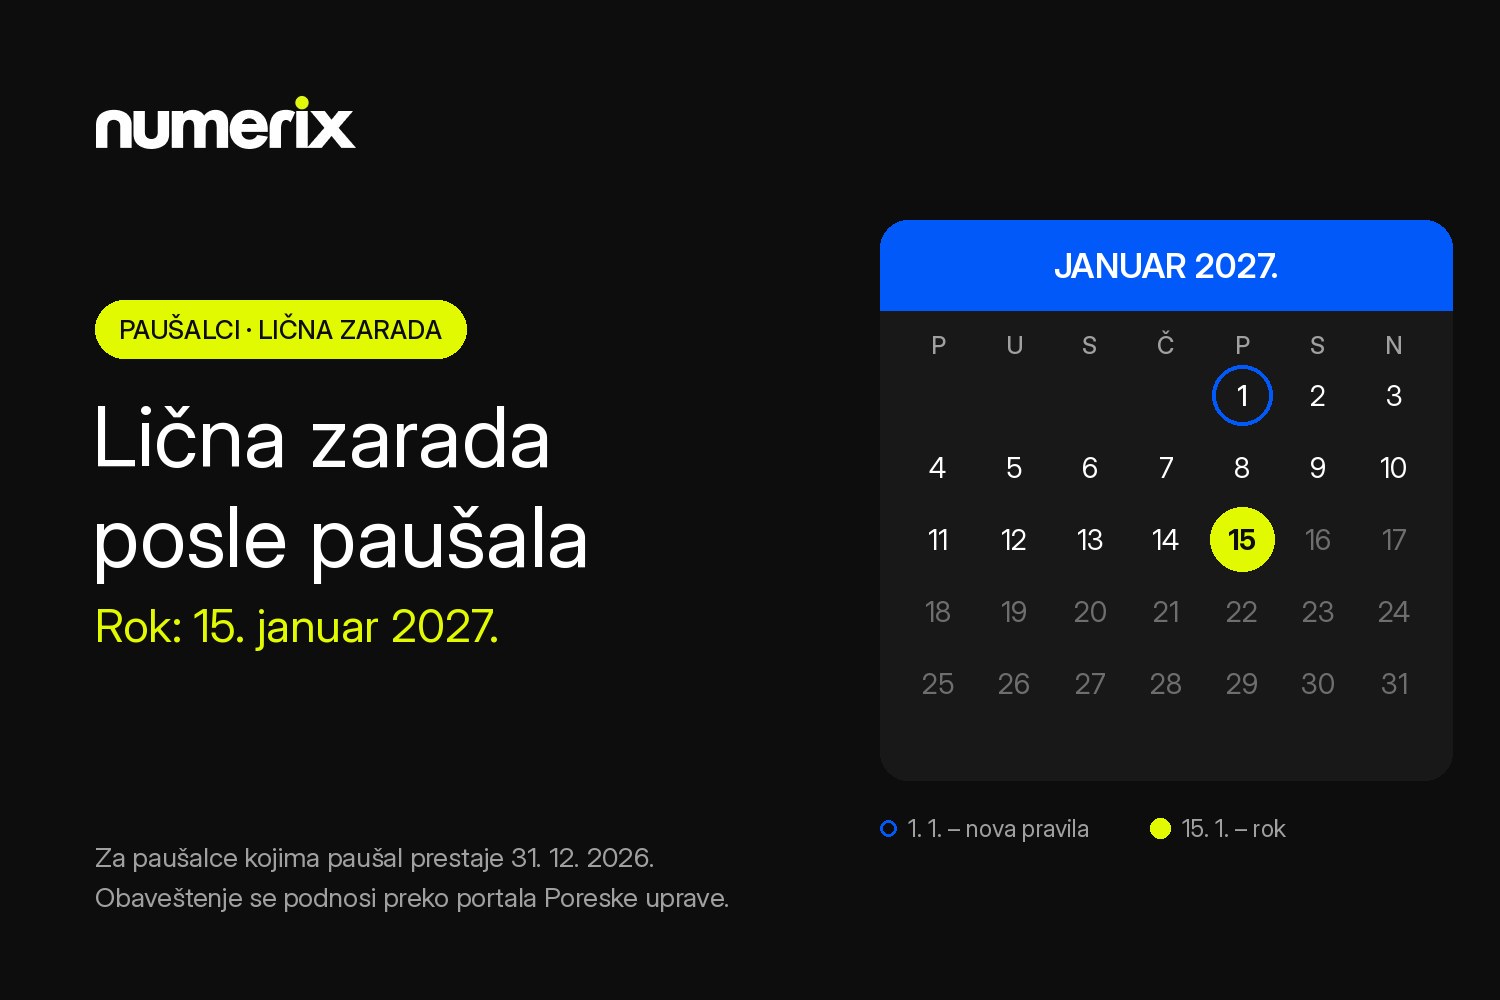
- Novità: la lična zarada (compenso personale dell’imprenditore) subito dopo la perdita del forfettario. Dal 1° gennaio 2027 il paušalac che perde il diritto al regime forfettario può optare per il pagamento di un compenso personale entro 15 giorni dalla cessazione di tale diritto (articolo 33a modificato), a decorrere dalla data da cui tenete la contabilità, finché l’amministrazione fiscale (Poreska uprava) non fornisca un’interpretazione diversa. Finora l’opzione doveva essere presentata entro il 15 dicembre e si applicava solo dal 1° gennaio dell’anno successivo.
Da dove nasce allora la confusione? Dal fatto che un paušalac deve in realtà tenere d’occhio due limiti – 6 e 8 milioni – che si calcolano in modo diverso.
Il limite del forfettario: 6 milioni per anno solare
Il limite di 6 milioni considera l’anno solare, dal 1° gennaio al 31 dicembre. Comprende il fatturato complessivo – sia verso clienti serbi sia verso clienti esteri. La fonte principale dei dati è il libro KPO (knjiga o ostvarenom prometu paušalaca – registro del fatturato dei forfettari), insieme agli incassi sul conto aziendale.
Che cosa succede quando superate i 6 milioni
Il superamento dei 6 milioni non comporta un’imposta speciale sull’importo eccedente il limite. Significa che il diritto al regime forfettario cessa e passate alla tenuta della contabilità e alla tassazione dell’utile effettivo. Ai sensi dell’articolo 42 della legge sull’imposta sul reddito, l’amministrazione fiscale dispone la tenuta della contabilità con provvedimento (rešenje):
- dal 1° luglio dell’anno in corso, se il limite è stato superato nel periodo 1° gennaio – 30 giugno;
- dal 1° gennaio dell’anno successivo, se il limite è stato superato nel periodo 1° luglio – 31 dicembre.
Fino alla data indicata nel provvedimento siete ancora paušalac. Da quella data tenete la contabilità ed entro 15 giorni presentate la dichiarazione fiscale per il passaggio alla tassazione sul reddito effettivo. Dal 2027, entro lo stesso termine di 15 giorni, potete optare anche per il compenso personale. Per un imprenditore con utili più elevati ciò è di norma più vantaggioso, perché i contributi si pagano solo sul compenso personale scelto e non sull’intero utile imponibile, come nell’autoliquidazione (samooporezivanje).
Passaggio alla contabilità e richiesta per l’anno successivo
Se il vostro fatturato nel 2026 ha superato i 6 milioni, non potete essere paušalac nel 2027. Viceversa, chi teneva la contabilità e voleva passare al forfettario dal 2027 doveva presentare la richiesta entro il termine che quest’anno è scaduto lunedì 2 novembre 2026 (il termine di legge del 31 ottobre cadeva di sabato). Per il 2028 il prossimo termine di questo tipo è il 1° novembre 2027, perché il 31 ottobre 2027 cade di domenica. La richiesta si presenta tramite il portale ePorezi, che funziona anche nel fine settimana, ma è più sicuro non aspettare l’ultimo giorno.
La soglia IVA di 8 milioni: periodo mobile di 12 mesi
La soglia IVA per il 2027 resta invariata: 8.000.000 di dinari di fatturato complessivo nei 12 mesi precedenti (articolo 38 della legge sull’IVA). Le parole chiave sono „12 mesi precedenti“. Non si tratta dell’anno solare, ma di un periodo mobile di 12 mesi – il totale viene verificato costantemente sugli ultimi dodici mesi, indipendentemente da quando inizia l’anno.
Non tutto il fatturato rientra in questa soglia. I servizi a società estere (B2B) il cui luogo di prestazione è all’estero, di regola, non rientrano in questo totale. Le esportazioni di beni vi rientrano, e i servizi a privati esteri hanno spesso il luogo di prestazione in Serbia, quindi rientrano anch’essi. Per questo, nel caso dei freelance, la differenza tra i due limiti è spesso ampia. Se non siete sicuri di dove si trovi il luogo di prestazione del vostro servizio, è una questione da sottoporre a una verifica professionale, non da stimare.
Esempio: come il periodo mobile può sorprendere
Un imprenditore fattura a clienti serbi 700.000 dinari al mese, da settembre 2026 in poi.
- A fine agosto 2027 il fatturato dell’anno solare 2027 ammonta a 5.600.000 dinari – sotto il limite del forfettario.
- Ma per gli ultimi 12 mesi (settembre 2026 – agosto 2027) il totale è di 8.400.000 dinari – la soglia IVA è stata superata già nel corso di agosto.
Lo stesso imprenditore resterebbe quindi entro il limite del forfettario per anno solare, ma dovrebbe comunque entrare nel sistema IVA. Per questo non basta guardare solo il fatturato dall’inizio dell’anno.
Che cosa succede quando superate la soglia IVA
- Domanda di registrazione ai fini IVA (evidenciona prijava) entro cinque giorni dal giorno in cui il fatturato dei 12 mesi precedenti ha superato gli 8 milioni (articolo 38 della legge sull’IVA, termine in vigore dal 2025). La domanda si presenta in via elettronica tramite il portale ePorezi.
- Il forfettario cessa. L’imprenditore soggetto IVA non può essere paušalac (articolo 40 della legge sull’imposta sul reddito) e deve tenere la contabilità al più tardi dal giorno in cui diventa soggetto IVA, senza un apposito provvedimento (articolo 42).
- Permanenza nel sistema IVA. Secondo le modifiche pubblicate nella Gazzetta ufficiale n. 80/2026, l’obbligo di versare l’IVA per chi supera la soglia dura almeno per l’anno solare in corso e per quello successivo. È una regola nuova, perché finora il periodo di due anni valeva solo per la registrazione volontaria.
- Il ritardo costa. Se non presentate la domanda di registrazione in tempo, l’amministrazione fiscale può registrarvi d’ufficio, e il diritto alla detrazione dell’IVA a monte spetta solo dal giorno di presentazione della domanda di registrazione.
Il superamento della soglia IVA è quindi un evento più serio del superamento del limite del forfettario: le conseguenze sono immediate, non dal 1° luglio o dal 1° gennaio.
Il test di autonomia (test samostalnosti) – in breve
Le modifiche approvate non cambiano il test di autonomia. Continua ad applicarsi agli imprenditori indipendentemente dai limiti, con gli stessi criteri di prima. Se realizzate la maggior parte dei ricavi da un unico committente, verificate il test separatamente – ne parleremo in un articolo dedicato.
Lista pratica per i paušalci in vista del 2027
Monitorate entrambi i totali dopo ogni fattura
Oltre al fatturato dall’inizio dell’anno (per il limite di 6 milioni), tenete anche il totale degli ultimi 12 mesi (per la soglia IVA di 8 milioni). Basta una tabella con due colonne, purché aggiornata regolarmente.
Separate il fatturato verso clienti esteri
Rientra nel limite di 6 milioni, ma di regola non nella soglia IVA. Se non lo separate, non sapete quanto siete davvero vicini alla soglia IVA.
Impostate un allarme anticipato
Ad esempio all’80% di ciascun limite – 4,8 milioni per il forfettario e 6,4 milioni per l’IVA. Così resta il tempo per parlarne con il vostro contabile e pianificare.
Considerate anche le fatture pianificate
Un grande progetto fatturato a dicembre o a gennaio può far „traboccare“ entrambi i limiti. Guardate ciò che è stato concordato fino a fine anno, non solo ciò che è già stato fatturato.
Decidete in anticipo che cosa fare se superate un limite
Compenso personale o autoliquidazione, chi terrà la vostra contabilità, come cambiano i vostri prezzi se entrate nell’IVA. Il termine di 15 giorni per il compenso personale e quello di cinque giorni per la registrazione IVA sono troppo brevi per decidere all’ultimo momento.
Perché vale la pena monitorare in modo sistematico
La maggior parte dei problemi con i limiti non nasce dalla mancata conoscenza delle regole, ma dal fatto che nessuno guarda i numeri in tempo. In Numerix crediamo in un modello semplice: voi tenete le vostre registrazioni con l’aiuto di strumenti moderni e noi le esaminiamo regolarmente – compresi entrambi i limiti – avvisandovi prima che il limite venga superato, non dopo.
In sintesi
- Il limite del forfettario nel 2027 resta di 6.000.000 di dinari per anno solare; gli 8 milioni non sono stati approvati.
- La soglia IVA resta di 8.000.000 di dinari in un periodo mobile di 12 mesi.
- Superamento dei 6 milioni: contabilità dal 1° luglio o dal 1° gennaio dell’anno successivo, con provvedimento dell’amministrazione fiscale.
- Superamento degli 8 milioni: domanda di registrazione entro cinque giorni e fine del forfettario dal giorno di ingresso nell’IVA.
- Dal 2027: compenso personale possibile entro 15 giorni dalla perdita del forfettario.
Non sapete a che punto siete rispetto ai limiti?
Se vi state avvicinando a uno dei limiti o prevedete un lavoro importante a fine anno, contattateci. Il team Numerix può esaminare il vostro libro KPO e il fatturato degli ultimi 12 mesi e mostrarvi quanto margine avete davvero – e qual è il passo successivo migliore.
Fonti: legge sull’imposta sul reddito delle persone fisiche (Zakon o porezu na dohodak građana), artt. 33a, 40 e 42 (modifiche „Sl. glasnik RS“ n. 80/2026); legge sull’imposta sul valore aggiunto (Zakon o porezu na dodatu vrednost), art. 38 (modifiche „Sl. glasnik RS“ nn. 94/2024, 109/2025 e 80/2026); KPMG, „Usvojene su izmene i dopune Zakona o porezu na dodatu vrednost“ (2026); legge di modifica della legge sull’imposta sul reddito delle persone fisiche (testo approvato dall’Assemblea nazionale, parlament.gov.rs); Paragraf – „Prelazak preduzetnika sa paušalnog oporezivanja na oporezivanje prema stvarno ostvarenom prihodu“. Il presente articolo ha carattere puramente informativo e non costituisce un parere fiscale.