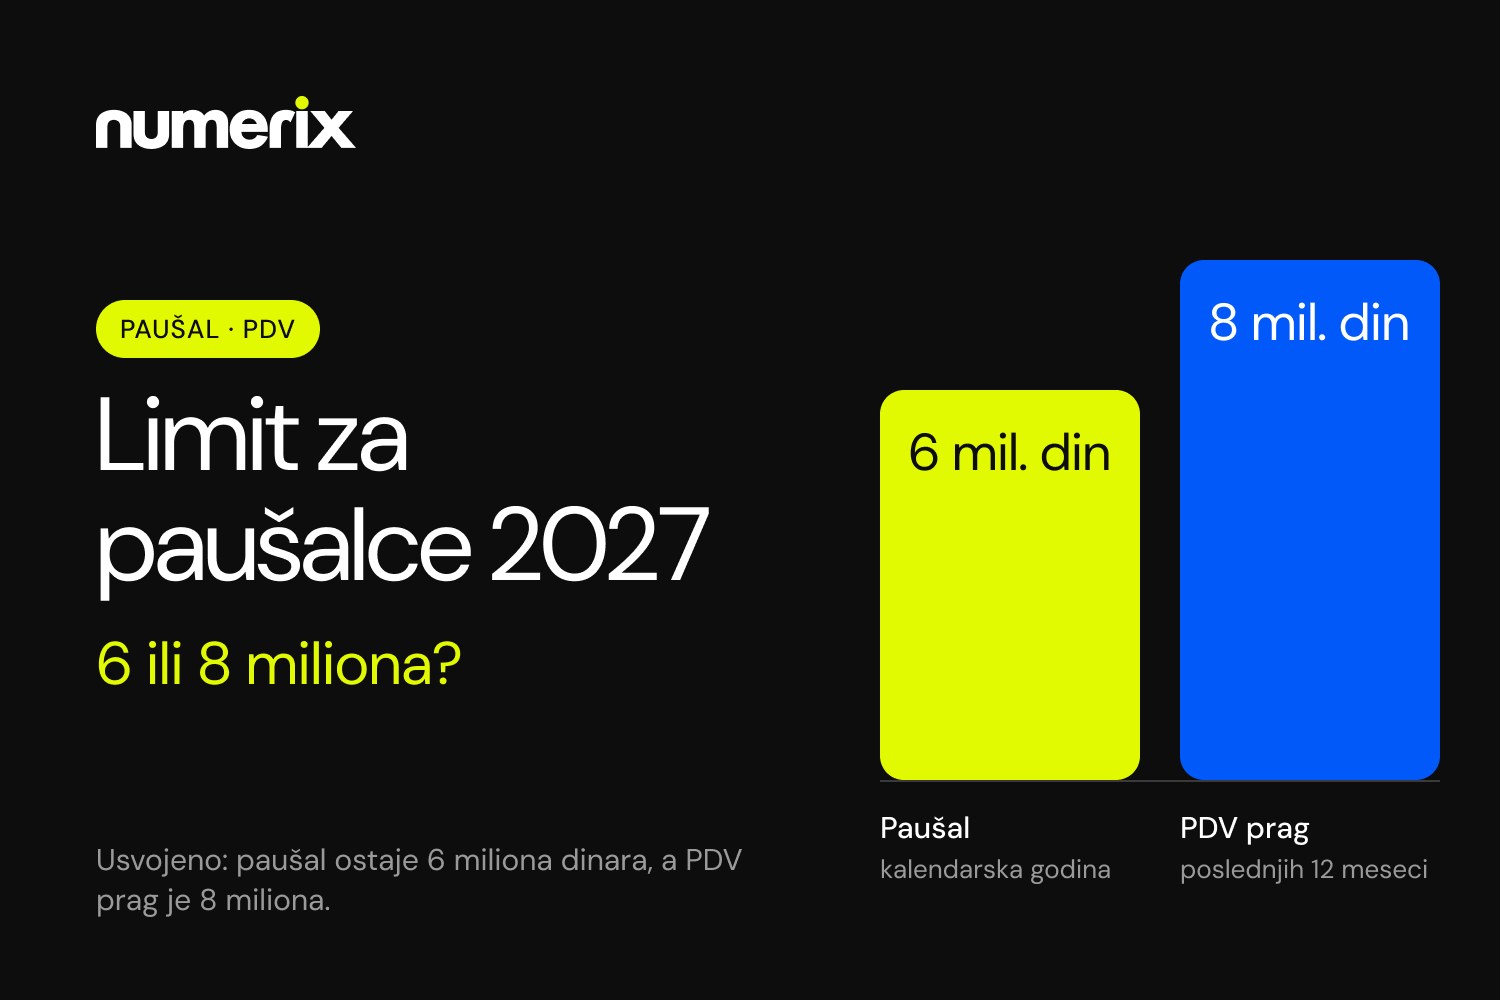

Tout au long de 2026, on a beaucoup écrit que le plafond des paušalci (entrepreneurs individuels imposés au forfait) allait passer à 8 millions de dinars. Les titres ont fait le tour des portails d’information et des réseaux sociaux, et de nombreux entrepreneurs ont déjà commencé à planifier leur facturation en conséquence. Il est donc important de le dire clairement : pour 2027, le plafond de l’imposition forfaitaire reste fixé à 6 000 000 dinars. Le chiffre de 8 millions reste le seuil d’entrée dans le régime de TVA – et il s’agit d’une règle totalement différente, calculée autrement.
Dans cet article, nous expliquons ce qui a réellement été adopté, comment les deux plafonds sont calculés, ce qui se passe lorsque vous les dépassez et ce qu’il faut vérifier avant qu’il ne soit trop tard.
Ce qui a réellement été adopté pour 2027
Le 31 août 2026, l’Assemblée nationale a adopté un ensemble de modifications des lois fiscales, publié au Journal officiel de la République de Serbie (« Službeni glasnik RS ») n° 80/2026 du 31 août 2026, entré en vigueur le 8 septembre 2026. Il comprend notamment des modifications de la loi relative à l’impôt sur le revenu des personnes physiques (Zakon o porezu na dohodak građana) et de la loi sur la TVA (Zakon o PDV). La plupart des nouvelles règles s’appliquent à compter du 1er janvier 2027.
Pour les paušalci, trois points sont essentiels :
- Le plafond du forfait n’a pas changé. L’article 40 de la loi relative à l’impôt sur le revenu prévoit toujours que l’entrepreneur dont le chiffre d’affaires dépasse 6 000 000 dinars n’a pas droit à l’imposition forfaitaire. Le relèvement à 8 millions était une proposition des milieux économiques lors de la consultation publique, mais il n’a pas été retenu dans la loi adoptée.
- Le seuil de TVA reste fixé à 8 000 000 dinars de chiffre d’affaires sur les 12 mois précédents.
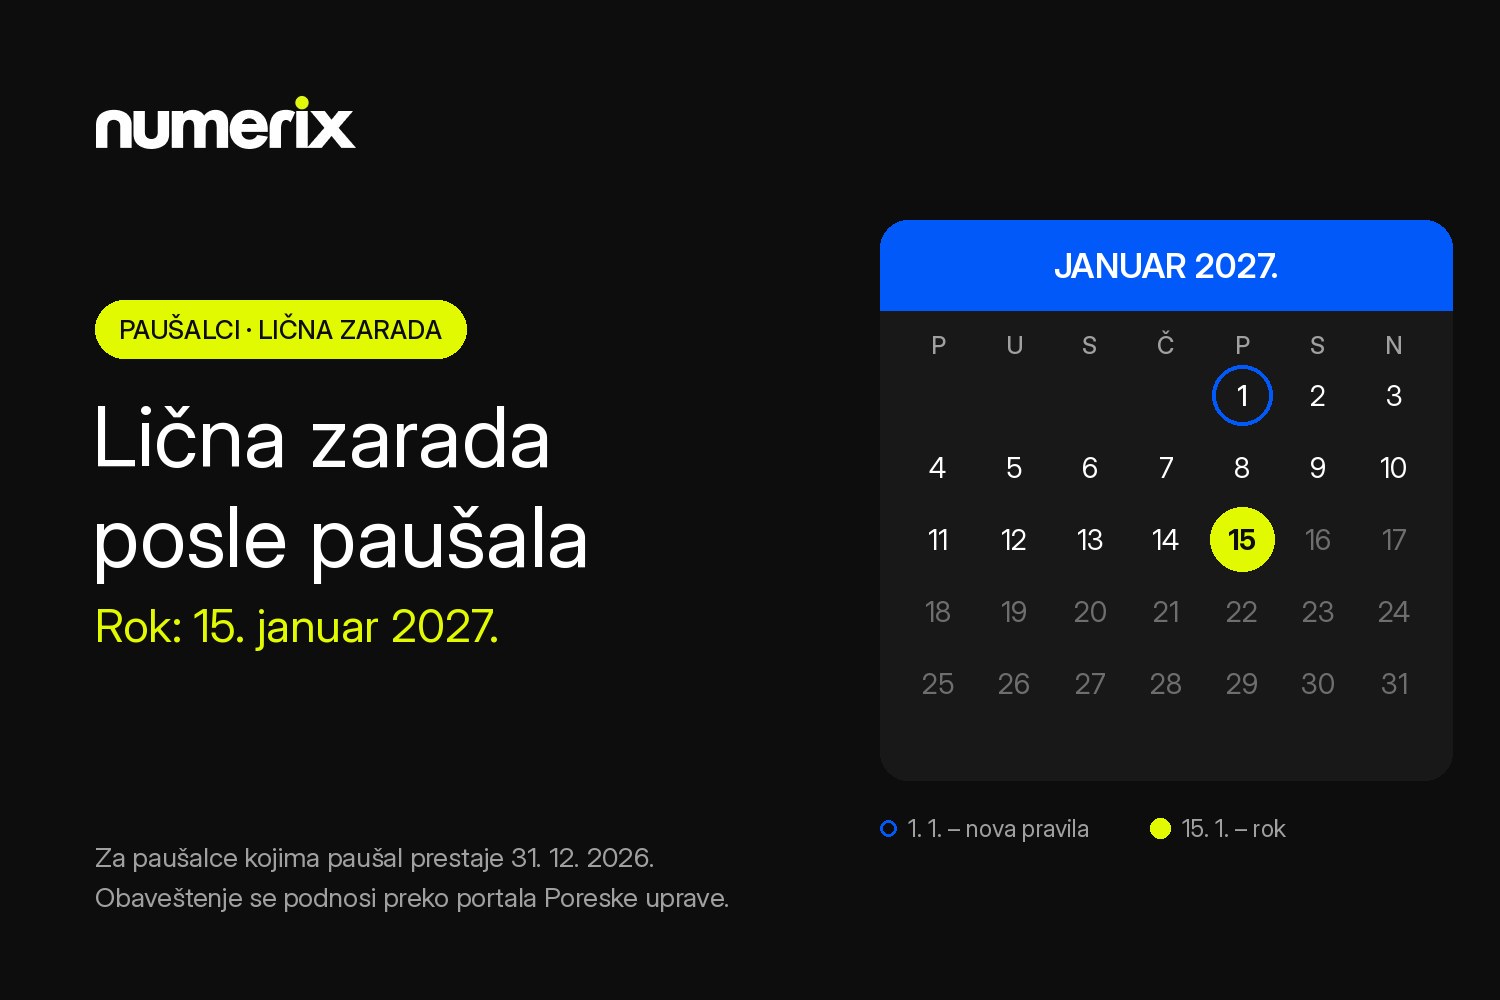
- Nouveauté : la lična zarada (rémunération personnelle de l’entrepreneur) dès la perte du forfait. À partir du 1er janvier 2027, le paušalac qui perd le droit à l’imposition forfaitaire peut opter pour le versement d’une rémunération personnelle dans un délai de 15 jours à compter de la cessation de ce droit (article 33a modifié), à compter de la date à partir de laquelle vous tenez une comptabilité, tant que l’administration fiscale (Poreska uprava) ne donne pas d’interprétation différente. Jusqu’à présent, cette option devait être exercée avant le 15 décembre et ne s’appliquait qu’à partir du 1er janvier de l’année suivante.
D’où vient alors la confusion ? Du fait qu’un paušalac suit en réalité deux plafonds – 6 et 8 millions – qui se calculent différemment.
Le plafond du forfait : 6 millions par année civile
Le plafond de 6 millions porte sur l’année civile, du 1er janvier au 31 décembre. Il inclut l’ensemble du chiffre d’affaires – réalisé auprès de clients serbes comme étrangers. La principale source de données est le livre KPO (knjiga o ostvarenom prometu paušalaca – registre du chiffre d’affaires des forfaitaires), complété par les encaissements sur le compte professionnel.
Ce qui se passe lorsque vous dépassez 6 millions
Dépasser 6 millions n’entraîne pas d’impôt spécial sur le montant excédant le plafond. Cela signifie que le droit au forfait prend fin et que vous passez à la tenue d’une comptabilité et à l’imposition sur le bénéfice réel. Conformément à l’article 42 de la loi relative à l’impôt sur le revenu, l’administration fiscale impose la tenue d’une comptabilité par décision (rešenje) :
- à partir du 1er juillet de l’année en cours, si le plafond a été dépassé entre le 1er janvier et le 30 juin ;
- à partir du 1er janvier de l’année suivante, si le plafond a été dépassé entre le 1er juillet et le 31 décembre.
Jusqu’à la date indiquée dans la décision, vous restez paušalac. À partir de cette date, vous tenez une comptabilité et déposez, dans un délai de 15 jours, une déclaration fiscale pour le passage à l’imposition sur le revenu réel. À partir de 2027, dans ce même délai de 15 jours, vous pouvez également opter pour une rémunération personnelle. Pour un entrepreneur dont le bénéfice est élevé, c’est en général plus avantageux, car les cotisations ne sont payées que sur la rémunération choisie et non sur l’ensemble du bénéfice imposable, comme en cas d’auto-imposition (samooporezivanje).
Passage à la comptabilité et demande pour l’année suivante
Si votre chiffre d’affaires 2026 a dépassé 6 millions, vous ne pouvez pas être paušalac en 2027. À l’inverse, celui qui tenait une comptabilité et souhaitait passer au forfait à partir de 2027 devait déposer une demande avant l’échéance qui, cette année, a expiré le lundi 2 novembre 2026 (l’échéance légale du 31 octobre tombait un samedi). Pour 2028, la prochaine échéance de ce type est le 1er novembre 2027, car le 31 octobre 2027 tombe un dimanche. La demande se dépose via le portail ePorezi, qui fonctionne aussi le week-end ; il est toutefois plus prudent de ne pas attendre le dernier jour.
Le seuil de TVA de 8 millions : une période glissante de 12 mois
Le seuil de TVA reste inchangé en 2027 : 8 000 000 dinars de chiffre d’affaires total au cours des 12 mois précédents (article 38 de la loi sur la TVA). Les mots clés sont « 12 mois précédents ». Il ne s’agit pas de l’année civile, mais d’une période glissante de 12 mois – le total est vérifié en permanence sur les douze derniers mois, quel que soit le début de l’année.
Tout le chiffre d’affaires n’est pas pris en compte pour ce seuil. Les services rendus à des entreprises étrangères (B2B) dont le lieu de prestation se situe à l’étranger n’entrent en règle générale pas dans ce total. Les exportations de biens y entrent, et les services rendus à des particuliers étrangers ont souvent leur lieu de prestation en Serbie, de sorte qu’ils comptent aussi. C’est pourquoi, chez les freelances, l’écart entre les deux plafonds est souvent important. Si vous n’êtes pas sûr du lieu de prestation de votre service, c’est une question qui relève d’une vérification professionnelle, pas d’une estimation.
Exemple : comment la période glissante peut surprendre
Un entrepreneur facture 700 000 dinars par mois à des clients serbes, à partir de septembre 2026.
- Fin août 2027, son chiffre d’affaires de l’année civile 2027 s’élève à 5 600 000 dinars – sous le plafond du forfait.
- Mais sur les 12 derniers mois (septembre 2026 – août 2027), le total atteint 8 400 000 dinars – le seuil de TVA a déjà été dépassé au cours du mois d’août.
Le même entrepreneur resterait donc dans les limites du forfait sur l’année civile, mais devrait néanmoins entrer dans le régime de TVA. C’est pourquoi il ne suffit pas de regarder le chiffre d’affaires depuis le début de l’année.
Ce qui se passe lorsque vous dépassez le seuil de TVA
- Demande d’immatriculation à la TVA (evidenciona prijava) dans un délai de cinq jours à compter du jour où le chiffre d’affaires des 12 mois précédents a dépassé 8 millions (article 38 de la loi sur la TVA, délai applicable depuis 2025). La demande se dépose par voie électronique, via le portail ePorezi.
- Le forfait prend fin. Un entrepreneur assujetti à la TVA ne peut pas être paušalac (article 40 de la loi relative à l’impôt sur le revenu) et doit tenir une comptabilité au plus tard à partir du jour où il devient assujetti, sans décision particulière (article 42).
- Maintien dans le régime de TVA. Selon les modifications publiées au Journal officiel n° 80/2026, l’obligation de payer la TVA pour celui qui dépasse le seuil dure au moins pendant l’année civile en cours et l’année suivante. C’est une règle nouvelle, puisque jusqu’à présent la durée de deux ans ne s’appliquait qu’à l’immatriculation volontaire.
- Le retard se paie. Si vous ne déposez pas la demande d’immatriculation à temps, l’administration fiscale peut vous immatriculer d’office, et vous n’avez droit à la déduction de la TVA en amont qu’à partir du jour du dépôt de la demande d’immatriculation.
Le dépassement du seuil de TVA est donc un événement plus sérieux que le dépassement du plafond du forfait : les conséquences sont immédiates, et non à partir du 1er juillet ou du 1er janvier.
Le test d’indépendance (test samostalnosti) – en bref
Les modifications adoptées ne changent pas le test d’indépendance. Il continue de s’appliquer aux entrepreneurs indépendamment des plafonds, avec les mêmes critères qu’auparavant. Si vous réalisez l’essentiel de vos revenus auprès d’un seul donneur d’ordre, vérifiez le test séparément – nous y consacrerons un article distinct.
Liste pratique pour les paušalci avant 2027
Suivez les deux totaux après chaque facture
En plus du chiffre d’affaires depuis le début de l’année (pour le plafond de 6 millions), tenez le total des 12 derniers mois (pour le seuil de TVA de 8 millions). Un tableau à deux colonnes suffit, à condition d’être mis à jour régulièrement.
Distinguez le chiffre d’affaires réalisé avec des clients étrangers
Il compte pour le plafond de 6 millions, mais en règle générale pas pour le seuil de TVA. Si vous ne le distinguez pas, vous ne savez pas à quel point vous êtes réellement proche du seuil de TVA.
Fixez-vous une alerte précoce
Par exemple à 80 % de chaque plafond – 4,8 millions pour le forfait et 6,4 millions pour la TVA. Cela laisse le temps d’en parler avec votre comptable et de planifier.
Tenez compte aussi des factures prévues
Un grand projet facturé en décembre ou en janvier peut faire « déborder » l’un et l’autre plafond. Regardez ce qui est contractualisé jusqu’à la fin de l’année, pas seulement ce qui a déjà été facturé.
Décidez à l’avance de ce que vous ferez en cas de dépassement
Rémunération personnelle ou auto-imposition, qui tiendra votre comptabilité, comment vos prix évoluent si vous entrez dans la TVA. Le délai de 15 jours pour la rémunération personnelle et celui de cinq jours pour l’immatriculation à la TVA sont trop courts pour décider dans l’urgence.
Pourquoi un suivi systématique en vaut la peine
La plupart des problèmes liés aux plafonds ne viennent pas d’une méconnaissance des règles, mais du fait que personne ne regarde les chiffres à temps. Chez Numerix, nous croyons en un modèle simple : vous tenez vos registres à l’aide d’outils modernes, et nous les examinons régulièrement – y compris les deux plafonds – et nous vous prévenons avant que la limite ne soit franchie, et non après.
En bref
- Le plafond du forfait reste fixé à 6 000 000 dinars en 2027 par année civile ; les 8 millions n’ont pas été adoptés.
- Le seuil de TVA reste fixé à 8 000 000 dinars sur une période glissante de 12 mois.
- Dépassement de 6 millions : comptabilité à partir du 1er juillet ou du 1er janvier de l’année suivante, sur décision de l’administration fiscale.
- Dépassement de 8 millions : demande d’immatriculation dans les cinq jours et fin du forfait dès l’entrée dans la TVA.
- À partir de 2027 : rémunération personnelle possible dans les 15 jours suivant la perte du forfait.
Vous ne savez pas où vous en êtes par rapport aux plafonds ?
Si vous approchez de l’un des plafonds ou prévoyez un projet important en fin d’année, contactez-nous. L’équipe Numerix peut examiner votre livre KPO et votre chiffre d’affaires des 12 derniers mois et vous montrer de quelle marge vous disposez réellement – et quelle est la meilleure étape suivante.
Sources : loi relative à l’impôt sur le revenu des personnes physiques (Zakon o porezu na dohodak građana), art. 33a, 40 et 42 (modifications « Sl. glasnik RS » n° 80/2026) ; loi sur la taxe sur la valeur ajoutée (Zakon o porezu na dodatu vrednost), art. 38 (modifications « Sl. glasnik RS » n° 94/2024, 109/2025 et 80/2026) ; KPMG, « Usvojene su izmene i dopune Zakona o porezu na dodatu vrednost » (2026) ; loi modifiant la loi relative à l’impôt sur le revenu des personnes physiques (texte adopté par l’Assemblée nationale, parlament.gov.rs) ; Paragraf – « Prelazak preduzetnika sa paušalnog oporezivanja na oporezivanje prema stvarno ostvarenom prihodu ». Cet article a un caractère purement informatif et ne constitue pas un avis fiscal.