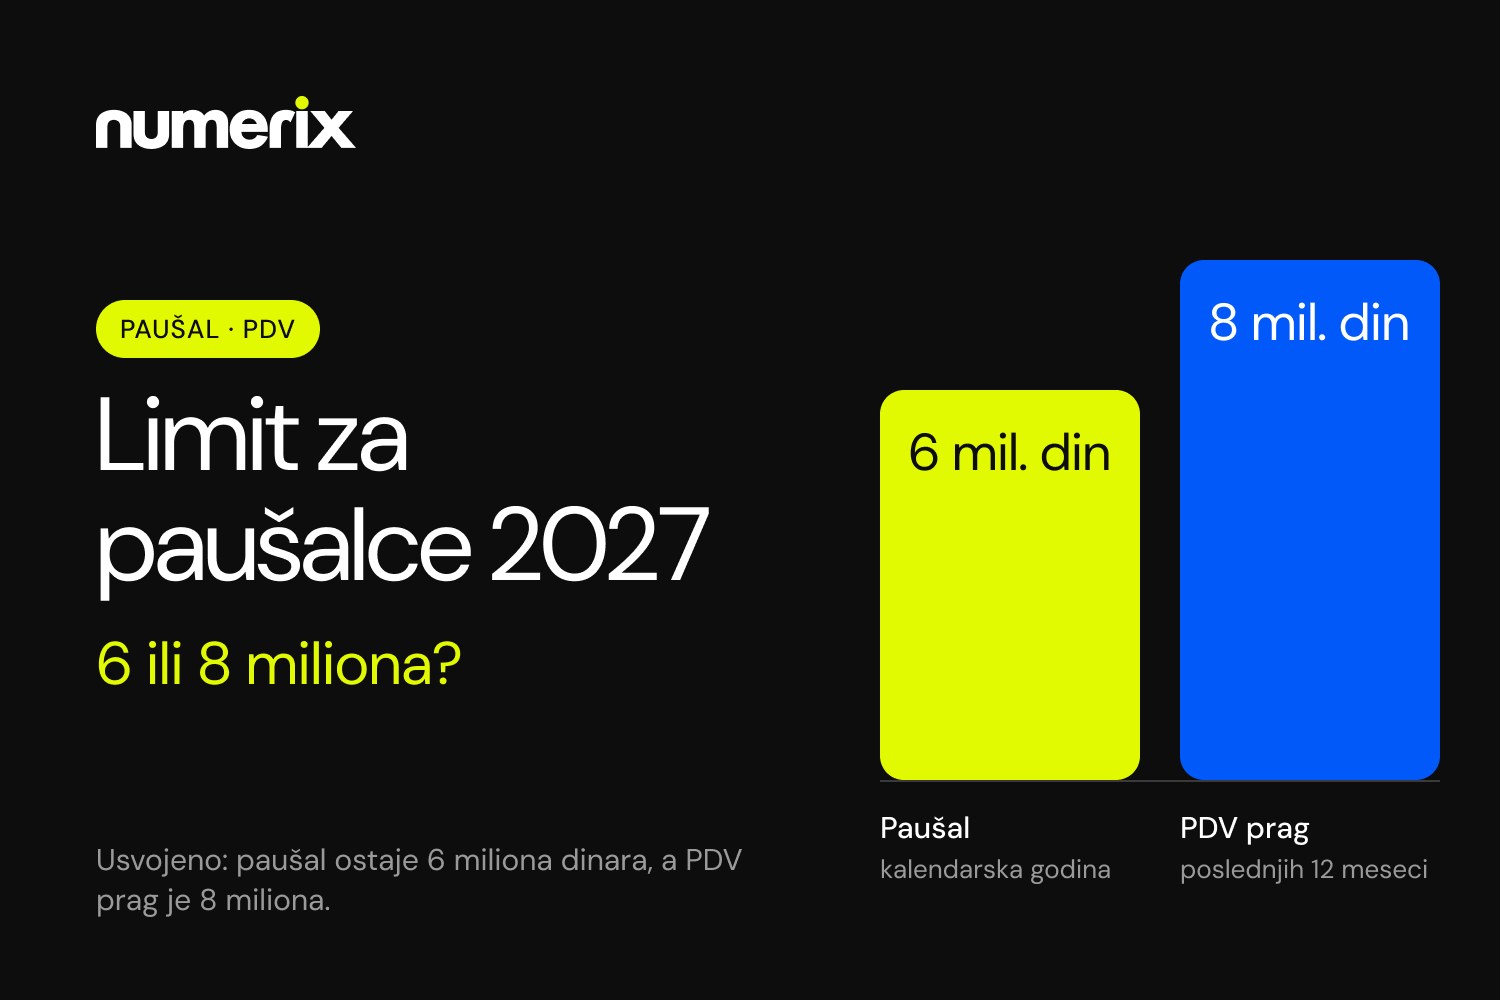

Im Laufe des Jahres 2026 wurde viel darüber geschrieben, dass die Grenze für paušalci (pauschal besteuerte Einzelunternehmer) auf 8 Millionen Dinar steigen werde. Die Schlagzeilen machten die Runde durch Nachrichtenportale und soziale Netzwerke, und viele Unternehmer begannen bereits, ihre Rechnungsstellung danach auszurichten. Deshalb ist es wichtig, es klar zu sagen: Für 2027 bleibt die Grenze für die Pauschalbesteuerung bei 6.000.000 Dinar. Die Zahl von 8 Millionen ist weiterhin die Schwelle für den Eintritt in das MwSt-System – und das ist eine völlig andere Regel mit einer anderen Berechnungsweise.
In diesem Beitrag erklären wir, was tatsächlich beschlossen wurde, wie beide Grenzen berechnet werden, was passiert, wenn Sie sie überschreiten, und was Sie prüfen sollten, bevor es zu spät ist.
Was für 2027 tatsächlich beschlossen wurde
Am 31. August 2026 verabschiedete die Nationalversammlung ein Paket von Steuergesetzänderungen, veröffentlicht im Amtsblatt der Republik Serbien („Službeni glasnik RS“) Nr. 80/2026 vom 31. August 2026, das am 8. September 2026 in Kraft trat. Dazu gehören Änderungen des Einkommensteuergesetzes (Zakon o porezu na dohodak građana) und des MwSt-Gesetzes (Zakon o PDV). Die meisten neuen Regeln gelten ab dem 1. Januar 2027.
Für paušalci sind drei Punkte entscheidend:
- Die Pauschalgrenze wurde nicht geändert. Artikel 40 des Einkommensteuergesetzes sieht weiterhin vor, dass ein Unternehmer, dessen Umsatz 6.000.000 Dinar übersteigt, keinen Anspruch auf Pauschalbesteuerung hat. Die Anhebung auf 8 Millionen war ein Vorschlag der Wirtschaft aus der öffentlichen Konsultation, wurde aber nicht in das verabschiedete Gesetz übernommen.
- Die MwSt-Schwelle bleibt bei 8.000.000 Dinar Umsatz in den vorangegangenen 12 Monaten.
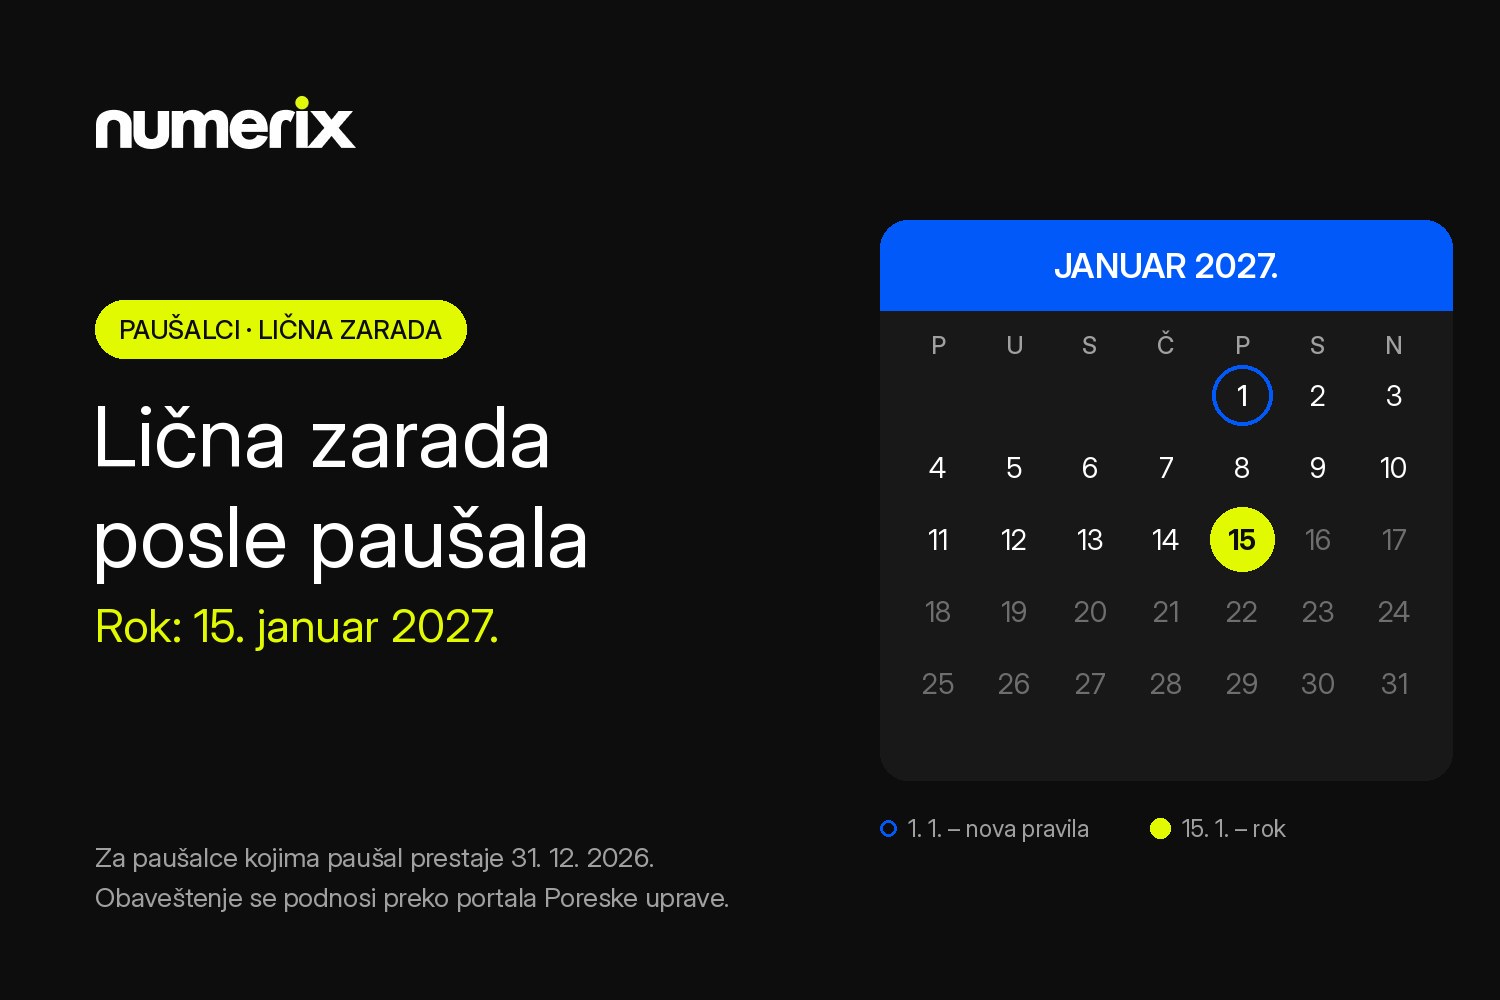
- Neu: lična zarada (Unternehmerlohn) unmittelbar nach Verlust der Pauschalbesteuerung. Ab dem 1. Januar 2027 kann ein paušalac, der den Anspruch auf Pauschalbesteuerung verliert, innerhalb von 15 Tagen ab dem Wegfall dieses Anspruchs die Auszahlung eines Unternehmerlohns wählen (geänderter Artikel 33a), gerechnet ab dem Datum, ab dem Sie Bücher führen, solange die Steuerverwaltung (Poreska uprava) keine andere Auslegung vorgibt. Bisher musste diese Wahl bis zum 15. Dezember eingereicht werden und galt erst ab dem 1. Januar des Folgejahres.
Woher kommt also die Verwirrung? Daher, dass ein paušalac tatsächlich zwei Grenzen im Blick behalten muss – 6 und 8 Millionen –, die unterschiedlich berechnet werden.
Die Pauschalgrenze: 6 Millionen pro Kalenderjahr
Die Pauschalgrenze von 6 Millionen bezieht sich auf das Kalenderjahr, vom 1. Januar bis zum 31. Dezember. Sie umfasst den gesamten Umsatz – mit inländischen wie ausländischen Kunden. Wichtigste Datenquelle ist das KPO-Buch (knjiga o ostvarenom prometu paušalaca – Umsatzbuch der Pauschalisten), zusammen mit den Umsätzen auf dem Geschäftskonto.
Was passiert, wenn Sie 6 Millionen überschreiten
Das Überschreiten von 6 Millionen bedeutet keine Sondersteuer auf den Betrag über der Grenze. Es bedeutet, dass der Anspruch auf Pauschalbesteuerung endet und Sie zur Führung von Geschäftsbüchern und zur Besteuerung des tatsächlichen Gewinns übergehen. Nach Artikel 42 des Einkommensteuergesetzes ordnet die Steuerverwaltung die Buchführung per Bescheid (rešenje) an:
- ab dem 1. Juli des laufenden Jahres, wenn die Grenze im Zeitraum 1. Januar – 30. Juni überschritten wurde;
- ab dem 1. Januar des Folgejahres, wenn die Grenze im Zeitraum 1. Juli – 31. Dezember überschritten wurde.
Bis zu dem im Bescheid genannten Datum sind Sie weiterhin paušalac. Ab diesem Datum führen Sie Bücher und reichen innerhalb von 15 Tagen eine Steuererklärung für den Wechsel zur Besteuerung nach dem tatsächlichen Einkommen ein. Ab 2027 können Sie sich innerhalb derselben 15-Tage-Frist auch für einen Unternehmerlohn entscheiden. Für Unternehmer mit höherem Gewinn ist das in der Regel günstiger, weil Sozialbeiträge nur auf den gewählten Unternehmerlohn gezahlt werden und nicht wie bei der Selbstveranlagung (samooporezivanje) auf den gesamten steuerpflichtigen Gewinn.
Wechsel zur Buchführung und Antrag für das Folgejahr
Lag Ihr Umsatz 2026 über 6 Millionen, können Sie 2027 kein paušalac sein. Umgekehrt musste, wer Bücher führte und ab 2027 zur Pauschalbesteuerung wechseln wollte, einen Antrag bis zur Frist stellen, die in diesem Jahr am Montag, dem 2. November 2026, ablief (die gesetzliche Frist 31. Oktober fiel auf einen Samstag). Für 2028 ist die nächste Frist der 1. November 2027, da der 31. Oktober 2027 auf einen Sonntag fällt. Der Antrag wird über das Portal ePorezi gestellt, das auch am Wochenende funktioniert – sicherer ist es dennoch, nicht bis zum letzten Tag zu warten.
MwSt-Schwelle von 8 Millionen: rollierender 12-Monats-Zeitraum
Die MwSt-Schwelle bleibt 2027 unverändert: 8.000.000 Dinar Gesamtumsatz in den vorangegangenen 12 Monaten (Artikel 38 des MwSt-Gesetzes). Entscheidend sind die Worte „vorangegangene 12 Monate“. Das ist nicht das Kalenderjahr, sondern ein rollierender 12-Monats-Zeitraum – die Summe wird laufend für die letzten zwölf Monate geprüft, unabhängig davon, wann das Jahr beginnt.
Nicht jeder Umsatz zählt für diese Schwelle. Dienstleistungen an ausländische Unternehmen (B2B), deren Leistungsort im Ausland liegt, fließen in der Regel nicht in diese Summe ein. Warenexporte zählen dagegen mit, und Dienstleistungen an ausländische Privatpersonen haben ihren Leistungsort häufig in Serbien, sodass auch sie zählen. Deshalb ist bei Freelancern der Unterschied zwischen beiden Grenzen oft groß. Wenn Sie nicht sicher sind, wo der Leistungsort Ihrer Dienstleistung liegt, ist das eine Frage für eine fachliche Prüfung, nicht für eine Schätzung.
Beispiel: Wie der rollierende Zeitraum überrascht
Ein Unternehmer stellt inländischen Kunden ab September 2026 monatlich 700.000 Dinar in Rechnung.
- Ende August 2027 beträgt der Umsatz im Kalenderjahr 2027 5.600.000 Dinar – unter der Pauschalgrenze.
- Für die letzten 12 Monate (September 2026 – August 2027) beträgt die Summe jedoch 8.400.000 Dinar – die MwSt-Schwelle wurde bereits im August überschritten.
Derselbe Unternehmer bliebe also nach dem Kalenderjahr innerhalb der Pauschalgrenze und müsste dennoch in das MwSt-System eintreten. Deshalb reicht es nicht, nur den Umsatz seit Jahresbeginn zu betrachten.
Was passiert, wenn Sie die MwSt-Schwelle überschreiten
- MwSt-Registrierungsantrag (evidenciona prijava) innerhalb von fünf Tagen ab dem Tag, an dem der Umsatz der vorangegangenen 12 Monate 8 Millionen überschritten hat (Artikel 38 des MwSt-Gesetzes, diese Frist gilt seit 2025). Der Antrag wird elektronisch über das Portal ePorezi eingereicht.
- Die Pauschalbesteuerung endet. Ein Unternehmer, der MwSt-pflichtig ist, kann kein paušalac sein (Artikel 40 des Einkommensteuergesetzes) und muss spätestens ab dem Tag, an dem er MwSt-pflichtig wird, ohne gesonderten Bescheid Geschäftsbücher führen (Artikel 42).
- Verbleib im MwSt-System. Nach den Änderungen im Amtsblatt Nr. 80/2026 dauert die MwSt-Pflicht für denjenigen, der die Schwelle überschreitet, mindestens für das laufende und das folgende Kalenderjahr. Das ist eine neue Regel, denn bisher galt die Zweijahresfrist nur für die freiwillige Registrierung.
- Verspätung kostet. Reichen Sie den Registrierungsantrag nicht rechtzeitig ein, kann die Steuerbehörde Sie von Amts wegen registrieren, und das Recht auf Vorsteuerabzug haben Sie erst ab dem Tag der Einreichung des Registrierungsantrags.
Das Überschreiten der MwSt-Schwelle ist also ein ernsteres Ereignis als das Überschreiten der Pauschalgrenze: Die Folgen treten sofort ein, nicht erst ab dem 1. Juli oder 1. Januar.
Selbstständigkeitstest (test samostalnosti) – kurz gefasst
Die beschlossenen Änderungen betreffen den Selbstständigkeitstest nicht. Er gilt für Unternehmer weiterhin unabhängig von den Grenzen, mit denselben Kriterien wie bisher. Wenn Sie den Großteil Ihrer Einnahmen von einem einzigen Auftraggeber erzielen, prüfen Sie den Test gesondert – darüber schreiben wir in einem eigenen Beitrag.
Praktische Checkliste für paušalci vor 2027
Verfolgen Sie beide Summen nach jeder Rechnung
Führen Sie neben dem Umsatz seit Jahresbeginn (für die Grenze von 6 Millionen) auch die Summe der letzten 12 Monate (für die MwSt-Schwelle von 8 Millionen). Eine Tabelle mit zwei Spalten genügt, wenn sie regelmäßig aktualisiert wird.
Trennen Sie Umsätze mit ausländischen Kunden
Für die Grenze von 6 Millionen zählen sie, für die MwSt-Schwelle in der Regel nicht. Wenn Sie sie nicht trennen, wissen Sie nicht, wie nah Sie der MwSt-Schwelle tatsächlich sind.
Stellen Sie sich einen frühen Alarm
Zum Beispiel bei 80 % jeder Grenze – 4,8 Millionen für die Pauschalbesteuerung und 6,4 Millionen für die MwSt. So bleibt Zeit für ein Gespräch mit Ihrem Buchhalter und für die Planung.
Rechnen Sie geplante Rechnungen mit ein
Ein großes Projekt, das Sie im Dezember oder Januar abrechnen, kann beide Grenzen „überlaufen“ lassen. Schauen Sie, was bis Jahresende vereinbart ist, nicht nur, was bereits in Rechnung gestellt wurde.
Entscheiden Sie vorab, was Sie bei Überschreitung tun
Unternehmerlohn oder Selbstveranlagung, wer Ihre Geschäftsbücher führt, wie sich Ihre Preise ändern, wenn Sie MwSt-pflichtig werden. Die 15-Tage-Frist für den Unternehmerlohn und die Fünf-Tage-Frist für den Registrierungsantrag sind zu kurz, um das spontan zu entscheiden.
Warum sich systematisches Verfolgen lohnt
Die meisten Probleme mit den Grenzen entstehen nicht aus Unkenntnis der Regeln, sondern weil niemand rechtzeitig auf die Zahlen schaut. Bei Numerix setzen wir auf ein einfaches Modell: Sie führen Ihre Aufzeichnungen mithilfe moderner Tools, und wir prüfen sie regelmäßig – einschließlich beider Grenzen – und warnen Sie, bevor eine Grenze überschritten wird, nicht danach.
Kurz gesagt
- Die Pauschalgrenze bleibt 2027 bei 6.000.000 Dinar pro Kalenderjahr; 8 Millionen wurden nicht beschlossen.
- Die MwSt-Schwelle bleibt bei 8.000.000 Dinar im rollierenden 12-Monats-Zeitraum.
- Überschreiten von 6 Millionen: Buchführung ab 1. Juli oder ab 1. Januar des Folgejahres, per Bescheid der Steuerverwaltung.
- Überschreiten von 8 Millionen: Registrierungsantrag innerhalb von fünf Tagen und Ende der Pauschalbesteuerung ab dem Eintritt in die MwSt.
- Ab 2027: Unternehmerlohn innerhalb von 15 Tagen nach Verlust der Pauschalbesteuerung möglich.
Nicht sicher, wo Sie im Verhältnis zu den Grenzen stehen?
Wenn Sie sich einer der Grenzen nähern oder zum Jahresende einen größeren Auftrag planen, melden Sie sich bei uns. Das Numerix-Team kann Ihr KPO-Buch und Ihren Umsatz der letzten 12 Monate durchsehen und Ihnen zeigen, wie viel Spielraum Sie tatsächlich haben – und was der beste nächste Schritt ist.
Quellen: Einkommensteuergesetz (Zakon o porezu na dohodak građana), Art. 33a, 40 und 42 (Änderungen „Sl. glasnik RS“ Nr. 80/2026); Mehrwertsteuergesetz (Zakon o porezu na dodatu vrednost), Art. 38 (Änderungen „Sl. glasnik RS“ Nr. 94/2024, 109/2025 und 80/2026); KPMG, „Usvojene su izmene i dopune Zakona o porezu na dodatu vrednost“ (2026); Gesetz zur Änderung des Einkommensteuergesetzes (von der Nationalversammlung verabschiedeter Text, parlament.gov.rs); Paragraf – „Prelazak preduzetnika sa paušalnog oporezivanja na oporezivanje prema stvarno ostvarenom prihodu“. Dieser Beitrag dient ausschließlich der Information und stellt keine steuerliche Stellungnahme dar.