
Mnogi paušalci rade za jednog klijenta – često domaću firmu ili stranu kompaniju – i godinama nemaju nijedan problem. Ali kada taj odnos u praksi liči na radni odnos, Zakon o porezu na dohodak građana ima odgovor: test samostalnosti. Ako ga ne prođete, naknada od tog klijenta više se ne oporezuje kao prihod od samostalne delatnosti, već kao drugi prihod – sa znatno većim porezom i doprinosom.
U ovom tekstu objašnjavamo šta je test samostalnosti preduzetnika, svih devet kriterijuma, šta se dešava ako ga ne prođete, ko plaća razliku i kako da sami proverite gde ste – bilo da ste preduzetnik ili firma koja angažuje preduzetnike.
Šta je test samostalnosti?
Test samostalnosti je propisan članom 85. stav 1. tačka 17) Zakona o porezu na dohodak građana i primenjuje se od 1. marta 2020. godine. Njime se proverava da li je preduzetnik – paušalac ili preduzetnik koji vodi poslovne knjige – zaista samostalan u odnosu na konkretnog nalogodavca, ili je u stvari prikriveni zaposleni.
Test se uvek radi za svaki odnos posebno: jedan preduzetnik i jedan nalogodavac (zajedno sa licima koja su s njim povezana u smislu zakona o porezu na dobit). Isti preduzetnik može da bude samostalan prema jednom klijentu, a nesamostalan prema drugom.
Nalogodavac može biti domaće ili strano pravno lice, preduzetnik ili preduzetnik paušalac koji je direktno ili indirektno angažovao preduzetnika. Posrednik ili zastupnik koji samo prosleđuje naknadu uz uobičajenu proviziju ne smatra se nalogodavcem – tada je nalogodavac lice za čiji račun se isplata vrši.
Koliko kriterijuma „obara“ test
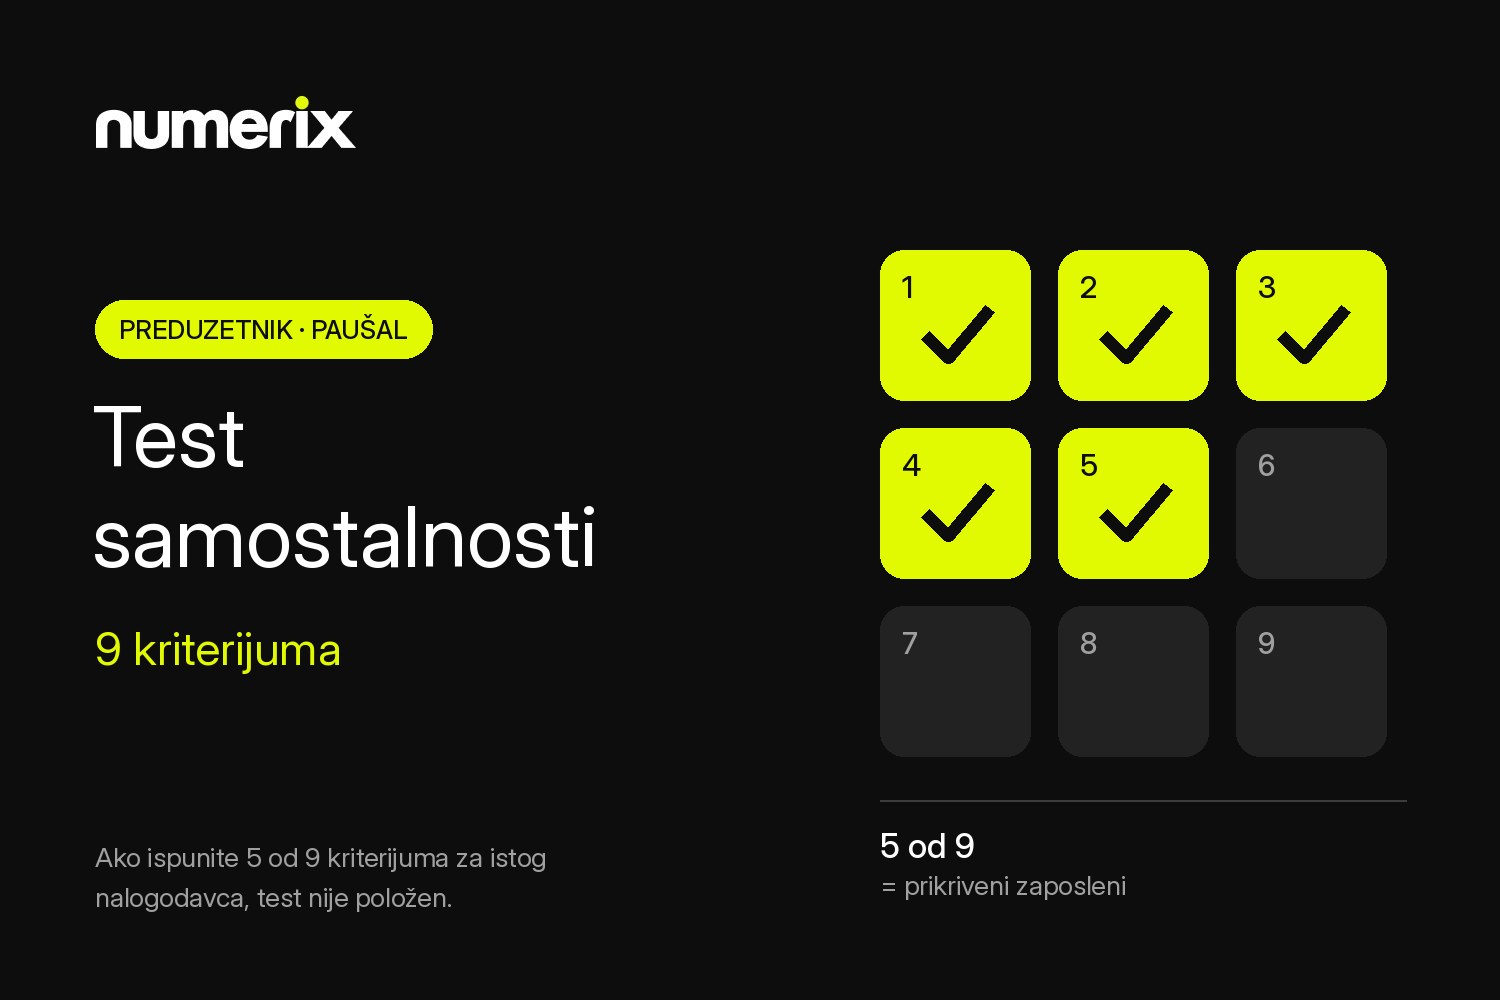
Preduzetnik se smatra nesamostalnim ako za istog nalogodavca ispunjava najmanje pet od devet kriterijuma. Dovoljno je i da se pri početku saradnje, prema okolnostima, moglo zaključiti da će pet kriterijuma biti ispunjeno, ako su oni kasnije zaista i ispunjeni. Do četiri ispunjena kriterijuma – test je položen.
Test samostalnosti: 9 kriterijuma
1. Radno vreme i odmori
Nalogodavac određuje vaše radno vreme, ili od njegove odluke zavise vaš odmor i odsustva, a naknada se ne umanjuje za vreme provedeno na odmoru.
2. Prostor i mesto rada
Uobičajeno radite u prostorijama koje obezbeđuje nalogodavac ili na mestu koje on odredi.
3. Obuke i usavršavanje
Nalogodavac vrši ili organizuje vaše stručno osposobljavanje ili usavršavanje.
4. Način angažovanja
Angažovani ste nakon oglasa kojim je nalogodavac tražio ljude za rad, ili preko trećeg lica koje se bavi pronalaženjem kadrova (npr. agencije za zapošljavanje).
5. Oprema i rukovođenje radom
Nalogodavac obezbeđuje ili finansira osnovni alat, opremu ili druga sredstva za vaš redovan rad (osim specijalizovanih sredstava za konkretan posao), ili uobičajeno rukovodi procesom vašeg rada – više od davanja osnovnog naloga i razumne kontrole rezultata.
6. 70% prihoda od jednog nalogodavca
Najmanje 70% vaših ukupnih prihoda u periodu od 12 meseci koji počinje ili se završava u poreskoj godini ostvareno je od jednog nalogodavca (ili s njim povezanih lica). Ovo je kriterijum koji paušalci sa jednim klijentom gotovo po pravilu ispunjavaju.
7. Posao iz delatnosti nalogodavca, bez poslovnog rizika
Radite posao iz delatnosti nalogodavca, a ugovor ne sadrži klauzulu po kojoj vi snosite uobičajeni poslovni rizik za posao isporučen njegovom klijentu.
8. Zabrana rada za druge
Ugovor vam delimično ili potpuno zabranjuje da radite za druge nalogodavce. Izuzetak je delimična zabrana koja se odnosi na ograničen broj direktnih konkurenata nalogodavca.
9. 130 ili više radnih dana
Za istog nalogodavca radite 130 ili više radnih dana u periodu od 12 meseci koji počinje ili se završava u poreskoj godini. Svaki radni dan u kome ste bilo koliko radili za njega računa se kao ceo dan.
Šta ako ne prođete test samostalnosti
Ako je ispunjeno pet ili više kriterijuma, naknada od tog nalogodavca oporezuje se kao drugi prihod:
- Porez od 20%, na bruto prihod – bez normiranih troškova (član 85. stav 5. tačka 1) i član 86).
- Doprinos za penzijsko i invalidsko osiguranje (PIO) na istu osnovicu. Zdravstveni doprinos se po pravilu ne plaća, jer ste već osigurani po osnovu delatnosti.
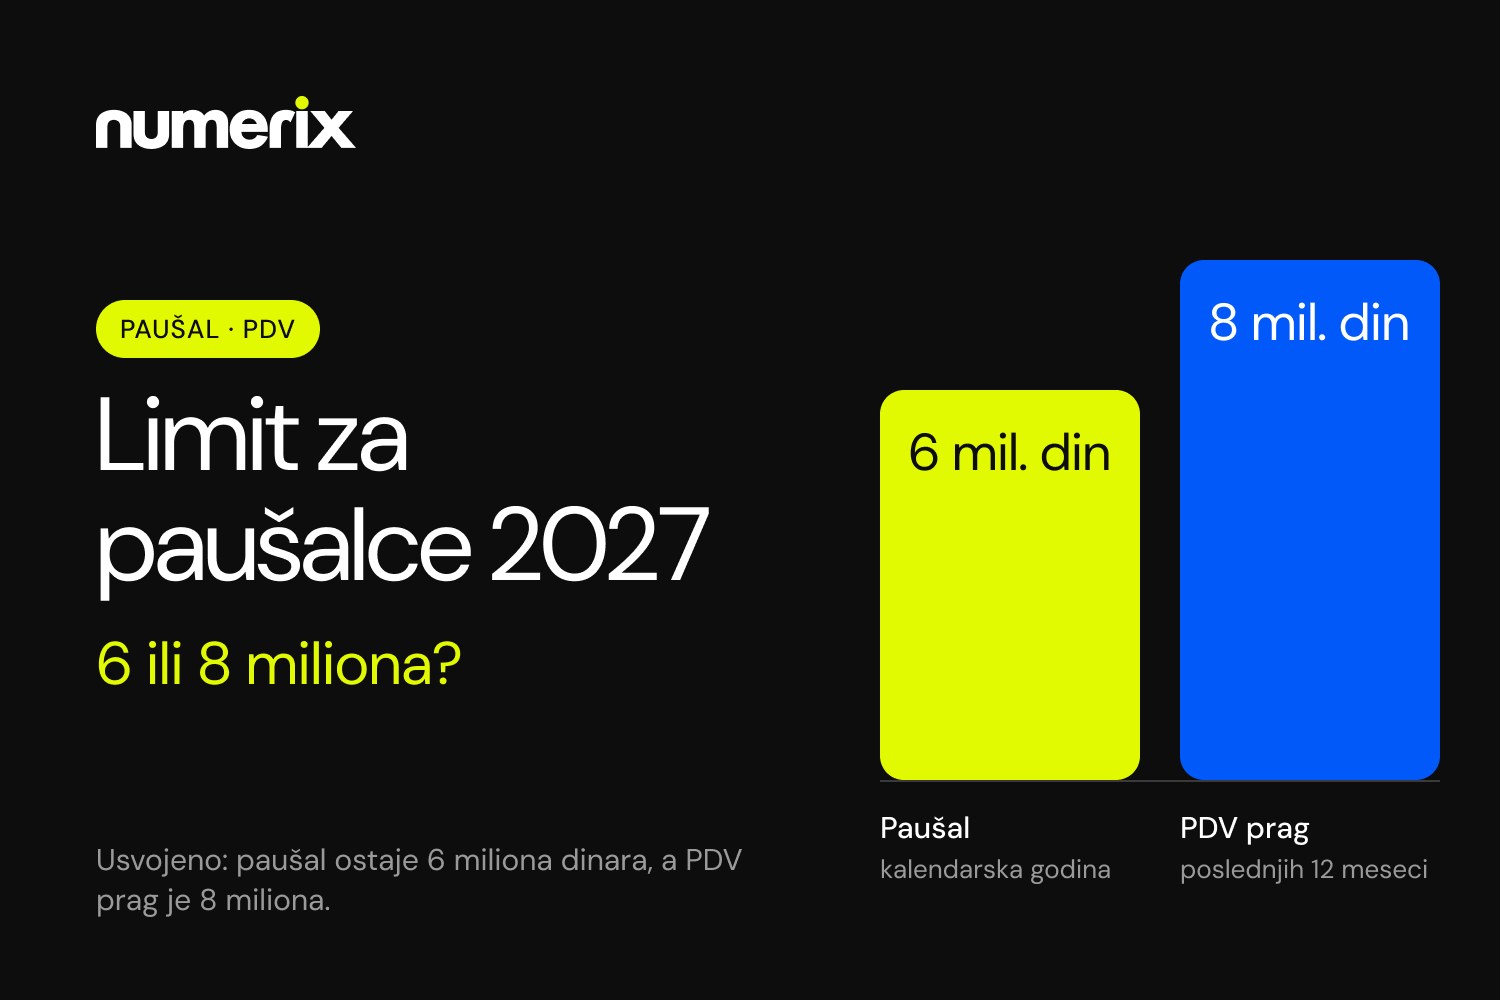
- Taj prihod se ne računa u promet za limit od 6 miliona dinara za paušalno oporezivanje (član 40), a preduzetniku koji vodi knjige ne ulazi u oporezivi prihod od samostalne delatnosti (član 37v).
Važno: nepoložen test ne znači automatski kraj paušala. Posledica se odnosi na prihod od konkretnog nalogodavca – ali taj prihod postaje mnogo skuplji.
Ko plaća: domaći ili strani nalogodavac
- Domaći nalogodavac (pravno lice ili preduzetnik) je isplatilac i dužan je da porez i doprinos obračuna i plati po odbitku, pri svakoj isplati. Ako to ne učini, a u poreskoj kontroli se utvrdi nesamostalnost, obaveza sa kamatom pada na njega, uz mogućnost prekršajne odgovornosti. Zato je test samostalnosti podjednako pitanje i za firme koje angažuju preduzetnike.
- Strani nalogodavac ne obračunava porez u Srbiji. Tada preduzetnik sam obračunava i plaća porez (samooporezivanjem, član 100a) i podnosi poresku prijavu u roku od 30 dana od dana ostvarivanja prihoda (član 95).
Primer: paušalac sa jednim klijentom
Primer je izmišljen i služi samo za ilustraciju.
Ana je paušalac i programer. Ceo prihod, 250.000 dinara mesečno, fakturiše jednoj domaćoj firmi. Radi od 9 do 17 h, preko firminog laptopa i naloga, dolazi na sastanke u kancelariju dva puta nedeljno, a godišnji odmor usklađuje sa timom. Angažovana je preko oglasa, a ugovor joj zabranjuje rad za druge klijente.
Pregled kriterijuma: radno vreme (1), mesto rada (2 – verovatno, zavisi od toga šta je „uobičajeno“), način angažovanja (4), oprema (5), 70% prihoda (6), zabrana rada za druge (8), 130+ radnih dana (9). To je šest ili sedam kriterijuma – test nije položen.
Za 12 meseci (3.000.000 dinara bruto), ako se naknada posmatra kao bruto, porez od 20% iznosi 600.000, a doprinos za PIO 720.000 dinara – ukupno oko 1.320.000 dinara, pored redovnog paušalnog poreza i doprinosa, koji ostaju. Domaća firma porez i PIO obračunava i plaća po odbitku pri svakoj isplati; ako je klijent iz inostranstva, paušalac ih plaća sam, samooporezivanjem, u roku od 30 dana. Ova naknada se ne računa u limit od 6 miliona dinara za paušalce. Ako je firma isplaćivala ceo iznos bez odbitka, u kontroli se isplaćeni iznos može tretirati kao neto, pa se osnovica preračunava na bruto i obaveza je još veća.
Isti posao, organizovan drugačije – sopstvena oprema, sopstveno radno vreme, više klijenata, ugovor sa odgovornošću za rezultat – mogao bi da padne na četiri ili manje kriterijuma.
Checklist: proverite se za svakog klijenta
Za svaki odnos sa nalogodavcem odgovorite sa „da“ ili „ne“:
- Da li klijent određuje moje radno vreme ili odobrava odmor?
- Da li uobičajeno radim u njegovim prostorijama ili na mestu koje on odredi?
- Da li mi on organizuje ili plaća obuke?
- Da li sam angažovan preko oglasa za posao ili agencije za zapošljavanje?
- Da li koristim njegovu osnovnu opremu ili on rukovodi mojim radom?
- Da li od njega dolazi 70% ili više mojih prihoda u 12 meseci?
- Da li radim posao iz njegove delatnosti bez klauzule o poslovnom riziku?
- Da li mi ugovor zabranjuje rad za druge?
- Da li za njega radim 130 ili više radnih dana u 12 meseci?
Pet ili više odgovora „da“ znači da je vreme za ozbiljnu proveru. Uz to:
- Proveravajte periodično, a ne samo pri potpisivanju ugovora – kriterijumi 6 i 9 se menjaju tokom godine.
- Uskladite ugovor sa praksom. Poreska uprava gleda kako saradnja zaista izgleda, ne samo šta piše u ugovoru.
- Čuvajte dokaze: ugovore, fakture drugim klijentima, račune za sopstvenu opremu, evidenciju projekata.
- Firme koje angažuju preduzetnike treba da sprovedu test za svakog od njih i da dokumentuju zaključak, jer su one obveznik po odbitku.
Poreska uprava je objavila i Uputstvo za primenu testa samostalnosti u poreskoj kontroli, iz kog se vidi kako inspektori pristupaju proceni.
Ukratko
- Test samostalnosti ima 9 kriterijuma; nesamostalni ste ako za istog nalogodavca ispunjavate najmanje 5.
- Test se radi za svakog nalogodavca posebno, za period od 12 meseci.
- Posledica: porez 20% i doprinos za PIO na bruto prihod, bez normiranih troškova.
- Kod domaćeg nalogodavca plaća nalogodavac po odbitku; kod stranog – preduzetnik sam, u roku od 30 dana.
- Paušalci sa jednim klijentom skoro uvek ispunjavaju kriterijum 6, pa im ostaje manje prostora kod ostalih.
Niste sigurni da li prolazite test?
Ako ste paušalac sa jednim glavnim klijentom, ili firma koja sarađuje sa više preduzetnika, javite nam se. Numerix tim može da prođe kroz vaše ugovore i stvarnu organizaciju rada, kriterijum po kriterijum, i da vam pokaže gde je rizik i šta može da se promeni. Više o tome pročitajte na stranici Poresko savetovanje ili kroz Tax Health Check.
Tekst je informativnog karaktera i ne predstavlja poresko mišljenje za konkretan slučaj.