
Viele paušalci (pauschal besteuerte Einzelunternehmer) arbeiten für einen einzigen Auftraggeber – oft ein serbisches oder ein ausländisches Unternehmen – und haben jahrelang keinerlei Probleme. Wenn diese Beziehung in der Praxis jedoch einem Arbeitsverhältnis ähnelt, hat das Einkommensteuergesetz (Zakon o porezu na dohodak građana) eine Antwort: den Selbstständigkeitstest (test samostalnosti). Wer ihn nicht besteht, dessen Vergütung von diesem Auftraggeber wird nicht mehr als Einkünfte aus selbstständiger Tätigkeit besteuert, sondern als „sonstige Einkünfte“ (drugi prihod) – mit deutlich höherer Steuer und höheren Beiträgen.
In diesem Beitrag erklären wir, was der Selbstständigkeitstest für Unternehmer ist, alle neun Kriterien, was passiert, wenn Sie ihn nicht bestehen, wer die Differenz zahlt und wie Sie selbst prüfen, wo Sie stehen – ob als Unternehmer oder als Firma, die Unternehmer beauftragt.
Was ist der Selbstständigkeitstest?
Der Selbstständigkeitstest ist in Artikel 85 Absatz 1 Nummer 17) des Einkommensteuergesetzes geregelt und gilt seit dem 1. März 2020. Mit ihm wird geprüft, ob ein Unternehmer – ein paušalac oder ein buchführender Unternehmer – gegenüber einem bestimmten Auftraggeber (nalogodavac) tatsächlich selbstständig ist oder in Wahrheit ein verdeckter Arbeitnehmer.
Der Test wird immer für jede Beziehung gesondert durchgeführt: ein Unternehmer und ein Auftraggeber (zusammen mit den Personen, die mit diesem im Sinne des Körperschaftsteuergesetzes verbunden sind). Derselbe Unternehmer kann gegenüber einem Auftraggeber selbstständig und gegenüber einem anderen unselbstständig sein.
Auftraggeber kann eine serbische oder ausländische juristische Person, ein Unternehmer oder ein pauschal besteuerter Unternehmer sein, der den Unternehmer direkt oder indirekt beauftragt hat. Ein Vermittler oder Vertreter, der die Vergütung lediglich gegen eine übliche Provision weiterleitet, gilt nicht als Auftraggeber – Auftraggeber ist dann die Person, für deren Rechnung die Zahlung erfolgt.
Wie viele Kriterien den Test „kippen“
Ein Unternehmer gilt als unselbstständig, wenn er gegenüber demselben Auftraggeber mindestens fünf von neun Kriterien erfüllt. Es genügt auch, wenn zu Beginn der Zusammenarbeit nach den Umständen absehbar war, dass fünf Kriterien erfüllt sein werden, sofern sie später tatsächlich erfüllt werden. Bei bis zu vier erfüllten Kriterien ist der Test bestanden.
Der Selbstständigkeitstest: 9 Kriterien
1. Arbeitszeit und Urlaub
Der Auftraggeber bestimmt Ihre Arbeitszeit, oder Ihr Urlaub und Ihre Abwesenheiten hängen von seiner Entscheidung ab, und die Vergütung wird für die Urlaubszeit nicht gekürzt.
2. Räumlichkeiten und Arbeitsort
Sie arbeiten üblicherweise in Räumlichkeiten, die der Auftraggeber stellt, oder an einem von ihm bestimmten Ort.
3. Schulungen und Weiterbildung
Der Auftraggeber führt Ihre fachliche Aus- oder Weiterbildung durch oder organisiert sie.
4. Art der Beauftragung
Sie wurden nach einer Anzeige beauftragt, mit der der Auftraggeber Arbeitskräfte suchte, oder über einen Dritten, der Personal vermittelt (z. B. eine Arbeitsvermittlungsagentur).
5. Ausstattung und Arbeitsleitung
Der Auftraggeber stellt oder finanziert die grundlegenden Werkzeuge, Geräte oder sonstigen Mittel für Ihre reguläre Arbeit (ausgenommen spezielle Mittel für einen konkreten Auftrag) oder leitet üblicherweise Ihren Arbeitsprozess – über die Erteilung eines Grundauftrags und eine angemessene Ergebniskontrolle hinaus.
6. 70 % der Einnahmen von einem Auftraggeber
Mindestens 70 % Ihrer Gesamteinnahmen in einem 12-Monats-Zeitraum, der im Steuerjahr beginnt oder endet, stammen von einem Auftraggeber (oder mit ihm verbundenen Personen). Dieses Kriterium erfüllen paušalci mit nur einem Kunden fast immer.
7. Tätigkeit im Geschäftsfeld des Auftraggebers, ohne Geschäftsrisiko
Sie erbringen Arbeiten aus dem Geschäftsfeld des Auftraggebers, und der Vertrag enthält keine Klausel, nach der Sie das übliche Geschäftsrisiko für die an seinen Kunden gelieferte Leistung tragen.
8. Verbot, für andere zu arbeiten
Der Vertrag verbietet Ihnen teilweise oder vollständig, für andere Auftraggeber zu arbeiten. Ausgenommen ist ein teilweises Verbot, das sich auf eine begrenzte Zahl direkter Wettbewerber des Auftraggebers bezieht.
9. 130 oder mehr Arbeitstage
Sie arbeiten für denselben Auftraggeber 130 oder mehr Arbeitstage in einem 12-Monats-Zeitraum, der im Steuerjahr beginnt oder endet. Jeder Arbeitstag, an dem Sie in beliebigem Umfang für ihn gearbeitet haben, zählt als voller Tag.
Was, wenn Sie den Selbstständigkeitstest nicht bestehen
Sind fünf oder mehr Kriterien erfüllt, wird die Vergütung dieses Auftraggebers als sonstige Einkünfte besteuert:
- 20 % Steuer auf die Bruttoeinnahmen – ohne pauschalierte Kosten (Artikel 85 Absatz 5 Nummer 1) und Artikel 86).
- Beitrag zur Renten- und Invalidenversicherung (PIO) auf dieselbe Bemessungsgrundlage. Der Krankenversicherungsbeitrag wird in der Regel nicht gezahlt, da Sie bereits aufgrund Ihrer Tätigkeit versichert sind.
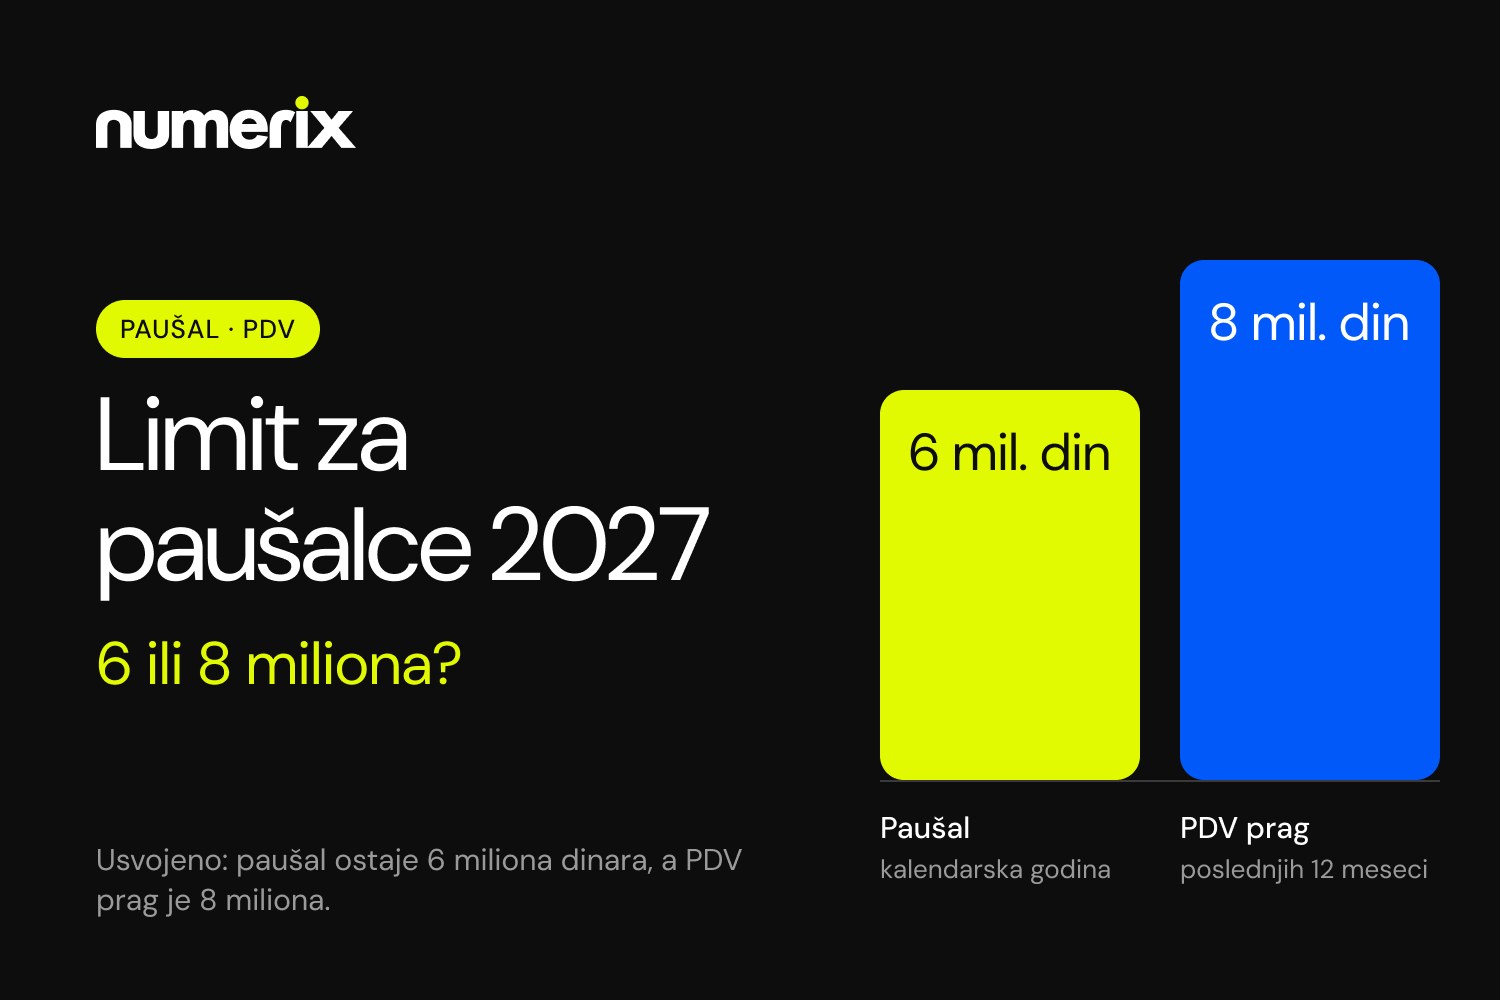
- Diese Einnahmen zählen nicht zum Umsatz für die Grenze von 6 Millionen Dinar für die Pauschalbesteuerung (Artikel 40) und gehen bei buchführenden Unternehmern nicht in die steuerpflichtigen Einkünfte aus selbstständiger Tätigkeit ein (Artikel 37v).
Wichtig: Ein nicht bestandener Test bedeutet nicht automatisch das Ende der Pauschalbesteuerung. Die Folge betrifft die Einnahmen von dem konkreten Auftraggeber – diese werden jedoch deutlich teurer.
Wer zahlt: serbischer oder ausländischer Auftraggeber
- Ein serbischer Auftraggeber (juristische Person oder Unternehmer) ist der Auszahlende und muss Steuer und Beitrag bei jeder Zahlung im Abzugsverfahren berechnen und abführen. Tut er das nicht und wird bei einer Steuerprüfung vor Ort die Unselbstständigkeit festgestellt, trifft die Verpflichtung samt Zinsen ihn, verbunden mit einer möglichen Ordnungswidrigkeitenhaftung. Deshalb ist der Selbstständigkeitstest ebenso ein Thema für Firmen, die Unternehmer beauftragen.
- Ein ausländischer Auftraggeber berechnet keine Steuer in Serbien. In diesem Fall berechnet und zahlt der Unternehmer die Steuer selbst (im Wege der Selbstveranlagung – samooporezivanje, Artikel 100a) und reicht innerhalb von 30 Tagen ab Zufluss der Einnahmen eine Steuererklärung ein (Artikel 95).
Beispiel: ein paušalac mit einem Kunden
Das Beispiel ist frei erfunden und dient nur der Veranschaulichung.
Ana ist paušalac und Programmiererin. Ihre gesamten Einnahmen, 250.000 Dinar monatlich, stellt sie einer serbischen Firma in Rechnung. Sie arbeitet von 9 bis 17 Uhr mit dem Laptop und den Zugängen der Firma, kommt zweimal pro Woche zu Besprechungen ins Büro und stimmt ihren Jahresurlaub mit dem Team ab. Beauftragt wurde sie über eine Stellenanzeige, und ihr Vertrag verbietet ihr die Arbeit für andere Kunden.
Prüfung der Kriterien: Arbeitszeit (1), Arbeitsort (2 – wahrscheinlich, je nachdem, was „üblich“ ist), Art der Beauftragung (4), Ausstattung (5), 70 % der Einnahmen (6), Verbot der Arbeit für andere (8), 130+ Arbeitstage (9). Das sind sechs oder sieben Kriterien – der Test ist nicht bestanden.
Für 12 Monate (3.000.000 Dinar brutto) beträgt, wenn die Vergütung als Brutto betrachtet wird, die 20-%-Steuer 600.000 und der PIO-Beitrag 720.000 Dinar – insgesamt rund 1.320.000 Dinar, zusätzlich zur regulären pauschalen Steuer und den Beiträgen, die weiterhin anfallen. Ein serbisches Unternehmen berechnet und zahlt Steuer und PIO bei jeder Zahlung im Abzugsverfahren; ist der Auftraggeber ausländisch, zahlt der paušalac sie selbst (samooporezivanje) innerhalb von 30 Tagen. Diese Vergütung zählt nicht zur Grenze von 6 Millionen Dinar für paušalci. Hat die Firma den vollen Betrag ohne Abzug ausgezahlt, kann der ausgezahlte Betrag bei einer Prüfung als Netto behandelt werden; die Bemessungsgrundlage wird dann auf Brutto hochgerechnet, und die Verpflichtung ist noch höher.
Dieselbe Arbeit, anders organisiert – eigene Ausstattung, eigene Arbeitszeit, mehrere Kunden, ein Vertrag mit Ergebnisverantwortung – könnte auf vier oder weniger Kriterien kommen.
Checkliste: Prüfen Sie sich für jeden Kunden
Beantworten Sie für jede Beziehung zu einem Auftraggeber mit „Ja“ oder „Nein“:
- Bestimmt der Kunde meine Arbeitszeit oder genehmigt er meinen Urlaub?
- Arbeite ich üblicherweise in seinen Räumlichkeiten oder an einem von ihm bestimmten Ort?
- Organisiert oder bezahlt er meine Schulungen?
- Wurde ich über eine Stellenanzeige oder eine Arbeitsvermittlungsagentur beauftragt?
- Nutze ich seine grundlegende Ausstattung, oder leitet er meine Arbeit?
- Stammen 70 % oder mehr meiner Einnahmen in 12 Monaten von ihm?
- Arbeite ich in seinem Geschäftsfeld ohne Klausel zum Geschäftsrisiko?
- Verbietet mir der Vertrag die Arbeit für andere?
- Arbeite ich 130 oder mehr Arbeitstage in 12 Monaten für ihn?
Fünf oder mehr „Ja“-Antworten bedeuten, dass es Zeit für eine gründliche Prüfung ist. Außerdem:
- Prüfen Sie regelmäßig, nicht nur bei Vertragsunterzeichnung – die Kriterien 6 und 9 ändern sich im Laufe des Jahres.
- Bringen Sie Vertrag und Praxis in Einklang. Die Steuerverwaltung (Poreska uprava) schaut darauf, wie die Zusammenarbeit tatsächlich aussieht, nicht nur darauf, was im Vertrag steht.
- Bewahren Sie Nachweise auf: Verträge, Rechnungen an andere Kunden, Belege für eigene Ausstattung, Projektaufzeichnungen.
- Firmen, die Unternehmer beauftragen, sollten den Test für jeden von ihnen durchführen und das Ergebnis dokumentieren, da sie zum Steuerabzug verpflichtet sind.
Die Steuerverwaltung hat zudem eine Anleitung zur Anwendung des Selbstständigkeitstests bei Steuerprüfungen vor Ort veröffentlicht, aus der hervorgeht, wie Prüfer bei der Beurteilung vorgehen.
Kurz gesagt
- Der Selbstständigkeitstest hat 9 Kriterien; unselbstständig sind Sie, wenn Sie für denselben Auftraggeber mindestens 5 erfüllen.
- Der Test wird für jeden Auftraggeber gesondert für einen 12-Monats-Zeitraum durchgeführt.
- Folge: 20 % Steuer und PIO-Beitrag auf die Bruttoeinnahmen, ohne pauschalierte Kosten.
- Beim serbischen Auftraggeber zahlt der Auftraggeber im Abzugsverfahren; beim ausländischen – der Unternehmer selbst, innerhalb von 30 Tagen.
- Paušalci mit einem Kunden erfüllen fast immer Kriterium 6, sodass ihnen bei den übrigen weniger Spielraum bleibt.
Nicht sicher, ob Sie den Test bestehen?
Wenn Sie paušalac mit einem Hauptkunden sind oder eine Firma, die mit mehreren Unternehmern zusammenarbeitet, melden Sie sich bei uns. Das Numerix-Team kann Ihre Verträge und die tatsächliche Arbeitsorganisation Kriterium für Kriterium durchgehen und Ihnen zeigen, wo das Risiko liegt und was sich ändern lässt. Mehr dazu auf unserer Seite Steuerberatung oder im Tax Health Check.
Dieser Beitrag dient ausschließlich der Information und stellt keine steuerliche Stellungnahme für einen konkreten Fall dar.