
De nombreux paušalci (entrepreneurs individuels imposés au forfait) travaillent pour un seul client – souvent une société serbe ou une entreprise étrangère – sans le moindre problème pendant des années. Mais lorsque cette relation ressemble en pratique à un emploi salarié, la loi relative à l’impôt sur le revenu des personnes physiques (Zakon o porezu na dohodak građana) a une réponse : le test d’indépendance (test samostalnosti). Si vous ne le réussissez pas, la rémunération versée par ce client n’est plus imposée comme revenu d’une activité indépendante, mais comme « autre revenu » (drugi prihod) – avec un impôt et des cotisations nettement plus élevés.
Dans cet article, nous expliquons ce qu’est le test d’indépendance des entrepreneurs, ses neuf critères, ce qui se passe si vous ne le réussissez pas, qui paie la différence et comment vérifier vous-même où vous en êtes – que vous soyez entrepreneur ou une entreprise qui fait appel à des entrepreneurs.
Qu’est-ce que le test d’indépendance ?
Le test d’indépendance est prévu à l’article 85, paragraphe 1, point 17) de la loi relative à l’impôt sur le revenu et s’applique depuis le 1er mars 2020. Il permet de vérifier si un entrepreneur – paušalac ou entrepreneur tenant une comptabilité – est réellement indépendant vis-à-vis d’un donneur d’ordre (nalogodavac) déterminé, ou s’il est en fait un salarié déguisé.
Le test s’effectue toujours relation par relation : un entrepreneur et un donneur d’ordre (ainsi que les personnes qui lui sont liées au sens de la loi sur l’impôt sur les sociétés). Un même entrepreneur peut être indépendant vis-à-vis d’un client et dépendant vis-à-vis d’un autre.
Le donneur d’ordre peut être une personne morale serbe ou étrangère, un entrepreneur ou un entrepreneur au forfait qui a engagé l’entrepreneur directement ou indirectement. Un intermédiaire ou un mandataire qui ne fait que transmettre la rémunération moyennant une commission habituelle n’est pas considéré comme donneur d’ordre – le donneur d’ordre est alors la personne pour le compte de laquelle le paiement est effectué.
Combien de critères font « échouer » le test
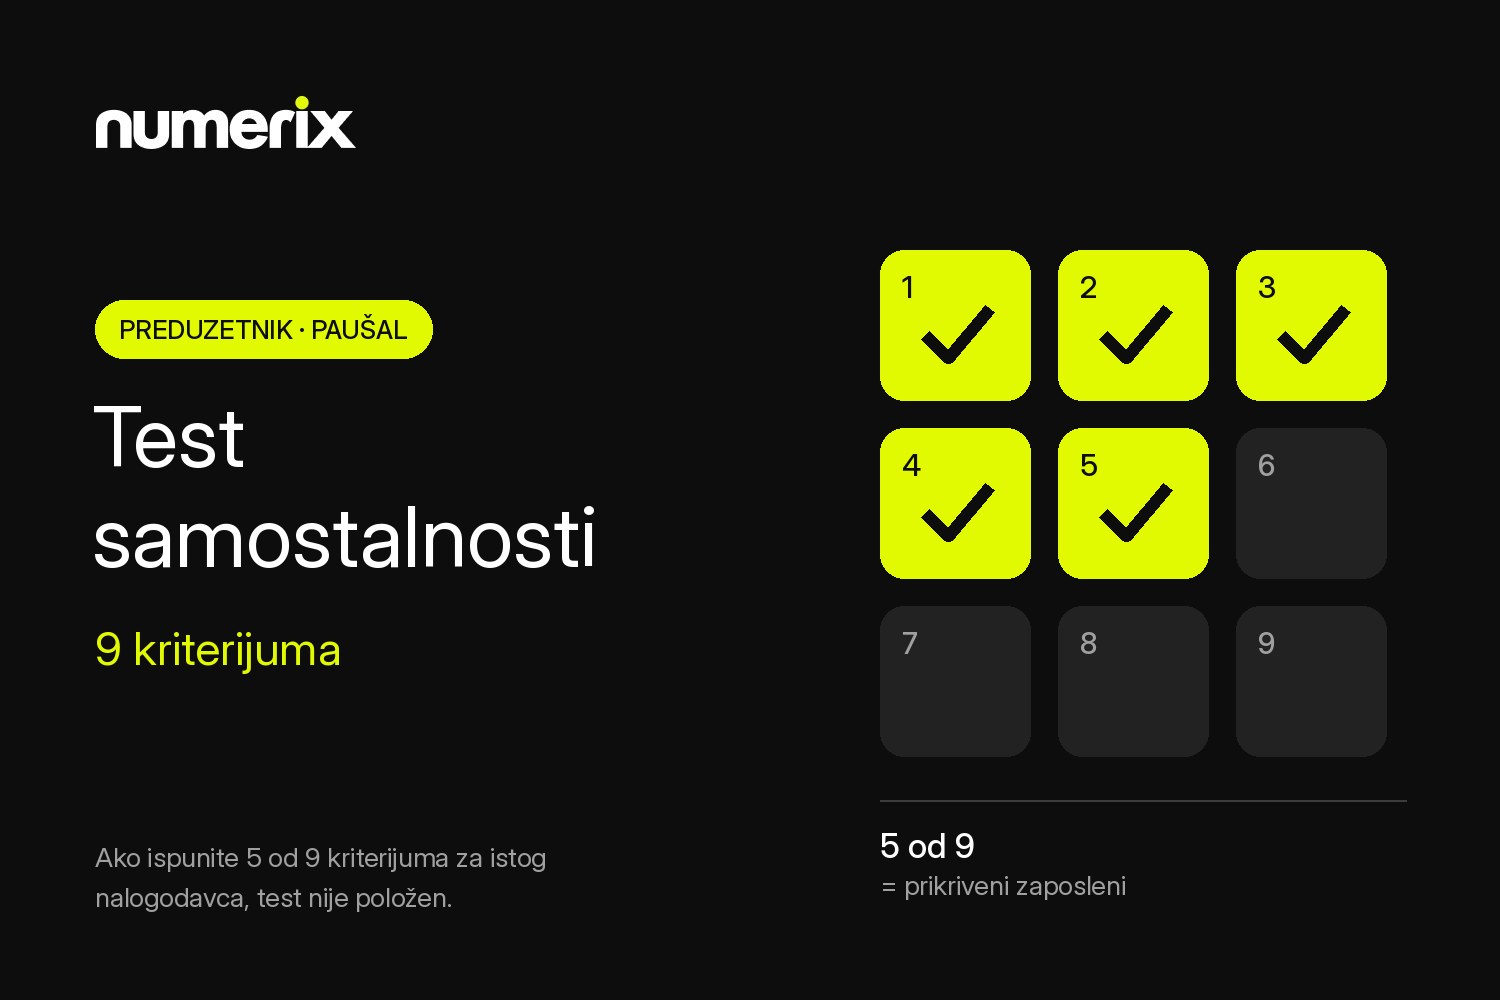
Un entrepreneur est considéré comme dépendant s’il remplit, vis-à-vis du même donneur d’ordre, au moins cinq des neuf critères. Il suffit également qu’au début de la collaboration, on ait pu conclure au vu des circonstances que cinq critères seraient remplis, s’ils le sont effectivement par la suite. Jusqu’à quatre critères remplis, le test est réussi.
Le test d’indépendance : 9 critères
1. Horaires de travail et congés
Le donneur d’ordre fixe vos horaires de travail, ou vos congés et absences dépendent de sa décision, et votre rémunération n’est pas réduite pendant vos congés.
2. Locaux et lieu de travail
Vous travaillez habituellement dans des locaux fournis par le donneur d’ordre ou en un lieu qu’il détermine.
3. Formation et perfectionnement
Le donneur d’ordre assure ou organise votre formation ou votre perfectionnement professionnel.
4. Mode de recrutement
Vous avez été engagé à la suite d’une annonce par laquelle le donneur d’ordre recherchait du personnel, ou par l’intermédiaire d’un tiers spécialisé dans le recrutement (par exemple une agence pour l’emploi).
5. Équipement et direction du travail
Le donneur d’ordre fournit ou finance les outils, l’équipement ou les autres moyens de base nécessaires à votre travail habituel (à l’exception des moyens spécialisés pour une mission précise), ou dirige habituellement le déroulement de votre travail – au-delà d’une consigne de base et d’un contrôle raisonnable des résultats.
6. 70 % des revenus provenant d’un seul donneur d’ordre
Au moins 70 % de vos revenus totaux sur une période de 12 mois qui commence ou se termine au cours de l’année fiscale proviennent d’un seul donneur d’ordre (ou de personnes qui lui sont liées). C’est le critère que les paušalci ayant un seul client remplissent presque toujours.
7. Travail relevant de l’activité du donneur d’ordre, sans risque commercial
Vous effectuez un travail relevant de l’activité du donneur d’ordre, et le contrat ne contient aucune clause selon laquelle vous supportez le risque commercial habituel pour le travail livré à son client.
8. Interdiction de travailler pour d’autres
Le contrat vous interdit partiellement ou totalement de travailler pour d’autres donneurs d’ordre. L’exception est une interdiction partielle portant sur un nombre limité de concurrents directs du donneur d’ordre.
9. 130 jours ouvrables ou plus
Vous travaillez pour le même donneur d’ordre 130 jours ouvrables ou plus sur une période de 12 mois qui commence ou se termine au cours de l’année fiscale. Chaque jour ouvrable pendant lequel vous avez travaillé pour lui, quelle qu’en soit la durée, compte comme un jour entier.
Que se passe-t-il si vous échouez au test d’indépendance
Si cinq critères ou plus sont remplis, la rémunération versée par ce donneur d’ordre est imposée comme autre revenu :
- Impôt de 20 % sur le revenu brut – sans frais forfaitaires (article 85, paragraphe 5, point 1) et article 86).
- Cotisation à l’assurance retraite et invalidité (PIO) sur la même base. La cotisation d’assurance maladie n’est en règle générale pas due, car vous êtes déjà assuré au titre de votre activité.
- Ce revenu n’est pas pris en compte dans le chiffre d’affaires pour le plafond de 6 millions de dinars de l’imposition forfaitaire (article 40) et, pour l’entrepreneur tenant une comptabilité, il n’entre pas dans le revenu imposable de l’activité indépendante (article 37v).
Important : échouer au test ne signifie pas automatiquement la fin du forfait. La conséquence porte sur le revenu provenant du donneur d’ordre concerné – mais ce revenu devient beaucoup plus coûteux.
Qui paie : donneur d’ordre serbe ou étranger
- Un donneur d’ordre serbe (personne morale ou entrepreneur) est le payeur et doit calculer et verser l’impôt et la cotisation par retenue à la source, à chaque paiement. S’il ne le fait pas et qu’un contrôle fiscal établit la dépendance, l’obligation assortie d’intérêts lui incombe, avec une éventuelle responsabilité contraventionnelle. C’est pourquoi le test d’indépendance concerne tout autant les entreprises qui font appel à des entrepreneurs.
- Un donneur d’ordre étranger ne calcule pas d’impôt en Serbie. Dans ce cas, l’entrepreneur calcule et paie l’impôt lui-même (par auto-imposition – samooporezivanje, article 100a) et dépose une déclaration fiscale dans un délai de 30 jours à compter de la perception du revenu (article 95).
Exemple : un paušalac avec un seul client
L’exemple est fictif et ne sert qu’à titre d’illustration.
Ana est paušalac et développeuse. Elle facture la totalité de ses revenus, 250 000 dinars par mois, à une seule société serbe. Elle travaille de 9 h à 17 h avec l’ordinateur portable et les comptes de l’entreprise, se rend au bureau deux fois par semaine pour des réunions et coordonne ses congés annuels avec l’équipe. Elle a été engagée à la suite d’une offre d’emploi, et son contrat lui interdit de travailler pour d’autres clients.
Examen des critères : horaires de travail (1), lieu de travail (2 – probablement, selon ce qui est « habituel »), mode de recrutement (4), équipement (5), 70 % des revenus (6), interdiction de travailler pour d’autres (8), 130 jours ouvrables ou plus (9). Cela fait six ou sept critères – le test n’est pas réussi.
Sur 12 mois (3 000 000 dinars bruts), si la rémunération est considérée comme brute, l’impôt de 20 % s’élève à 600 000 dinars et la cotisation PIO à 720 000 dinars – soit environ 1 320 000 dinars au total, en plus de l’impôt et des cotisations forfaitaires ordinaires, qui restent dus. Une société serbe calcule et verse l’impôt et la PIO par retenue à la source à chaque paiement ; si le client est étranger, le paušalac les paie lui-même (samooporezivanje) dans un délai de 30 jours. Cette rémunération n’entre pas dans le plafond de 6 millions de dinars applicable aux paušalci. Si l’entreprise a versé le montant intégral sans retenue, lors d’un contrôle le montant versé peut être traité comme net ; la base est alors recalculée en brut et l’obligation est encore plus élevée.
Le même travail, organisé autrement – équipement propre, horaires propres, plusieurs clients, un contrat avec responsabilité quant au résultat – pourrait ne remplir que quatre critères ou moins.
Check-list : vérifiez-vous pour chaque client
Pour chaque relation avec un donneur d’ordre, répondez par « oui » ou « non » :
- Le client fixe-t-il mes horaires de travail ou approuve-t-il mes congés ?
- Est-ce que je travaille habituellement dans ses locaux ou en un lieu qu’il détermine ?
- Organise-t-il ou paie-t-il mes formations ?
- Ai-je été engagé via une offre d’emploi ou une agence pour l’emploi ?
- Est-ce que j’utilise son équipement de base, ou dirige-t-il mon travail ?
- 70 % ou plus de mes revenus sur 12 mois proviennent-ils de lui ?
- Est-ce que je travaille dans son domaine d’activité sans clause de risque commercial ?
- Mon contrat m’interdit-il de travailler pour d’autres ?
- Est-ce que je travaille pour lui 130 jours ouvrables ou plus sur 12 mois ?
Cinq réponses « oui » ou plus signifient qu’il est temps de procéder à une vérification sérieuse. En outre :
- Vérifiez périodiquement, et pas seulement à la signature du contrat – les critères 6 et 9 évoluent au cours de l’année.
- Alignez le contrat sur la pratique. L’administration fiscale (Poreska uprava) examine la manière dont la collaboration se déroule réellement, et pas seulement ce que dit le contrat.
- Conservez des preuves : contrats, factures adressées à d’autres clients, justificatifs d’achat de votre propre équipement, suivi des projets.
- Les entreprises qui font appel à des entrepreneurs devraient effectuer le test pour chacun d’eux et documenter leur conclusion, car ce sont elles qui sont redevables de la retenue à la source.
L’administration fiscale a également publié des Instructions relatives à l’application du test d’indépendance lors des contrôles fiscaux, qui montrent comment les inspecteurs procèdent à l’évaluation.
En bref
- Le test d’indépendance comporte 9 critères ; vous êtes dépendant si vous en remplissez au moins 5 pour le même donneur d’ordre.
- Le test s’effectue pour chaque donneur d’ordre séparément, sur une période de 12 mois.
- Conséquence : impôt de 20 % et cotisation PIO sur le revenu brut, sans frais forfaitaires.
- Avec un donneur d’ordre serbe, c’est lui qui paie par retenue à la source ; avec un donneur d’ordre étranger – l’entrepreneur paie lui-même, dans les 30 jours.
- Les paušalci ayant un seul client remplissent presque toujours le critère 6, ce qui leur laisse moins de marge sur les autres.
Vous ne savez pas si vous réussissez le test ?
Si vous êtes paušalac avec un client principal, ou une entreprise qui collabore avec plusieurs entrepreneurs, contactez-nous. L’équipe Numerix peut passer en revue vos contrats et l’organisation réelle de votre travail, critère par critère, et vous montrer où se situe le risque et ce qui peut être changé. Pour en savoir plus, consultez notre page Conseil fiscal ou le Tax Health Check.
Cet article a un caractère purement informatif et ne constitue pas un avis fiscal pour un cas particulier.