
Molti paušalci (imprenditori individuali in regime forfettario) lavorano per un unico cliente – spesso una società serba o un’azienda estera – e per anni non hanno alcun problema. Ma quando quel rapporto nella pratica somiglia a un rapporto di lavoro dipendente, la legge sull’imposta sul reddito delle persone fisiche (Zakon o porezu na dohodak građana) ha una risposta: il test di autonomia (test samostalnosti). Se non lo superate, il compenso di quel cliente non è più tassato come reddito da attività autonoma, ma come „altro reddito“ (drugi prihod) – con imposte e contributi sensibilmente più elevati.
In questo articolo spieghiamo che cos’è il test di autonomia per gli imprenditori, tutti e nove i criteri, che cosa succede se non lo superate, chi paga la differenza e come verificare da soli la vostra posizione – sia che siate imprenditori, sia che siate un’azienda che si avvale di imprenditori.
Che cos’è il test di autonomia?
Il test di autonomia è previsto dall’articolo 85, comma 1, punto 17) della legge sull’imposta sul reddito e si applica dal 1° marzo 2020. Serve a verificare se un imprenditore – paušalac o imprenditore che tiene la contabilità – è davvero autonomo rispetto a un determinato committente (nalogodavac), o se è in realtà un dipendente mascherato.
Il test si effettua sempre per ciascun rapporto separatamente: un imprenditore e un committente (insieme ai soggetti a esso collegati ai sensi della legge sull’imposta sui redditi delle società). Lo stesso imprenditore può essere autonomo rispetto a un cliente e non autonomo rispetto a un altro.
Il committente può essere una persona giuridica serba o estera, un imprenditore o un imprenditore forfettario che ha ingaggiato l’imprenditore direttamente o indirettamente. Un intermediario o rappresentante che si limita a trasferire il compenso dietro una provvigione abituale non è considerato committente – in tal caso il committente è il soggetto per conto del quale viene effettuato il pagamento.
Quanti criteri fanno „cadere“ il test
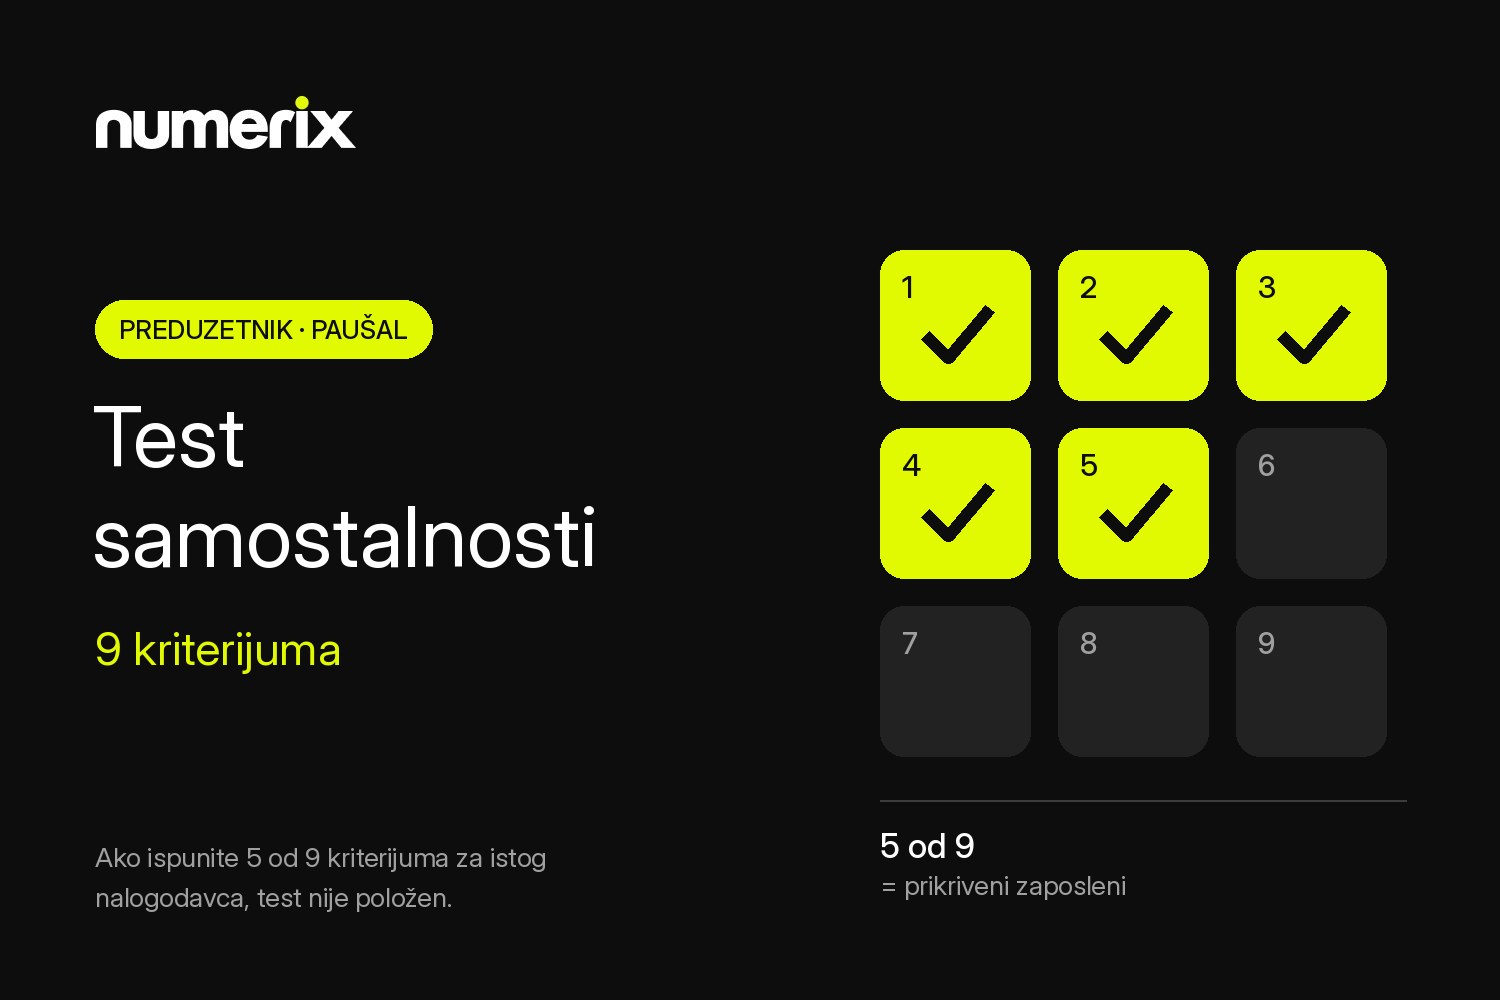
Un imprenditore è considerato non autonomo se, rispetto allo stesso committente, soddisfa almeno cinque dei nove criteri. È sufficiente anche che all’inizio della collaborazione si potesse concludere, in base alle circostanze, che cinque criteri sarebbero stati soddisfatti, purché lo siano poi effettivamente. Con al massimo quattro criteri soddisfatti, il test è superato.
Il test di autonomia: 9 criteri
1. Orario di lavoro e ferie
Il committente stabilisce il vostro orario di lavoro, oppure le vostre ferie e assenze dipendono da una sua decisione, e il compenso non viene ridotto per il periodo di ferie.
2. Locali e luogo di lavoro
Lavorate abitualmente in locali messi a disposizione dal committente o in un luogo da lui stabilito.
3. Formazione e aggiornamento
Il committente effettua o organizza la vostra formazione o il vostro aggiornamento professionale.
4. Modalità di ingaggio
Siete stati ingaggiati a seguito di un annuncio con cui il committente cercava personale, o tramite un soggetto terzo che si occupa di selezione del personale (ad es. un’agenzia per il lavoro).
5. Attrezzature e direzione del lavoro
Il committente fornisce o finanzia gli strumenti, le attrezzature o gli altri mezzi di base per il vostro lavoro ordinario (esclusi i mezzi specialistici per un incarico specifico), oppure dirige abitualmente il processo del vostro lavoro – al di là dell’assegnazione di un incarico di base e di un ragionevole controllo dei risultati.
6. Il 70% dei ricavi da un solo committente
Almeno il 70% dei vostri ricavi complessivi in un periodo di 12 mesi che inizia o termina nell’anno d’imposta proviene da un solo committente (o da soggetti a esso collegati). È il criterio che i paušalci con un unico cliente soddisfano quasi sempre.
7. Lavoro nell’attività del committente, senza rischio d’impresa
Svolgete un lavoro rientrante nell’attività del committente e il contratto non contiene alcuna clausola in base alla quale sostenete il normale rischio d’impresa per il lavoro consegnato al suo cliente.
8. Divieto di lavorare per altri
Il contratto vi vieta in tutto o in parte di lavorare per altri committenti. Fa eccezione il divieto parziale riferito a un numero limitato di concorrenti diretti del committente.
9. 130 o più giorni lavorativi
Lavorate per lo stesso committente 130 o più giorni lavorativi in un periodo di 12 mesi che inizia o termina nell’anno d’imposta. Ogni giorno lavorativo in cui avete lavorato per lui, per qualsiasi durata, conta come giorno intero.
Che cosa succede se non superate il test di autonomia
Se sono soddisfatti cinque o più criteri, il compenso di quel committente è tassato come altro reddito:
- Imposta del 20% sul reddito lordo – senza spese forfettarie (articolo 85, comma 5, punto 1) e articolo 86).
- Contributo per l’assicurazione pensionistica e di invalidità (PIO) sulla stessa base. Il contributo sanitario di regola non è dovuto, perché siete già assicurati in base alla vostra attività.
- Questo reddito non rientra nel fatturato ai fini del limite di 6 milioni di dinari per il regime forfettario (articolo 40) e, per l’imprenditore che tiene la contabilità, non concorre al reddito imponibile da attività autonoma (articolo 37v).
Importante: il mancato superamento del test non comporta automaticamente la fine del forfettario. La conseguenza riguarda il reddito proveniente dal committente specifico – ma quel reddito diventa molto più costoso.
Chi paga: committente serbo o estero
- Un committente serbo (persona giuridica o imprenditore) è il sostituto d’imposta ed è tenuto a calcolare e versare imposta e contributo tramite ritenuta alla fonte, a ogni pagamento. Se non lo fa e in sede di controllo fiscale viene accertata la mancanza di autonomia, l’obbligo con gli interessi ricade su di lui, con possibile responsabilità per illecito amministrativo. Per questo il test di autonomia riguarda allo stesso modo le aziende che si avvalgono di imprenditori.
- Un committente estero non calcola imposte in Serbia. In tal caso l’imprenditore calcola e versa l’imposta da sé (in autoliquidazione – samooporezivanje, articolo 100a) e presenta la dichiarazione fiscale entro 30 giorni dalla data di percezione del reddito (articolo 95).
Esempio: un paušalac con un solo cliente
L’esempio è inventato e ha scopo puramente illustrativo.
Ana è paušalac e programmatrice. Fattura l’intero reddito, 250.000 dinari al mese, a una sola società serba. Lavora dalle 9 alle 17 con il portatile e gli account dell’azienda, partecipa alle riunioni in ufficio due volte a settimana e concorda le ferie annuali con il team. È stata ingaggiata tramite un annuncio di lavoro e il contratto le vieta di lavorare per altri clienti.
Esame dei criteri: orario di lavoro (1), luogo di lavoro (2 – probabilmente, a seconda di che cosa sia „abituale“), modalità di ingaggio (4), attrezzature (5), 70% dei ricavi (6), divieto di lavorare per altri (8), 130+ giorni lavorativi (9). Sono sei o sette criteri – il test non è superato.
Per 12 mesi (3.000.000 di dinari lordi), se il compenso è considerato lordo, l’imposta del 20% ammonta a 600.000 dinari e il contributo PIO a 720.000 dinari – in totale circa 1.320.000 dinari, in aggiunta all’imposta e ai contributi forfettari ordinari, che restano dovuti. Un’azienda serba calcola e versa imposta e PIO tramite ritenuta alla fonte a ogni pagamento; se il cliente è estero, il paušalac li paga da sé (samooporezivanje) entro 30 giorni. Questo compenso non rientra nel limite di 6 milioni di dinari per i paušalci. Se l’azienda ha pagato l’intero importo senza ritenuta, in sede di controllo l’importo pagato può essere trattato come netto, per cui la base viene ricalcolata al lordo e l’obbligo è ancora più alto.
Lo stesso lavoro, organizzato diversamente – attrezzature proprie, orario proprio, più clienti, un contratto con responsabilità per il risultato – potrebbe scendere a quattro criteri o meno.
Checklist: verificate la vostra posizione per ogni cliente
Per ogni rapporto con un committente rispondete „sì“ o „no“:
- Il cliente stabilisce il mio orario di lavoro o approva le mie ferie?
- Lavoro abitualmente nei suoi locali o in un luogo da lui stabilito?
- Organizza o paga la mia formazione?
- Sono stato ingaggiato tramite un annuncio di lavoro o un’agenzia per il lavoro?
- Utilizzo le sue attrezzature di base, oppure dirige il mio lavoro?
- Da lui proviene il 70% o più dei miei ricavi in 12 mesi?
- Lavoro nella sua attività senza una clausola sul rischio d’impresa?
- Il contratto mi vieta di lavorare per altri?
- Lavoro per lui 130 o più giorni lavorativi in 12 mesi?
Cinque o più risposte „sì“ significano che è il momento di una verifica seria. Inoltre:
- Verificate periodicamente, non solo alla firma del contratto – i criteri 6 e 9 cambiano nel corso dell’anno.
- Allineate il contratto alla prassi. L’amministrazione fiscale (Poreska uprava) guarda a come si svolge effettivamente la collaborazione, non solo a ciò che c’è scritto nel contratto.
- Conservate le prove: contratti, fatture ad altri clienti, ricevute per le attrezzature proprie, registrazioni dei progetti.
- Le aziende che si avvalgono di imprenditori dovrebbero effettuare il test per ciascuno di essi e documentarne l’esito, perché sono loro i sostituti d’imposta.
L’amministrazione fiscale ha inoltre pubblicato le Istruzioni per l’applicazione del test di autonomia nei controlli fiscali, da cui emerge come gli ispettori affrontano la valutazione.
In sintesi
- Il test di autonomia ha 9 criteri; non siete autonomi se ne soddisfate almeno 5 per lo stesso committente.
- Il test si effettua per ciascun committente separatamente, su un periodo di 12 mesi.
- Conseguenza: imposta del 20% e contributo PIO sul reddito lordo, senza spese forfettarie.
- Con un committente serbo paga il committente tramite ritenuta; con uno estero – l’imprenditore stesso, entro 30 giorni.
- I paušalci con un solo cliente soddisfano quasi sempre il criterio 6, quindi hanno meno margine sugli altri.
Non siete sicuri di superare il test?
Se siete paušalac con un cliente principale, o un’azienda che collabora con più imprenditori, contattateci. Il team Numerix può esaminare i vostri contratti e l’organizzazione effettiva del lavoro, criterio per criterio, e mostrarvi dove si trova il rischio e che cosa si può cambiare. Per saperne di più visitate la pagina Consulenza fiscale o il Tax Health Check.
Il presente articolo ha carattere puramente informativo e non costituisce un parere fiscale per un caso specifico.