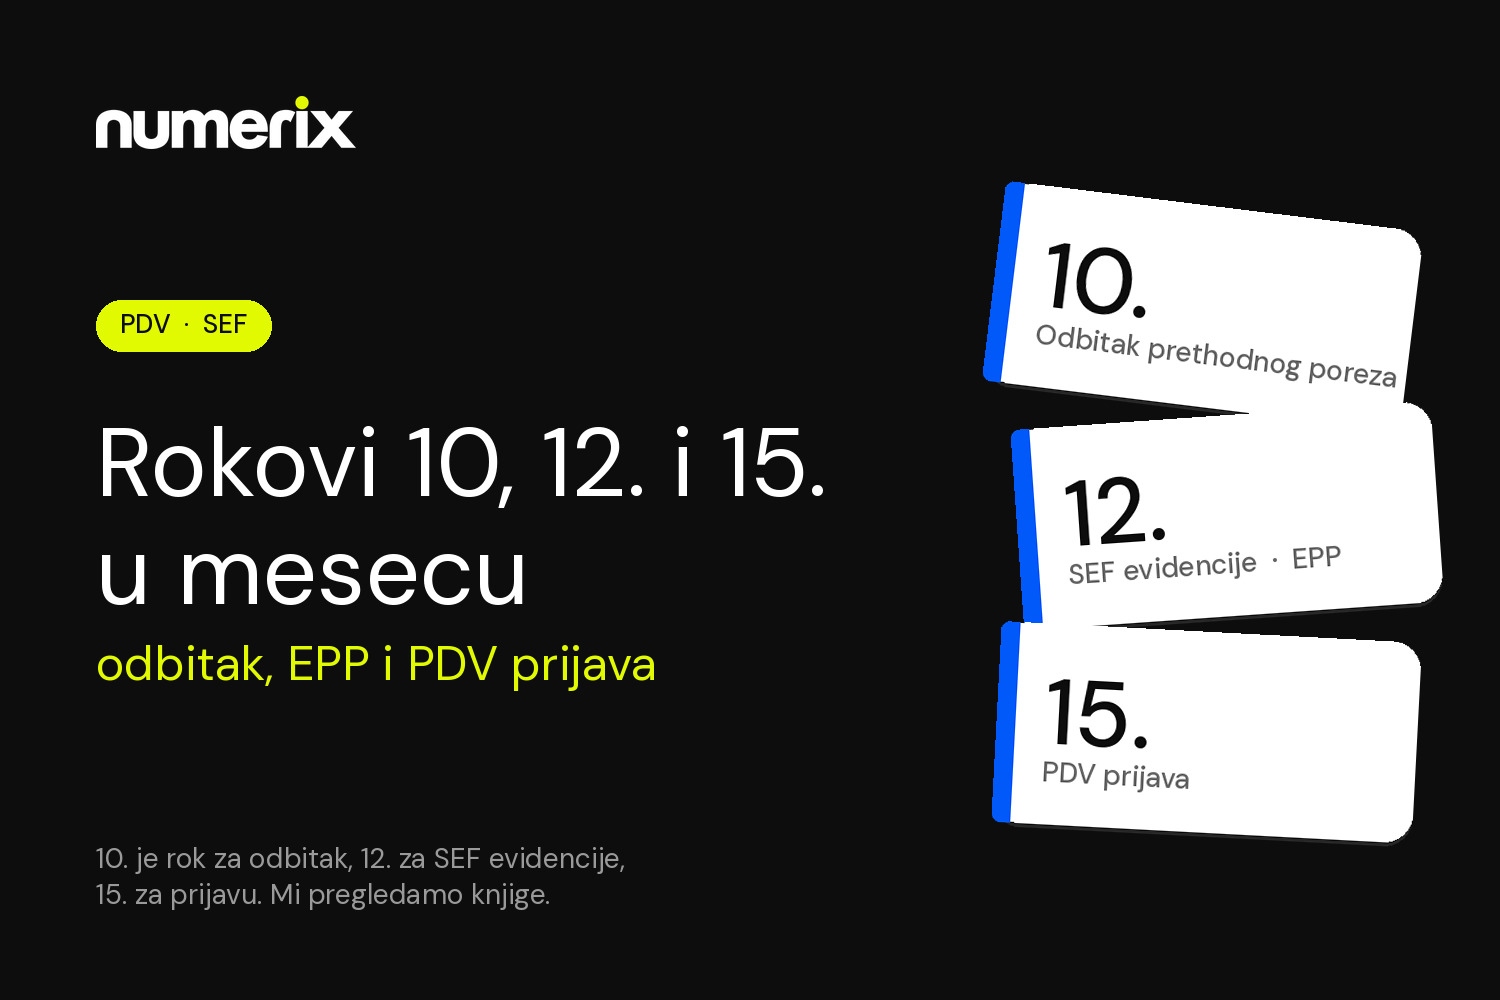

Kod evidencije prethodnog poreza i internih računa u SEF-u često se mešaju dva datuma: 10. i 12. u mesecu. To nisu dva roka za dve različite evidencije. Sve SEF evidencije – evidencija prethodnog poreza (EPP) i evidencija obračuna PDV, uključujući interni račun – podnose se zaključno sa 12. u mesecu posle poreskog perioda. Datum 10. ima drugu ulogu: to je poslednji dan do kog treba da prihvatite e-fakturu ili sačinite interni račun ako želite da prethodni porez odbijete u tom periodu. PDV prijava ostaje do 15.
U ovom tekstu razdvajamo ta tri roka, objašnjavamo šta ide u evidenciju prethodnog poreza, kako se interni račun sačinjava u SEF-u i šta se menja od januara 2027, kada EPP počinje da hrani preliminarnu PDV prijavu.
Tri roka, tri posla
Za mesečnog obveznika, posle isteka poreskog perioda, redosled je ovaj:
- najkasnije dan pre podnošenja PDV prijave, a najkasnije do 10. – prihvatite ulazne e-fakture i sačinite interne račune, ako želite odbitak prethodnog poreza u tom periodu;
- do 12. – podnesite evidenciju prethodnog poreza i evidenciju obračuna PDV u SEF-u;
- do 15. – podnesite PDV prijavu i platite PDV.
Isti datumi važe i za tromesečnog obveznika, samo što se računaju od isteka tromesečja. Tako se, na primer, EPP za oktobar, ili za treće tromesečje, podnosi do 12. novembra.
Stari rok od „10 dana po isteku perioda“ više ne važi: za periode od januara 2025. rok za SEF evidencije je 12. dan sledećeg meseca.
Šta je evidencija prethodnog poreza?
Evidencija prethodnog poreza (EPP) je zbirni prikaz prethodnog poreza u Sistemu elektronskih faktura, za poreski period – kalendarski mesec ili tromesečje. Podnosi je obveznik PDV, i to nezavisno od toga da li može da ostvari pravo na odbitak prethodnog poreza koji se evidentira.
EPP sadrži, zbirno:
- nabavke od obveznika PDV, po izvoru: elektronske fakture, fiskalni računi i drugi računi;
- nabavke kod kojih je primalac poreski dužnik (obrnuti obračun), iz pojedinačnih evidencija PDV – internih računa, posebno za „strano lice“ i posebno za „obveznik PDV“;
- PDV plaćen pri uvozu, PDV nadoknadu plaćenu poljoprivredniku i ispravke odbitka prethodnog poreza.
Iznosi se iskazuju u dinarima, sa najviše dve decimale.
EPP rok: 12. u mesecu, sa presekom na 10.
EPP se podnosi po isteku poreskog perioda, najkasnije 12. dana kalendarskog meseca koji sledi tom periodu. To uključuje i povećanja i smanjenja.
Podaci se ne uzimaju „u trenutku klika“ bez pravila. EPP se podnosi sa stanjem na dan koji prethodi danu podnošenja. Ako je podnosite 11. ili 12., sistem uzima stanje sa 10. tog meseca.
Zato nema smisla ostavljati prihvatanje faktura i interne račune za 11. ili 12. Čak i ako EPP podnesete do 12., podaci se uzimaju sa stanjem na 10. Interni račun koji tada još nije imao status „evidentirano“ neće automatski ući u EPP. E-faktura koja do 10. nije prihvaćena pojaviće se u EPP-u, ali PDV iz nje ne možete odbiti u tom periodu.
Interni račun u SEF-u i evidencija obračuna PDV
Interni račun sačinjava primalac dobara ili usluga koji je poreski dužnik – tipično kod usluga stranog lica i kod domaćeg obrnutog obračuna (na primer, određeni promet u građevinarstvu). Sačinjava se za promet, povećanje i smanjenje osnovice, avans i smanjenje avansa.
Ako ste korisnik SEF-a, interni račun se sačinjava u SEF-u, kao „Pojedinačna evidencija PDV – interni račun“. Poseban interni račun van SEF-a više nije potreban. Ovo važi počev od poreskog perioda april 2026.
Rok za evidenciju obračuna PDV (zbirnu i pojedinačnu, uključujući interni račun) isti je kao za EPP: zaključno sa 12. danom meseca koji sledi poreskom periodu. Pojedinačna evidencija može da se podnese i u toku perioda, što je često zgodnije nego sve ostavljati za početak narednog meseca.
U pojedinačnu evidenciju ide, po svakoj obavezi:
- promet, uključujući dati avans, kod kog je primalac poreski dužnik – dakle interni račun kod obrnutog obračuna, za domaćeg obveznika i za strano lice;
- promet uz naknadu licima koja nisu u PDV sistemu (preduzetnicima i pravnim licima), uključujući primljeni avans, osim prometa na malo;
- prvi prenos novoizgrađenih objekata.
Ostalo što nije pokriveno e-fakturom sa iskazanim PDV-om ide u zbirnu evidenciju. Za poreske periode od aprila 2026, ako za promet na malo (i avans za njega) do 12. u narednom mesecu niste izdali e-fakturu, PDV iz tog prometa evidentirate u zbirnoj evidenciji.
10. je rok za odbitak, ne za podnošenje
Pravo na odbitak prethodnog poreza po internom računu ostvarujete u periodu za koji podnosite prijavu samo ako je interni račun sačinjen najkasnije dan pre podnošenja prijave, a najkasnije 10. dana sledećeg meseca. Isto važi za e-fakturu dobavljača: mora biti prihvaćena do istog dana.
Nije od značaja da li je poreska obaveza nastala u tom ili u ranijem periodu, niti da li je interni račun sačinjen na dan nastanka obaveze ili naknadno. Bitno je da je dokument spreman do tog roka.
Ako rok propustite, odbitak ne nestaje – prelazi u kasniji period, kada uslov bude ispunjen. Pravo na odbitak, međutim, ističe posle pet godina od isteka godine u kojoj je nastala obaveza obračunavanja PDV.
Ako pogrešite ili zakasnite
I evidencija obračuna PDV i EPP mogu da se koriguju. Korekcija EPP-a dozvoljena je i posle 12. Korekcija se radi za pogrešne ili nepotpune podatke; storno evidencije obračuna PDV koristi se ako evidencija nije ni trebalo da se podnese.
Ko ne evidentira PDV elektronski u skladu sa Zakonom o elektronskom fakturisanju (čl. 4, 4a i 4b) čini prekršaj. Novčana kazna iznosi:
- za pravno lice: od 200.000 do 2.000.000 dinara;
- za preduzetnika: od 50.000 do 500.000 dinara;
- za odgovorno lice: od 50.000 do 150.000 dinara.
Prekršaja nema ako grešku sami korigujete pre početka nadzora. Ako SEF poslednjeg dana roka ne radi, evidencija se podnosi najkasnije prvog radnog dana po ponovnom uspostavljanju sistema.
Šta se menja od januara 2027.
Rok 12. za EPP i evidenciju obračuna PDV ostaje isti. Menja se ono što te evidencije hrane.
Od poreskog perioda januar 2027. (odnosno januar–mart 2027. za tromesečne obveznike) SEF sastavlja preliminarnu PDV prijavu (PPP PDV, sa Prilogom 1 i Prilogom 2) iz e-faktura, pojedinačnih i zbirnih evidencija PDV i iz evidencije prethodnog poreza. Preliminarna prijava se podnosi kao prilog PDV prijavi. Obrazac POPDV se za te periode više ne podnosi.
Ako EPP ne podnesete do 12., a preliminarnu prijavu sačinjavate posle tog roka, u poljima Priloga 1 za koja SEF nema podatke upisuje se nula. Ako PDV prijavu ne podnesete u roku, Poreska uprava je podnosi po službenoj dužnosti, na osnovu preliminarne prijave, i to samo sa obračunatim PDV-om, bez prethodnog poreza.
Uz to, za poreske periode od januara 2027. (odnosno januar–mart 2027. za tromesečne obveznike) važe i uža pravila za rad sa EPP-om uz preliminarnu prijavu:
- ako se preliminarna prijava sačinjava posle roka za EPP (12.), EPP više ne može da se podnese, već samo da se koriguje ili ažurira;
- na dan slanja preliminarne prijave poreskom organu, posle slanja, nema ni korekcije ni ažuriranja;
- posle podnošenja PDV prijave u roku moguća je samo korekcija, bez ažuriranja.
Uredne evidencije do 12. zato od 2027. nisu samo formalnost: od njih zavisi šta će država videti u preliminarnoj prijavi.
Checklist pre roka
Za svaki poreski period proverite:
- Da li su sve ulazne e-fakture za taj period prihvaćene ili odbijene, i to najkasnije do 10.?
- Da li su sačinjeni svi interni računi (strano lice i obveznik PDV), takođe najkasnije do 10., ako želite odbitak u tom periodu?
- Da li EPP i evidencija obračuna PDV imaju status „evidentirano“ najkasnije 12.?
- Ako EPP podnosite 11. ili 12., da li su do 10. svi interni računi imali status „evidentirano“ i da li su sve e-fakture bile u SEF-u?
- Da li se EPP i knjige slažu pre nego što 15. podnesete PDV prijavu?
Najčešći razlog da prethodni porez „kasni“ jedan period nije sam obrazac, već faktura koja je ostala bez odgovora ili interni račun sačinjen posle 10.
Zašto je ovo važno ako knjige vodite sami
Ova tri roka nagrađuju urednost tokom meseca, a ne žurbu pred prijavu. Ako svakodnevno radite u SEF-u – prihvatate fakture, sačinjavate interne račune i držite evidencije ažurnim – 10, 12. i 15. postaju provera, a ne trka. To je model u koji verujemo u Numerixu: vi vodite svoje knjige uz pomoć savremenih alata, a mi ih stručno pregledamo pre nego što podaci postanu prijava.
Od 2027. ta provera dobija još više smisla. Prilog 1 preliminarne prijave SEF popunjava automatski iz e-faktura i evidencija, pa će biti tačan onoliko koliko su tačne evidencije u SEF-u.
Ukratko
- 10. je rok za odbitak prethodnog poreza: e-fakturu prihvatite i interni račun sačinite najkasnije dan pre podnošenja PDV prijave, a najkasnije do 10.
- 12. je rok za sve SEF evidencije – EPP i evidenciju obračuna PDV, uključujući interni račun. Ako EPP podnosite 11. ili 12., podaci se uzimaju sa stanjem na 10.
- 15. je rok za PDV prijavu i plaćanje.
- EPP je obavezna i kada nemate pravo na odbitak.
- Interni račun korisnik SEF-a sačinjava u SEF-u, od perioda april 2026.
- Ako propustite rok (dan pre podnošenja PDV prijave, a najkasnije 10.), odbitak ide u kasniji period; pravo prestaje posle pet godina.
- Od januara 2027. EPP hrani preliminarnu PDV prijavu. Ako EPP ne podnesete do 12., a preliminarnu prijavu sačinjavate posle tog roka, u poljima Priloga 1 za koja SEF nema podatke upisuje se nula. Ako PDV prijavu ne podnesete u roku, Poreska uprava je podnosi po službenoj dužnosti samo sa obračunatim PDV-om, bez prethodnog poreza.
Želite da rokovi 10, 12. i 15. prođu bez iznenađenja?
Ako niste sigurni da li su vaše ulazne fakture, interni računi i evidencija prethodnog poreza usklađeni, javite nam se. Numerix tim može da pregleda vaš SEF i knjige za jedan period i da vam pokaže gde su razlike – pre roka, i pre nego što od 2027. te razlike uđu u preliminarnu prijavu. Više o tome pročitajte na stranici Poresko savetovanje ili kroz Tax Health Check.
Tekst je informativnog karaktera i ne predstavlja poresko mišljenje za konkretan slučaj. Stanje propisa: 18. novembar 2026.