
Pour le registre électronique de la TVA en amont (evidencija prethodnog poreza, EPP) et les factures internes dans le Système de facturation électronique (SEF), deux dates sont souvent confondues : le 10 et le 12 du mois. Il ne s’agit pas de deux délais de dépôt pour deux registres différents. Tous les registres SEF — le registre de la TVA en amont (EPP) et le registre du calcul de la TVA, y compris la facture interne — doivent être déposés au plus tard le 12 du mois qui suit la période d’imposition. Le 10 a un autre rôle : c’est le dernier jour auquel vous devez accepter une facture électronique ou établir une facture interne si vous souhaitez déduire la TVA en amont au titre de cette période. La déclaration de TVA reste due le 15.
Cet article distingue ces trois échéances, explique ce qui entre dans le registre de la TVA en amont, comment la facture interne est établie dans le SEF, et ce qui change à partir de janvier 2027, lorsque l’EPP commence à alimenter la déclaration de TVA préliminaire.
Trois échéances, trois tâches
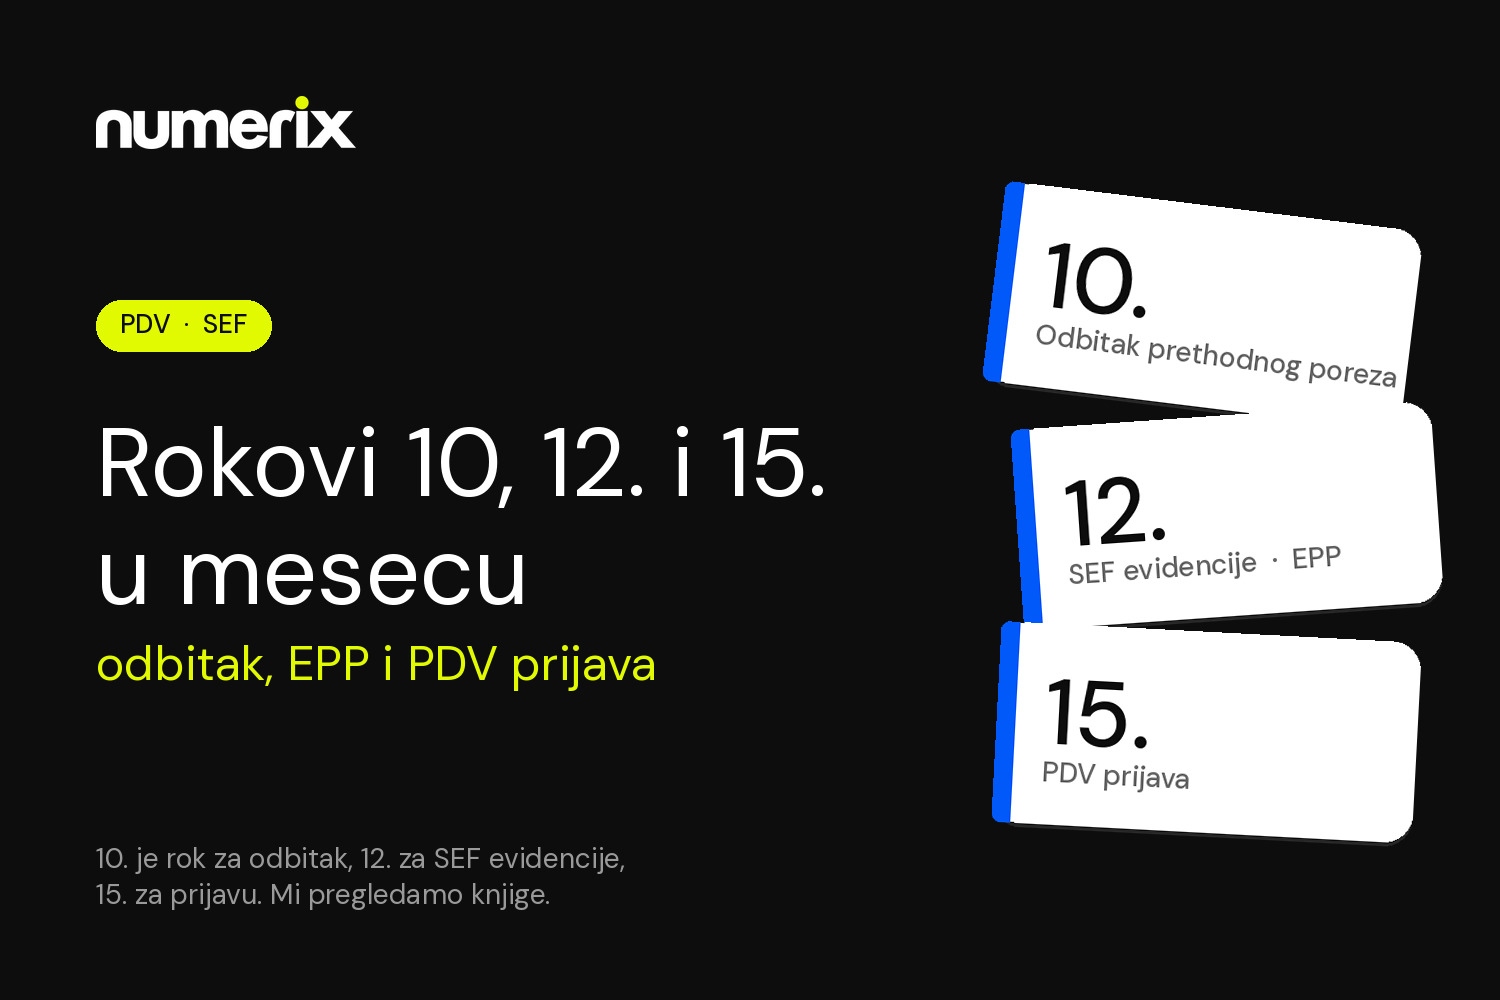
Pour un assujetti mensuel, après la fin de la période d’imposition, l’ordre est le suivant :
- au plus tard le jour précédant le dépôt de la déclaration de TVA, et au plus tard le 10 – acceptez les factures électroniques entrantes et établissez les factures internes si vous souhaitez déduire la TVA en amont au titre de cette période ;
- jusqu’au 12 – déposez le registre de la TVA en amont et le registre du calcul de la TVA dans le SEF ;
- jusqu’au 15 – déposez la déclaration de TVA et payez la TVA.
Les mêmes dates s’appliquent à un assujetti trimestriel, à compter de la fin du trimestre. Ainsi, l’EPP d’octobre, ou du troisième trimestre, se dépose jusqu’au 12 novembre.
L’ancien délai de « 10 jours après la fin de la période » ne s’applique plus : pour les périodes à compter de janvier 2025, le délai des registres SEF est le 12e jour du mois suivant.
Qu’est-ce que le registre de la TVA en amont ?
Le registre de la TVA en amont (EPP) est une présentation consolidée de la TVA en amont dans le Système de facturation électronique, pour une période d’imposition — un mois civil ou un trimestre. Il est déposé par l’assujetti à la TVA, indépendamment de la possibilité de déduire la TVA en amont qui y est enregistrée.
L’EPP contient, de manière consolidée :
- les acquisitions auprès d’assujettis à la TVA, par source : factures électroniques, reçus fiscaux et autres factures ;
- les acquisitions pour lesquelles le destinataire est le redevable de la taxe (autoliquidation), tirées des registres individuels de TVA — factures internes, séparément pour une « personne étrangère » et séparément pour un « assujetti à la TVA » ;
- la TVA payée à l’importation, la compensation de TVA versée à un agriculteur et les corrections de la déduction de la TVA en amont.
Les montants sont indiqués en dinars, avec au plus deux décimales.
Délai de l’EPP : le 12 du mois, avec une date de clôture au 10
L’EPP se dépose après la fin de la période d’imposition, au plus tard le 12e jour du mois civil qui suit cette période. Cela inclut les augmentations et les diminutions.
Les données ne sont pas reprises « au moment du clic » sans règle. L’EPP est déposée avec la situation au jour précédant le jour du dépôt. Si vous la déposez le 11 ou le 12, le système retient la situation au 10 de ce mois.
C’est pourquoi il est peu judicieux de laisser l’acceptation des factures et les factures internes pour le 11 ou le 12. Même si vous déposez l’EPP jusqu’au 12, les données sont reprises avec la situation au 10. Une facture interne qui n’avait pas encore le statut « enregistré » (evidentirano) à cette date n’entrera pas automatiquement dans l’EPP. Une facture électronique qui n’a pas été acceptée au 10 apparaîtra dans l’EPP, mais vous ne pourrez pas en déduire la TVA au titre de cette période.
La facture interne dans le SEF et le registre du calcul de la TVA
La facture interne est établie par le destinataire de biens ou de services qui est le redevable de la taxe — typiquement pour des services d’une personne étrangère et pour l’autoliquidation nationale (par exemple certaines livraisons dans le bâtiment). Elle est établie pour l’opération, pour l’augmentation et la diminution de la base d’imposition, pour un acompte et pour la diminution d’un acompte.
Si vous êtes utilisateur du SEF, la facture interne est établie dans le SEF, en tant que « registre individuel de TVA — facture interne » (Pojedinačna evidencija PDV – interni račun). Une facture interne distincte en dehors du SEF n’est plus nécessaire. Cela s’applique à compter de la période d’imposition d’avril 2026.
Le délai du registre du calcul de la TVA (consolidé et individuel, y compris la facture interne) est le même que pour l’EPP : au plus tard le 12e jour du mois qui suit la période d’imposition. Un registre individuel peut aussi être déposé pendant la période, ce qui est souvent plus pratique que de tout laisser pour le début du mois suivant.
Le registre individuel comprend, pour chaque obligation :
- une opération, y compris un acompte versé, pour laquelle le destinataire est le redevable de la taxe — donc une facture interne en cas d’autoliquidation, pour un assujetti national et pour une personne étrangère ;
- une opération à titre onéreux au profit de personnes qui ne sont pas dans le système de TVA (entrepreneurs et personnes morales), y compris un acompte reçu, à l’exception des opérations de vente au détail ;
- le premier transfert d’immeubles nouvellement construits.
Tout le reste qui n’est pas couvert par une facture électronique indiquant la TVA va dans le registre consolidé. Pour les périodes d’imposition à compter d’avril 2026, si pour une opération de vente au détail (et un acompte y afférent) vous n’avez pas émis de facture électronique jusqu’au 12 du mois suivant, vous enregistrez la TVA de cette opération dans le registre consolidé.
Le 10 est l’échéance de la déduction, pas celle du dépôt
Vous pouvez déduire la TVA en amont sur la base d’une facture interne au titre de la période pour laquelle vous déposez la déclaration seulement si la facture interne a été établie au plus tard le jour précédant le dépôt de la déclaration, et au plus tard le 10e jour du mois suivant. Il en va de même pour la facture électronique du fournisseur : elle doit être acceptée au plus tard le même jour.
Peu importe que l’obligation fiscale soit née au cours de cette période ou d’une période antérieure, ni que la facture interne ait été établie le jour de la naissance de l’obligation ou plus tard. L’essentiel est que le document soit prêt dans ce délai.
Si vous manquez le délai, la déduction ne disparaît pas — elle est reportée à une période ultérieure, une fois la condition remplie. Le droit à déduction, toutefois, expire au bout de cinq ans à compter de la fin de l’année au cours de laquelle l’obligation de calculer la TVA est née.
En cas d’erreur ou de retard
Le registre du calcul de la TVA et l’EPP peuvent tous deux être corrigés. Une correction de l’EPP est aussi autorisée après le 12. La correction sert aux données inexactes ou incomplètes ; l’annulation (storno) d’un registre du calcul de la TVA s’utilise si le registre n’aurait pas dû être déposé.
Celui qui n’enregistre pas la TVA par voie électronique conformément à la loi sur la facturation électronique (art. 4, 4a et 4b) commet une infraction. L’amende est de :
- pour une personne morale : 200 000 à 2 000 000 de dinars ;
- pour un entrepreneur : 50 000 à 500 000 dinars ;
- pour une personne responsable : 50 000 à 150 000 dinars.
Il n’y a pas d’infraction si vous corrigez vous-même l’erreur avant le début d’un contrôle. Si le SEF ne fonctionne pas le dernier jour du délai, le registre est déposé au plus tard le premier jour ouvrable après le rétablissement du système.
Ce qui change à partir de janvier 2027
Le 12 comme délai de l’EPP et du registre du calcul de la TVA reste inchangé. Ce qui change, c’est ce que ces registres alimentent.
À compter de la période d’imposition de janvier 2027 (ou janvier–mars 2027 pour les assujettis trimestriels), le SEF établit une déclaration de TVA préliminaire (PPP PDV, avec l’annexe 1 et l’annexe 2) à partir des factures électroniques, des registres individuels et consolidés de TVA et du registre de la TVA en amont. La déclaration préliminaire est déposée en annexe de la déclaration de TVA. Le formulaire POPDV n’est plus déposé pour ces périodes.
Si vous ne déposez pas l’EPP jusqu’au 12 et que la déclaration préliminaire est établie après ce délai, zéro est inscrit dans les champs de l’annexe 1 pour lesquels le SEF ne dispose pas de données. Si vous ne déposez pas la déclaration de TVA dans le délai, l’Administration fiscale la dépose d’office, sur la base de la déclaration préliminaire, et uniquement avec la TVA collectée, sans TVA en amont.
En outre, pour les périodes d’imposition à compter de janvier 2027 (ou janvier–mars 2027 pour les assujettis trimestriels), des règles plus strictes s’appliquent au travail sur l’EPP avec la déclaration préliminaire :
- si la déclaration préliminaire est établie après le délai de l’EPP (le 12), l’EPP ne peut plus être déposée, mais seulement corrigée ou mise à jour ;
- le jour de la transmission de la déclaration préliminaire à l’administration fiscale, après cette transmission, il n’y a plus ni correction ni mise à jour ;
- après le dépôt de la déclaration de TVA dans le délai, seule une correction est possible, sans mise à jour.
Des registres en ordre jusqu’au 12 ne sont donc, à partir de 2027, plus une simple formalité : c’est d’eux que dépend ce que l’État verra dans la déclaration préliminaire.
Liste de contrôle avant l’échéance
Pour chaque période d’imposition, vérifiez :
- Toutes les factures électroniques entrantes de cette période ont-elles été acceptées ou refusées, et au plus tard le 10 ?
- Toutes les factures internes (personne étrangère et assujetti à la TVA) ont-elles été établies, également au plus tard le 10, si vous souhaitez la déduction au titre de cette période ?
- L’EPP et le registre du calcul de la TVA ont-ils le statut « enregistré » au plus tard le 12 ?
- Si vous déposez l’EPP le 11 ou le 12, toutes les factures internes avaient-elles le statut « enregistré » (evidentirano) au 10, et toutes les factures électroniques étaient-elles déjà dans le SEF ?
- L’EPP et les livres concordent-ils avant que vous déposiez la déclaration de TVA le 15 ?
La raison la plus fréquente pour laquelle la TVA en amont « glisse » d’une période n’est pas le formulaire lui-même, mais une facture restée sans réponse ou une facture interne établie après le 10.
Pourquoi c’est important si vous tenez vous-même les livres
Ces trois échéances récompensent l’ordre tout au long du mois, et non la précipitation avant la déclaration. Si vous travaillez chaque jour dans le SEF — en acceptant les factures, en établissant les factures internes et en maintenant les registres à jour — les 10, 12 et 15 deviennent une vérification, et non une course. C’est le modèle auquel nous croyons chez Numerix : vous tenez vos livres à l’aide d’outils modernes, et nous les examinons avec compétence avant que les données ne deviennent une déclaration.
À partir de 2027, cette vérification prend encore plus de sens. Le SEF remplit automatiquement l’annexe 1 de la déclaration préliminaire à partir des factures électroniques et des registres, de sorte que l’annexe 1 sera aussi exacte que les registres dans le SEF.
En bref
- Le 10 est l’échéance de la déduction de la TVA en amont : acceptez la facture électronique et établissez la facture interne au plus tard le jour précédant le dépôt de la déclaration de TVA, et au plus tard le 10.
- Le 12 est l’échéance de tous les registres SEF — EPP et registre du calcul de la TVA, y compris la facture interne. Si vous déposez l’EPP le 11 ou le 12, les données sont reprises avec la situation au 10.
- Le 15 est l’échéance de la déclaration de TVA et du paiement.
- L’EPP est obligatoire même lorsque vous n’avez pas le droit à déduction.
- L’utilisateur du SEF établit la facture interne dans le SEF, à compter de la période d’avril 2026.
- Si vous manquez le délai (le jour précédant le dépôt de la déclaration de TVA, et au plus tard le 10), la déduction passe à une période ultérieure ; le droit expire au bout de cinq ans.
- À partir de janvier 2027, l’EPP alimente la déclaration de TVA préliminaire. Si vous ne déposez pas l’EPP jusqu’au 12 et que la déclaration préliminaire est établie après ce délai, zéro est inscrit dans les champs de l’annexe 1 pour lesquels le SEF ne dispose pas de données. Si vous ne déposez pas la déclaration de TVA dans le délai, l’Administration fiscale la dépose d’office uniquement avec la TVA collectée, sans TVA en amont.
Vous souhaitez que les 10, 12 et 15 se passent sans surprise ?
Si vous n’êtes pas sûr que vos factures entrantes, vos factures internes et votre registre de la TVA en amont soient alignés, contactez-nous. L’équipe Numerix peut examiner votre SEF et vos livres pour une période et vous montrer où se trouvent les écarts — avant l’échéance, et avant que ces écarts n’entrent, à partir de 2027, dans la déclaration préliminaire. Vous en saurez plus sur la page Conseil fiscal ou via le Tax Health Check.
Ce texte a un caractère informatif et ne constitue pas un avis fiscal pour un cas concret. État du droit : 18 novembre 2026.