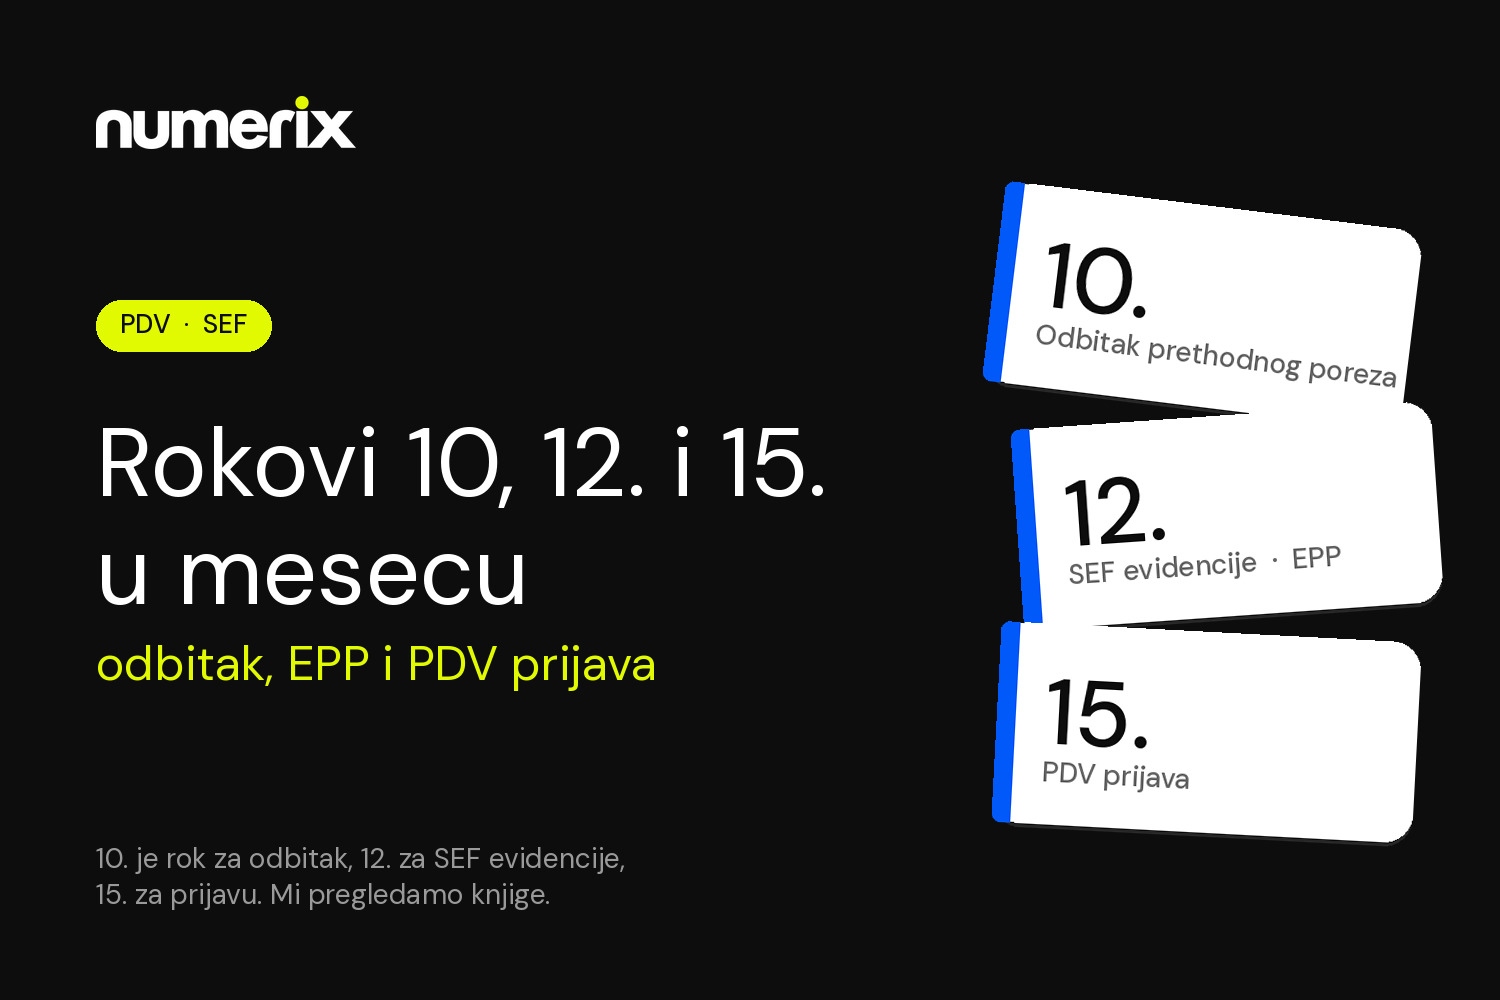

Bei der elektronischen Vorsteueraufzeichnung (evidencija prethodnog poreza, EPP) und bei internen Rechnungen im System der elektronischen Rechnungen (SEF) werden zwei Daten oft vermischt: der 10. und der 12. des Monats. Das sind nicht zwei Einreichungsfristen für zwei verschiedene Aufzeichnungen. Alle SEF-Aufzeichnungen — die Vorsteueraufzeichnung (EPP) und die Aufzeichnung der Umsatzsteuerberechnung, einschließlich der internen Rechnung — sind spätestens am 12. des Monats nach dem Steuerzeitraum einzureichen. Der 10. hat eine andere Rolle: Es ist der letzte Tag, bis zu dem Sie eine E-Rechnung annehmen oder eine interne Rechnung erstellen müssen, wenn Sie die Vorsteuer in diesem Zeitraum abziehen wollen. Die Umsatzsteuererklärung bleibt am 15. fällig.
In diesem Beitrag trennen wir diese drei Fristen, erklären, was in die Vorsteueraufzeichnung gehört, wie eine interne Rechnung im SEF erstellt wird und was sich ab Januar 2027 ändert, wenn die EPP die vorläufige Umsatzsteuererklärung speist.
Drei Fristen, drei Aufgaben
Für einen monatlichen Steuerpflichtigen gilt nach Ablauf des Steuerzeitraums diese Reihenfolge:
- spätestens am Tag vor der Abgabe der Umsatzsteuererklärung und spätestens bis zum 10. – nehmen Sie eingehende E-Rechnungen an und erstellen Sie interne Rechnungen, wenn Sie die Vorsteuer in diesem Zeitraum abziehen wollen;
- bis zum 12. – reichen Sie die Vorsteueraufzeichnung und die Aufzeichnung der Umsatzsteuerberechnung im SEF ein;
- bis zum 15. – reichen Sie die Umsatzsteuererklärung ein und zahlen Sie die Umsatzsteuer.
Dieselben Daten gelten für einen vierteljährlichen Steuerpflichtigen, gerechnet ab dem Ende des Quartals. Die EPP für Oktober oder für das dritte Quartal ist beispielsweise bis zum 12. November einzureichen.
Die frühere Frist von „10 Tagen nach Ablauf des Zeitraums“ gilt nicht mehr: Für Zeiträume ab Januar 2025 ist die Frist für SEF-Aufzeichnungen der 12. Tag des folgenden Monats.
Was ist die Vorsteueraufzeichnung?
Die Vorsteueraufzeichnung (EPP) ist eine zusammengefasste Darstellung der Vorsteuer im System der elektronischen Rechnungen, für einen Steuerzeitraum — einen Kalendermonat oder ein Quartal. Sie wird vom Umsatzsteuerpflichtigen eingereicht, unabhängig davon, ob er das Recht hat, die erfasste Vorsteuer abzuziehen.
Die EPP enthält zusammengefasst:
- Einkäufe von Umsatzsteuerpflichtigen, nach Quelle: elektronische Rechnungen, Fiskalbelege und sonstige Rechnungen;
- Einkäufe, bei denen der Empfänger der Steuerschuldner ist (Reverse Charge), aus den einzelnen Umsatzsteueraufzeichnungen — internen Rechnungen, gesondert für eine „ausländische Person“ und gesondert für einen „Umsatzsteuerpflichtigen“;
- beim Import gezahlte Umsatzsteuer, die an einen Landwirt gezahlte Umsatzsteuervergütung und Berichtigungen des Vorsteuerabzugs.
Beträge werden in Dinar angegeben, mit höchstens zwei Dezimalstellen.
Die EPP-Frist: der 12. des Monats, mit Stichtag am 10.
Die EPP wird nach Ablauf des Steuerzeitraums eingereicht, spätestens am 12. Tag des Kalendermonats, der diesem Zeitraum folgt. Das umfasst auch Erhöhungen und Minderungen.
Die Daten werden nicht „im Moment des Klicks“ ohne Regel übernommen. Die EPP wird mit dem Stand des Tages eingereicht, der dem Einreichungstag vorausgeht. Wenn Sie sie am 11. oder 12. einreichen, übernimmt das System den Stand zum 10. dieses Monats.
Deshalb hat es wenig Sinn, die Annahme von Rechnungen und interne Rechnungen auf den 11. oder 12. zu verschieben. Selbst wenn Sie die EPP bis zum 12. einreichen, werden die Daten mit dem Stand zum 10. übernommen. Eine interne Rechnung, die zu diesem Zeitpunkt noch nicht den Status „erfasst“ (evidentirano) hatte, geht nicht automatisch in die EPP ein. Eine E-Rechnung, die bis zum 10. nicht angenommen wurde, erscheint in der EPP, aber die Umsatzsteuer daraus können Sie in diesem Zeitraum nicht abziehen.
Die interne Rechnung im SEF und die Aufzeichnung der Umsatzsteuerberechnung
Eine interne Rechnung erstellt der Empfänger von Lieferungen oder Leistungen, der der Steuerschuldner ist — typischerweise bei Leistungen einer ausländischen Person und bei inländischem Reverse Charge (zum Beispiel bestimmten Umsätzen im Baugewerbe). Sie wird für den Umsatz, für die Erhöhung und Minderung der Bemessungsgrundlage, für eine Anzahlung und für die Minderung einer Anzahlung erstellt.
Wenn Sie SEF-Nutzer sind, wird die interne Rechnung im SEF erstellt, als „Einzelaufzeichnung der Umsatzsteuer — interne Rechnung“ (Pojedinačna evidencija PDV – interni račun). Eine gesonderte interne Rechnung außerhalb des SEF ist nicht mehr erforderlich. Das gilt ab dem Steuerzeitraum April 2026.
Die Frist für die Aufzeichnung der Umsatzsteuerberechnung (zusammengefasst und einzeln, einschließlich der internen Rechnung) ist dieselbe wie für die EPP: spätestens am 12. Tag des Monats nach dem Steuerzeitraum. Eine Einzelaufzeichnung kann auch während des Zeitraums eingereicht werden, was oft praktischer ist, als alles auf den Beginn des folgenden Monats zu lassen.
In die Einzelaufzeichnung gehören, je Schuld:
- ein Umsatz, einschließlich einer geleisteten Anzahlung, bei dem der Empfänger der Steuerschuldner ist — also eine interne Rechnung im Reverse-Charge-Fall, für einen inländischen Pflichtigen und für eine ausländische Person;
- ein entgeltlicher Umsatz an Personen, die nicht im Umsatzsteuersystem sind (Unternehmer und juristische Personen), einschließlich einer erhaltenen Anzahlung, ausgenommen Einzelhandelsumsätze;
- die erste Übertragung neu errichteter Gebäude.
Alles Übrige, das nicht durch eine E-Rechnung mit ausgewiesener Umsatzsteuer abgedeckt ist, geht in die zusammengefasste Aufzeichnung. Für Steuerzeiträume ab April 2026 gilt: Wenn Sie für einen Einzelhandelsumsatz (und eine Anzahlung darauf) bis zum 12. des folgenden Monats keine E-Rechnung ausgestellt haben, erfassen Sie die Umsatzsteuer aus diesem Umsatz in der zusammengefassten Aufzeichnung.
Der 10. ist die Frist für den Abzug, nicht für die Einreichung
Das Recht auf Vorsteuerabzug auf der Grundlage einer internen Rechnung steht Ihnen in dem Zeitraum, für den Sie die Erklärung einreichen, nur zu, wenn die interne Rechnung spätestens am Tag vor der Abgabe der Erklärung und spätestens am 10. Tag des folgenden Monats erstellt wurde. Dasselbe gilt für die E-Rechnung des Lieferanten: Sie muss bis zu demselben Tag angenommen sein.
Es ist unerheblich, ob die Steuerschuld in diesem oder in einem früheren Zeitraum entstanden ist und ob die interne Rechnung am Tag der Entstehung der Schuld oder später erstellt wurde. Entscheidend ist, dass das Dokument bis zu dieser Frist vorliegt.
Wenn Sie die Frist versäumen, entfällt der Abzug nicht — er verschiebt sich in einen späteren Zeitraum, sobald die Voraussetzung erfüllt ist. Das Abzugsrecht erlischt jedoch nach fünf Jahren nach Ablauf des Jahres, in dem die Pflicht zur Berechnung der Umsatzsteuer entstanden ist.
Wenn Sie einen Fehler machen oder zu spät kommen
Sowohl die Aufzeichnung der Umsatzsteuerberechnung als auch die EPP können berichtigt werden. Eine Berichtigung der EPP ist auch nach dem 12. zulässig. Eine Berichtigung dient unrichtigen oder unvollständigen Daten; eine Stornierung der Aufzeichnung der Umsatzsteuerberechnung wird verwendet, wenn die Aufzeichnung gar nicht hätte eingereicht werden sollen.
Wer die Umsatzsteuer nicht elektronisch gemäß dem Gesetz über die elektronische Rechnungsstellung (Art. 4, 4a und 4b) erfasst, begeht eine Ordnungswidrigkeit. Die Geldbuße beträgt:
- für eine juristische Person: 200.000 bis 2.000.000 Dinar;
- für einen Unternehmer: 50.000 bis 500.000 Dinar;
- für eine verantwortliche Person: 50.000 bis 150.000 Dinar.
Keine Ordnungswidrigkeit liegt vor, wenn Sie den Fehler selbst vor Beginn einer Aufsicht berichtigen. Wenn das SEF am letzten Tag der Frist nicht funktioniert, wird die Aufzeichnung spätestens am ersten Arbeitstag nach der Wiederherstellung des Systems eingereicht.
Was sich ab Januar 2027 ändert
Der 12. als Frist für die EPP und die Aufzeichnung der Umsatzsteuerberechnung bleibt gleich. Was sich ändert, ist das, was diese Aufzeichnungen speisen.
Ab dem Steuerzeitraum Januar 2027 (bzw. Januar–März 2027 für vierteljährliche Pflichtige) erstellt das SEF eine vorläufige Umsatzsteuererklärung (PPP PDV, mit Anlage 1 und Anlage 2) aus E-Rechnungen, einzelnen und zusammengefassten Umsatzsteueraufzeichnungen und aus der Vorsteueraufzeichnung. Die vorläufige Erklärung wird als Anlage zur Umsatzsteuererklärung eingereicht. Das Formular POPDV wird für diese Zeiträume nicht mehr eingereicht.
Wenn Sie die EPP nicht bis zum 12. einreichen und die vorläufige Erklärung nach Ablauf dieser Frist erstellt wird, wird in den Feldern der Anlage 1, für die das SEF keine Daten hat, null eingetragen. Wenn Sie die Umsatzsteuererklärung nicht fristgerecht einreichen, reicht die Steuerverwaltung sie von Amts wegen auf der Grundlage der vorläufigen Erklärung ein, und zwar nur mit der berechneten Umsatzsteuer, ohne Vorsteuer.
Außerdem gelten für Steuerzeiträume ab Januar 2027 (bzw. Januar–März 2027 für vierteljährliche Pflichtige) engere Regeln für die Arbeit mit der EPP zusammen mit der vorläufigen Erklärung:
- wenn die vorläufige Erklärung nach Ablauf der Frist für die EPP (dem 12.) erstellt wird, kann die EPP nicht mehr eingereicht, sondern nur noch berichtigt oder aktualisiert werden;
- am Tag der Übermittlung der vorläufigen Erklärung an die Steuerbehörde ist nach der Übermittlung weder eine Berichtigung noch eine Aktualisierung möglich;
- nach fristgerechter Einreichung der Umsatzsteuererklärung ist nur noch eine Berichtigung möglich, ohne Aktualisierung.
Ordentliche Aufzeichnungen bis zum 12. sind daher ab 2027 mehr als eine Formalität: Von ihnen hängt ab, was der Staat in der vorläufigen Erklärung sieht.
Checkliste vor der Frist
Prüfen Sie für jeden Steuerzeitraum:
- Sind alle eingehenden E-Rechnungen für diesen Zeitraum angenommen oder abgelehnt worden, und zwar spätestens bis zum 10.?
- Sind alle internen Rechnungen (ausländische Person und Umsatzsteuerpflichtiger) erstellt, ebenfalls spätestens bis zum 10., wenn Sie den Abzug in diesem Zeitraum wollen?
- Haben die EPP und die Aufzeichnung der Umsatzsteuerberechnung spätestens am 12. den Status „erfasst“?
- Wenn Sie die EPP am 11. oder 12. einreichen, hatten bis zum 10. alle internen Rechnungen den Status „erfasst“ (evidentirano), und waren alle E-Rechnungen bereits im SEF?
- Stimmen EPP und Bücher überein, bevor Sie am 15. die Umsatzsteuererklärung einreichen?
Der häufigste Grund, warum die Vorsteuer um einen Zeitraum „rutscht“, ist nicht das Formular selbst, sondern eine Rechnung ohne Antwort oder eine interne Rechnung, die nach dem 10. erstellt wurde.
Warum das wichtig ist, wenn Sie die Bücher selbst führen
Diese drei Fristen belohnen Ordnung im Laufe des Monats, nicht die Hetze vor der Erklärung. Wenn Sie täglich im SEF arbeiten — Rechnungen annehmen, interne Rechnungen erstellen und die Aufzeichnungen aktuell halten — werden der 10., 12. und 15. zur Prüfung, nicht zum Wettlauf. Das ist das Modell, an das wir bei Numerix glauben: Sie führen Ihre Bücher mit modernen Werkzeugen, und wir prüfen sie fachkundig, bevor die Daten zur Erklärung werden.
Ab 2027 gewinnt diese Prüfung noch an Bedeutung. Das SEF füllt Anlage 1 der vorläufigen Erklärung automatisch aus E-Rechnungen und Aufzeichnungen aus, sodass Anlage 1 nur so genau sein wird wie die Aufzeichnungen im SEF.
Kurz gesagt
- Der 10. ist die Frist für den Vorsteuerabzug: Nehmen Sie die E-Rechnung an und erstellen Sie die interne Rechnung spätestens am Tag vor der Abgabe der Umsatzsteuererklärung und spätestens bis zum 10.
- Der 12. ist die Frist für alle SEF-Aufzeichnungen — EPP und die Aufzeichnung der Umsatzsteuerberechnung, einschließlich der internen Rechnung. Wenn Sie die EPP am 11. oder 12. einreichen, werden die Daten mit dem Stand zum 10. übernommen.
- Der 15. ist die Frist für die Umsatzsteuererklärung und die Zahlung.
- Die EPP ist auch dann Pflicht, wenn Sie kein Abzugsrecht haben.
- Ein SEF-Nutzer erstellt die interne Rechnung im SEF, ab dem Zeitraum April 2026.
- Wenn Sie die Frist versäumen (den Tag vor der Abgabe der Umsatzsteuererklärung, spätestens den 10.), verschiebt sich der Abzug in einen späteren Zeitraum; das Recht erlischt nach fünf Jahren.
- Ab Januar 2027 speist die EPP die vorläufige Umsatzsteuererklärung. Wenn Sie die EPP nicht bis zum 12. einreichen und die vorläufige Erklärung nach Ablauf dieser Frist erstellt wird, wird in den Feldern der Anlage 1, für die das SEF keine Daten hat, null eingetragen. Wenn Sie die Umsatzsteuererklärung nicht fristgerecht einreichen, reicht die Steuerverwaltung sie von Amts wegen nur mit der berechneten Umsatzsteuer ein, ohne Vorsteuer.
Sollen der 10., 12. und 15. ohne Überraschungen verlaufen?
Wenn Sie unsicher sind, ob Ihre Eingangsrechnungen, internen Rechnungen und die Vorsteueraufzeichnung übereinstimmen, sprechen Sie uns an. Das Numerix-Team kann Ihr SEF und Ihre Bücher für einen Zeitraum prüfen und Ihnen zeigen, wo die Unterschiede liegen — vor der Frist und bevor diese Unterschiede ab 2027 in die vorläufige Erklärung eingehen. Mehr dazu finden Sie auf der Seite Steuerliche Beratung oder über den Tax Health Check.
Dieser Text hat informativen Charakter und stellt keine steuerliche Stellungnahme für einen konkreten Fall dar. Rechtsstand: 18. November 2026.