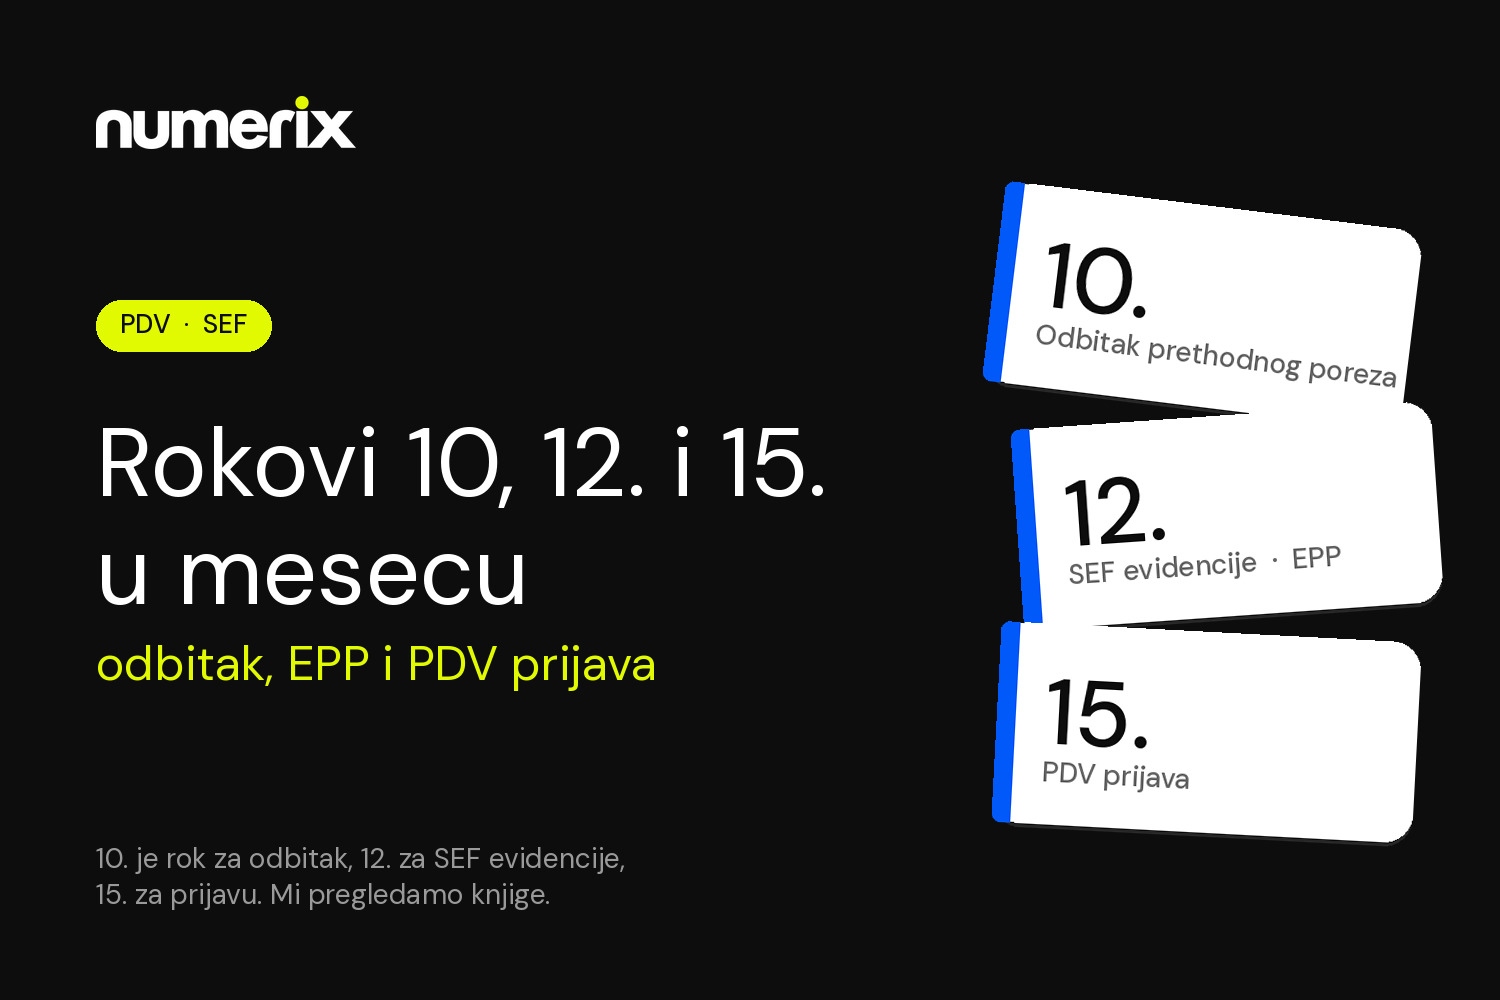

Per l’evidenza elettronica dell’IVA a monte (evidencija prethodnog poreza, EPP) e le fatture interne nel Sistema di fatturazione elettronica (SEF), due date vengono spesso confuse: il 10 e il 12 del mese. Non si tratta di due termini di presentazione per due registri diversi. Tutti i registri SEF — l’evidenza dell’IVA a monte (EPP) e il registro del calcolo dell’IVA, compresa la fattura interna — si presentano entro il 12 del mese successivo al periodo d’imposta. Il 10 ha un altro ruolo: è l’ultimo giorno entro il quale dovete accettare una fattura elettronica o redigere una fattura interna se volete detrarre l’IVA a monte in quel periodo. La dichiarazione IVA resta dovuta il 15.
In questo testo distinguiamo queste tre scadenze, spieghiamo che cosa entra nell’evidenza dell’IVA a monte, come si redige la fattura interna nel SEF e che cosa cambia da gennaio 2027, quando l’EPP inizia ad alimentare la dichiarazione IVA preliminare.
Tre scadenze, tre adempimenti
Per un soggetto passivo mensile, dopo la fine del periodo d’imposta, l’ordine è questo:
- al più tardi il giorno precedente la presentazione della dichiarazione IVA, e al più tardi il 10 – accettate le fatture elettroniche in entrata e redigete le fatture interne se volete detrarre l’IVA a monte in quel periodo;
- entro il 12 – presentate l’evidenza dell’IVA a monte e il registro del calcolo dell’IVA nel SEF;
- entro il 15 – presentate la dichiarazione IVA e versate l’IVA.
Le stesse date valgono per un soggetto passivo trimestrale, calcolate dalla fine del trimestre. Così, ad esempio, l’EPP di ottobre, o del terzo trimestre, si presenta entro il 12 novembre.
Il vecchio termine di «10 giorni dalla fine del periodo» non vale più: per i periodi a partire da gennaio 2025, il termine per i registri SEF è il 12° giorno del mese successivo.
Che cos’è l’evidenza dell’IVA a monte?
L’evidenza dell’IVA a monte (EPP) è una rappresentazione riepilogativa dell’IVA a monte nel Sistema di fatturazione elettronica, per un periodo d’imposta — un mese solare o un trimestre. La presenta il soggetto passivo IVA, indipendentemente dal fatto che possa esercitare il diritto alla detrazione dell’IVA a monte che viene registrata.
L’EPP contiene, in forma riepilogativa:
- gli acquisti da soggetti passivi IVA, per fonte: fatture elettroniche, scontrini fiscali e altre fatture;
- gli acquisti per i quali il destinatario è il debitore d’imposta (inversione contabile), tratti dai registri individuali IVA — fatture interne, distintamente per «soggetto estero» e distintamente per «soggetto passivo IVA»;
- l’IVA versata all’importazione, l’indennità IVA corrisposta a un agricoltore e le rettifiche della detrazione dell’IVA a monte.
Gli importi si indicano in dinari, con al massimo due decimali.
Termine dell’EPP: il 12 del mese, con uno spartiacque al 10
L’EPP si presenta dopo la fine del periodo d’imposta, al più tardi il 12° giorno del mese solare successivo a quel periodo. Ciò include aumenti e diminuzioni.
I dati non vengono acquisiti «al momento del clic» senza una regola. L’EPP si presenta con la situazione del giorno precedente il giorno di presentazione. Se la presentate l’11 o il 12, il sistema assume la situazione al 10 di quel mese.
Per questo ha poco senso lasciare l’accettazione delle fatture e le fatture interne per l’11 o il 12. Anche se presentate l’EPP entro il 12, i dati si assumono con la situazione al 10. Una fattura interna che a quella data non aveva ancora lo stato «registrato» (evidentirano) non entrerà automaticamente nell’EPP. Una fattura elettronica che entro il 10 non è stata accettata comparirà nell’EPP, ma l’IVA su di essa non potrete detrarla in quel periodo.
La fattura interna nel SEF e il registro del calcolo dell’IVA
La fattura interna è redatta dal destinatario di beni o servizi che è il debitore d’imposta — tipicamente per servizi di un soggetto estero e per l’inversione contabile nazionale (ad esempio, alcune cessioni in edilizia). Si redige per l’operazione, per l’aumento e la diminuzione della base imponibile, per un acconto e per la diminuzione di un acconto.
Se siete utenti del SEF, la fattura interna si redige nel SEF, come «registro individuale IVA — fattura interna» (Pojedinačna evidencija PDV – interni račun). Una fattura interna distinta fuori dal SEF non è più necessaria. Questo vale a partire dal periodo d’imposta di aprile 2026.
Il termine del registro del calcolo dell’IVA (riepilogativo e individuale, compresa la fattura interna) è lo stesso dell’EPP: entro il 12° giorno del mese successivo al periodo d’imposta. Un registro individuale può essere presentato anche durante il periodo, il che è spesso più pratico che lasciare tutto per l’inizio del mese successivo.
Nel registro individuale entrano, per ciascuna obbligazione:
- un’operazione, compreso un acconto versato, per la quale il destinatario è il debitore d’imposta — cioè una fattura interna in caso di inversione contabile, per un soggetto passivo nazionale e per un soggetto estero;
- un’operazione a titolo oneroso nei confronti di soggetti che non sono nel sistema IVA (imprenditori e persone giuridiche), compreso un acconto ricevuto, esclusa la cessione al dettaglio;
- il primo trasferimento di edifici di nuova costruzione.
Tutto il resto che non è coperto da una fattura elettronica con IVA indicata va nel registro riepilogativo. Per i periodi d’imposta a partire da aprile 2026, se per una cessione al dettaglio (e un acconto su di essa) entro il 12 del mese successivo non avete emesso una fattura elettronica, registrate l’IVA di quella cessione nel registro riepilogativo.
Il 10 è la scadenza per la detrazione, non per la presentazione
Il diritto alla detrazione dell’IVA a monte sulla base di una fattura interna si esercita nel periodo per il quale presentate la dichiarazione solo se la fattura interna è stata redatta al più tardi il giorno precedente la presentazione della dichiarazione, e al più tardi il 10° giorno del mese successivo. Lo stesso vale per la fattura elettronica del fornitore: deve essere accettata entro lo stesso giorno.
Non rileva se l’obbligazione tributaria è nata in quel periodo o in uno precedente, né se la fattura interna è stata redatta il giorno in cui l’obbligazione è nata o in un momento successivo. Conta che il documento sia pronto entro quel termine.
Se perdete il termine, la detrazione non scompare: passa a un periodo successivo, una volta soddisfatta la condizione. Il diritto alla detrazione, tuttavia, si estingue dopo cinque anni dalla fine dell’anno in cui è sorta l’obbligazione di calcolare l’IVA.
Se sbagliate o siete in ritardo
Sia il registro del calcolo dell’IVA sia l’EPP possono essere corretti. La correzione dell’EPP è ammessa anche dopo il 12. La correzione si usa per dati errati o incompleti; lo storno del registro del calcolo dell’IVA si usa se il registro non avrebbe dovuto essere presentato.
Chi non registra l’IVA per via elettronica in conformità alla legge sulla fatturazione elettronica (art. 4, 4a e 4b) commette un illecito. La sanzione pecuniaria è:
- per una persona giuridica: da 200.000 a 2.000.000 di dinari;
- per un imprenditore: da 50.000 a 500.000 dinari;
- per una persona responsabile: da 50.000 a 150.000 dinari.
Non c’è illecito se correggete voi stessi l’errore prima dell’inizio di un controllo. Se il SEF non funziona l’ultimo giorno del termine, il registro si presenta al più tardi il primo giorno lavorativo dopo il ripristino del sistema.
Cosa cambia da gennaio 2027
Il 12 come termine per l’EPP e per il registro del calcolo dell’IVA resta invariato. Cambia ciò che questi registri alimentano.
Dal periodo d’imposta di gennaio 2027 (ovvero gennaio–marzo 2027 per i soggetti passivi trimestrali) il SEF predispone una dichiarazione IVA preliminare (PPP PDV, con l’Allegato 1 e l’Allegato 2) a partire dalle fatture elettroniche, dai registri IVA individuali e riepilogativi e dall’evidenza dell’IVA a monte. La dichiarazione preliminare si presenta come allegato della dichiarazione IVA. Il modello POPDV non si presenta più per tali periodi.
Se non presentate l’EPP entro il 12 e la dichiarazione preliminare viene predisposta dopo tale termine, nei campi dell’Allegato 1 per i quali il SEF non dispone di dati viene iscritto zero. Se non presentate la dichiarazione IVA nei termini, l’Amministrazione finanziaria la presenta d’ufficio, sulla base della dichiarazione preliminare, e soltanto con l’IVA a valle, senza IVA a monte.
Inoltre, per i periodi d’imposta a partire da gennaio 2027 (ovvero gennaio–marzo 2027 per i soggetti passivi trimestrali) valgono regole più strette per il lavoro sull’EPP insieme alla dichiarazione preliminare:
- se la dichiarazione preliminare viene predisposta dopo il termine dell’EPP (il 12), l’EPP non può più essere presentata, ma solo corretta o aggiornata;
- il giorno dell’invio della dichiarazione preliminare all’autorità fiscale, dopo l’invio, non sono più possibili né correzione né aggiornamento;
- dopo la presentazione della dichiarazione IVA nei termini è possibile soltanto la correzione, senza aggiornamento.
Registri in ordine entro il 12 non sono quindi, dal 2027, una mera formalità: da essi dipende ciò che lo Stato vedrà nella dichiarazione preliminare.
Checklist prima della scadenza
Per ogni periodo d’imposta verificate:
- Tutte le fatture elettroniche in entrata di quel periodo sono state accettate o rifiutate, e al più tardi entro il 10?
- Sono state redatte tutte le fatture interne (soggetto estero e soggetto passivo IVA), anch’esse al più tardi entro il 10, se volete la detrazione in quel periodo?
- L’EPP e il registro del calcolo dell’IVA hanno lo stato «registrato» al più tardi il 12?
- Se presentate l’EPP l’11 o il 12, tutte le fatture interne avevano lo stato «registrato» (evidentirano) entro il 10 e tutte le fatture elettroniche erano già nel SEF?
- L’EPP e le scritture coincidono prima che il 15 presentiate la dichiarazione IVA?
Il motivo più frequente per cui l’IVA a monte «slitta» di un periodo non è il modello in sé, ma una fattura rimasta senza risposta o una fattura interna redatta dopo il 10.
Perché è importante se tenete da soli le scritture
Queste tre scadenze premiano l’ordine nel corso del mese, non la corsa prima della dichiarazione. Se lavorate ogni giorno nel SEF — accettando fatture, redigendo fatture interne e tenendo i registri aggiornati — il 10, il 12 e il 15 diventano una verifica, non una gara. Questo è il modello in cui crediamo in Numerix: voi tenete le vostre scritture con strumenti moderni, e noi le esaminiamo con competenza prima che i dati diventino una dichiarazione.
Dal 2027 questa verifica assume ancora più senso. Il SEF compila automaticamente l’Allegato 1 della dichiarazione preliminare a partire dalle fatture elettroniche e dai registri, per cui l’Allegato 1 sarà esatto tanto quanto lo sono i registri nel SEF.
In sintesi
- Il 10 è la scadenza per la detrazione dell’IVA a monte: accettate la fattura elettronica e redigete la fattura interna al più tardi il giorno precedente la presentazione della dichiarazione IVA, e al più tardi il 10.
- Il 12 è la scadenza di tutti i registri SEF — EPP e registro del calcolo dell’IVA, compresa la fattura interna. Se presentate l’EPP l’11 o il 12, i dati si assumono con la situazione al 10.
- Il 15 è la scadenza della dichiarazione IVA e del versamento.
- L’EPP è obbligatoria anche quando non avete diritto alla detrazione.
- L’utente del SEF redige la fattura interna nel SEF, a partire dal periodo di aprile 2026.
- Se perdete il termine (il giorno precedente la presentazione della dichiarazione IVA, e al più tardi il 10), la detrazione passa a un periodo successivo; il diritto si estingue dopo cinque anni.
- Da gennaio 2027 l’EPP alimenta la dichiarazione IVA preliminare. Se non presentate l’EPP entro il 12 e la dichiarazione preliminare viene predisposta dopo tale termine, nei campi dell’Allegato 1 per i quali il SEF non dispone di dati viene iscritto zero. Se non presentate la dichiarazione IVA nei termini, l’Amministrazione finanziaria la presenta d’ufficio soltanto con l’IVA a valle, senza IVA a monte.
Volete che il 10, il 12 e il 15 passino senza sorprese?
Se non siete sicuri che le fatture in entrata, le fatture interne e l’evidenza dell’IVA a monte siano allineate, contattateci. Il team Numerix può esaminare il vostro SEF e le scritture di un periodo e mostrarvi dove sono le differenze — prima della scadenza, e prima che dal 2027 quelle differenze entrino nella dichiarazione preliminare. Troverete maggiori informazioni nella pagina Consulenza fiscale o tramite il Tax Health Check.
Il testo ha carattere informativo e non costituisce un parere fiscale per un caso concreto. Stato della normativa: 18 novembre 2026.